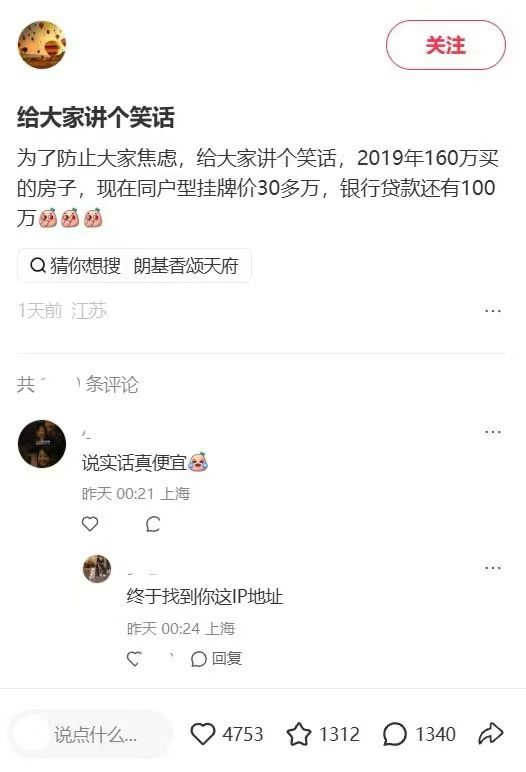
Een nieuwe huiskoper in de nieuwe provincie Sichuan Meeshan vertelde onlangs het verhaal op sociale platforms: in 2019 was een woning die gekocht was voor $1,6 miljoen nu de moeite waard slechts $300.000, terwijl een banklening onbetaald bleef voor $1 miljoen. In slechts zeven jaar tijd was het huis met ongeveer 80 procent ondergeprijsd en de kopers hadden nog steeds een schuld die de huidige waarde van het huis ver overschreed.
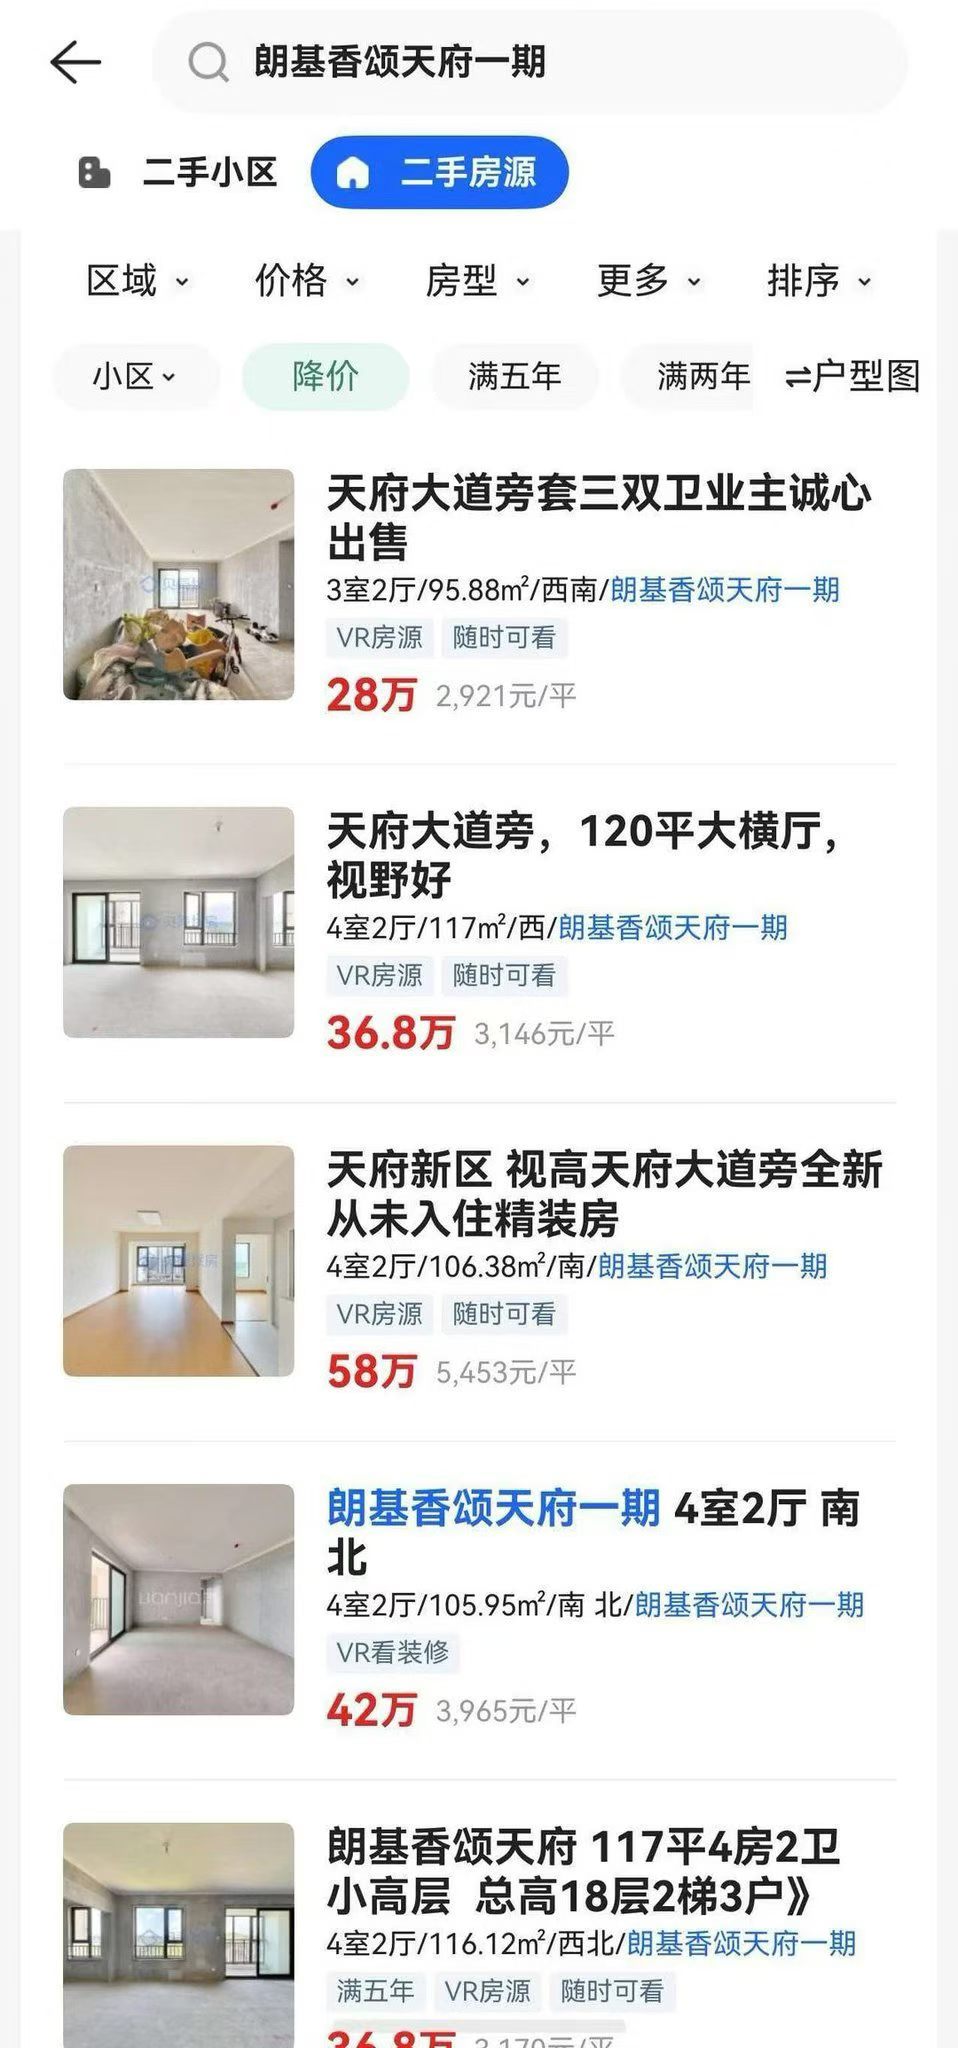
Intussen bleek uit de eerste tweedehands lijst van het nieuwe district Ran Ki-sang Tien Tien Tien, in het paleis van de Nieuwe Meeshan Tien, dat in totaal 95,88 vierkante meter drie-kamers en twee huizen, met een prijs van slechts $ 280.000 en een eenheidsprijs van ongeveer $ 2921; (a) 117 vierkante meter extra woningen met vier kamers, twee slaapkamers met een lijst van $ 368.000; Een 105,95 vierkante meter behuizing is geregistreerd op $420.000. Goederenhuizen die eerder door ontwikkelaars werden verpakt als mogelijkheden voor waardestijging van activa zijn nu op zoek naar kopers tegen alarmerende prijzen.
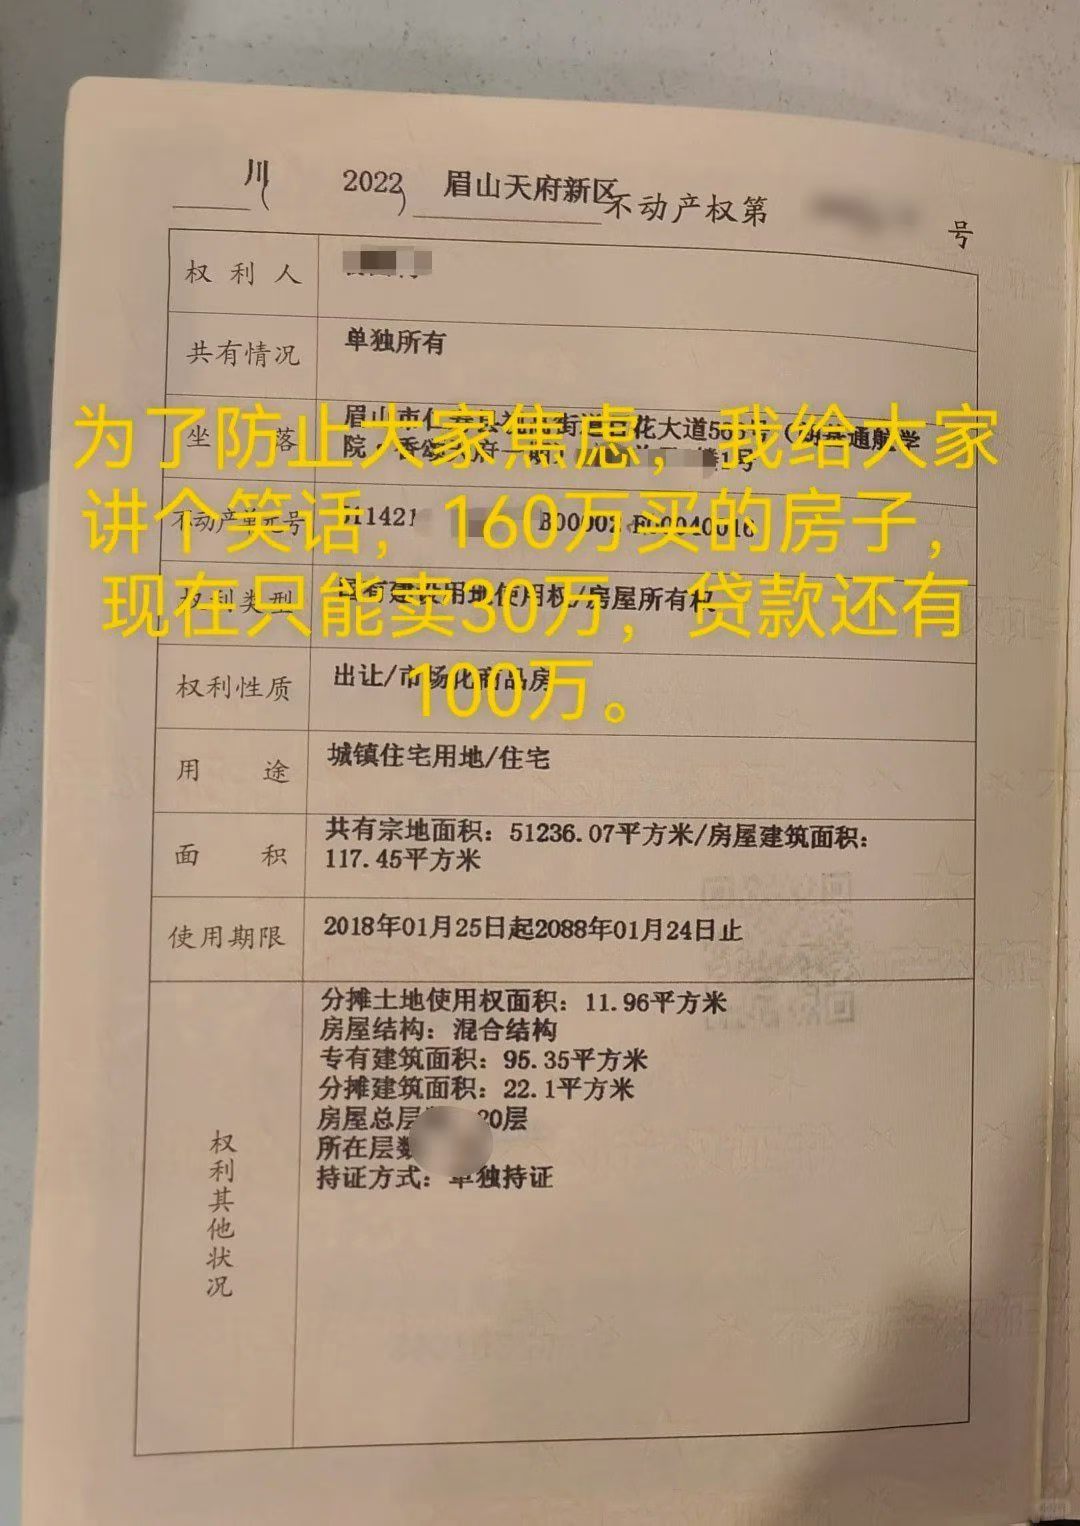
De partij presenteerde ook een certificaat van onroerend goed rechten in het nieuwe district van het Meeyama Palace, dat werd geregistreerd in
- Uit het certificaat blijkt dat het woongebouw 117,45 vierkante meter beslaat, dat het grondgebruik voor stedelijk en residentieel gebruik is en dat de periode van gebruik van de grond in staatseigendom 25 januari 2018 tot en met 24 januari 2088.
Een persoonlijke ervaring van een grote daling van de prijs van een woningbron, een vastgoedtitelkaart die eigendom van het land registreert, onthult de diepe tegenstellingen in China's real vastgoedsysteem: Lokale overheden hebben op lange termijn toegang tot grote fiscale inkomsten via grondconcessies en onroerend goedbelastingen, terwijl gewone ingezetenen hun leeft en moet hun huizen kopen op bankleningen voor decennia. Na het afbreken van de woningbel zouden de reeds geïnde grondconcessies en -belastingen niet automatisch worden terugbetaald als gevolg van de daling van de huisprijs, en de De bankschulden van ingezetenen zouden niet verdwijnen.
De $ 1,6 miljoen daalde tot $ 300.000, en het verlies was niet alleen de marktwaarde van een huis, maar ook de accumulatie van arbeid door gewone gezinnen over decennia. Wat eigenlijk de schuld is van deze vastgoedcrisis is hoe China grondfinanciering, vastgoedbelasting en huisvestingsfinanciering samen hoge huizenprijzen hebben gevormd, waardoor de hoge kosten van het instorten van de huizenprijzen voor gewone gezinnen.
1,6 miljoen dollar huizen dalen 1,3 miljoen dollar, en de bank is $ 1 miljoen schuld nog steeds bestaat
Volgens de publieke rekening van de betrokkene bedroeg de prijs van het in 2019 gekochte huis 1,6 miljoen yuan. Vandaag de dag kan het huis alleen meer dan $300.000 verkopen en het leningssaldo is nog steeds $1 miljoen.
De nominale waarde van huisvesting is verlaagd met 1,3 miljoen yuan, een daling van 81,25 procent, volgens een prijs van $ 300.000.
Sterker nog, de familie wordt geconfronteerd met verliezen van ruim $1.3 miljoen.
De eerste aanbetaling door de koper, de hoofdsom en de rente op de lening die vervolgens is terugbetaald, alsmede de kosten voor renovatie, belasting op de belasting, onroerend goed, enz. de werkelijke huisvestingskosten vormen. Aangezien de vastgoedmarkt afneemt, kunnen deze langetermijninputs niet volledig worden teruggevorderd door de verkoop van woningen.
Als het huis uiteindelijk wordt verkocht tegen een kostprijs van $ 300.000 en de opbrengst volledig worden gebruikt om de bank lening van $ 1 miljoen terug te betalen, een schuld gap van ongeveer $ 700.000 blijft.
Artikel 413 van het Burgerlijk Wetboek van China bepaalt duidelijk dat indien de hypotheek wordt afgeschreven of geveild of verkocht, het resterende deel van de ontvangen prijs wordt verrekend door de schuldenaar indien de prijs niet voldoende is om de vordering te vereffenen.
Deze bepaling houdt in dat de schuldenaar, bij gebreke van andere regelingen voor de kwijtschelding van schulden, de resterende schuld ook bij verkoop van het woning met hypotheek kan blijven overnemen.
Een aantal huizen die het grootste deel van hun marktwaarde hebben verloren, kunnen het inkomen van de kopers in de komende tien jaar blijven bezetten.
Dit is een van de wreedste realiteiten van de naademing van China's vastgoedbubbel: de snelle ineenstorting van de activaprijzen en de lange termijn rigiditeit van de bevolking schuld.
In het verleden, de stijging van de prijzen van commerciële huisvesting voor ontwikkeling overtuigde bewoners om huisvesting te kopen, banken hielpen thuis kopers om vroeg te betalen voor hun huisvesting via hypotheekleningen en lokale overheden ontvingen financiële inkomsten via grondconcessies. De hele markt is actief in het uitbreiden van vastgoedtransacties.
De prijzen van huizen zijn vandaag gedaald en kopers hebben de kosten van krimpen gedragen; Als het inkomen wordt verminderd of de werkloosheid wordt verminderd, worden gezinnen ook blootgesteld aan het risico van achterstallige leningen, gerechtelijke handhaving en kredietvermindering.
De rijkdoms illusies die ontstonden tijdens de giek in onroerend goed waren gesloopt, maar de relatie tussen de bank en de schuldenaar bleef.
Voor een gezin dat afhankelijk is van looninkomen, is het risico voldoende om de economische situatie voor de rest van zijn leven te veranderen.
Twee, China's meest speciale plek in onroerend goed: het grondbezit van het land is eigendom van de mensen die het kopen tegen hoge prijzen
De door de betrokken personen overgelegde vastgoedcertificaten tonen een al lang bestaand probleem in het woningbezitsysteem van China dat door hoge huizenprijzen is gemaskeerd.
Het certificaat heeft een totaal van 117,45 vierkante meter aan woongebouwen geregistreerd, waarvan 95,35 vierkante meter is toegewijd en 22,1 vierkante meter zijn toegewezen. Opmerkelijker is de duur van het land en de duur van het land.
Artikel 10 van de grondwet van China bepaalt dat het land in steden eigendom is van de staat. De wet op de ruimtelijke ordening stelt ook het overeenkomstige kader voor de eigendom van grond vast.
Chinese inwoners kopen commerciële huisvesting, ze kunnen legaal het eigendom van het huis en het recht om de staat grond voor de bouw, die is gekoppeld aan het huis, te gebruiken, maar zij kunnen geen particulier eigendom van de grond verkrijgen door voor het huis te betalen.
Grondgebruik voor stedelijke woningbouw wordt gewoonlijk voor een periode van 70 jaar toegekend. Artikel 359 van het Burgerlijk Wetboek voorziet in een automatische verlenging van het verstrijken van het recht om voor de bouw van een woning grond te gronde, maar deze vernieuwing verandert niets aan de aard van de Staatseigendom van het land.
Deze institutionele regeling geeft de regering een brede administratieve bevoegdheid op belangrijke punten van de stedelijke grondvoorziening, het gebruik van de planning, de intensiteit van de ontwikkeling, de grondconcessies, enz.
Ontwikkelaars moeten, overeenkomstig de wet, het recht verwerven om de grond voor de bouw te gebruiken om het bijbehorende vastgoed te ontwikkelen. De kostenstructuur van de verwerving van grond in vastgoedprojecten heeft uiteindelijk gevolgen voor de prijs van de verkoop van de goederen.
De kosten van het verwerven van een baan door ontwikkelaars zijn inbegrepen in de huurprijzen die door gewone huishoudens worden betaald.
Dit betekent dat de inwoners van de stad, hoewel zij geen particuliere eigendom van stedelijke grond kunnen verwerven, de overeenkomstige economische kosten voor de verkoop van grond moeten betalen.
Tijdens de bloei zal de aanhoudende stijging van de grondprijzen ontwikkelaars ertoe aanzetten de kosten te verhogen en deze naar kopers via de vastgoedmarkt te leiden.
Lokale overheden vertalen op hun beurt landvoorraden in fiscale inkomsten door grondconcessies. Hoe hoger de huizenprijzen en hoe actiever de grondmarkt, hoe gemakkelijker dit fiscale inkomstenmechanisme zal toenemen tijdens de groei.
De systemische tegenstelling in de Chinese vastgoedmarkt is hier: gewone mensen moeten concurreren op de markt om hun huizenprijzen te betalen, terwijl de belangrijke macht om De Commissie heeft de Raad verzocht om een voorstel voor een richtlijn betreffende de bescherming van de werknemers tegen de risico's van blootstelling aan asbest.
De huisvestingsbehoeften worden gedragen door de bevolking, de grond wordt door de regering toegewezen, de grondinkomsten worden naar het financiële stelsel gesluisd en de financiële schuld daalt Huis-kopende families.
III. Onderzoeksramingen: grondkosten en aanverwante belastingen overschrijden 55 procent van de prijs van een reeks woningen
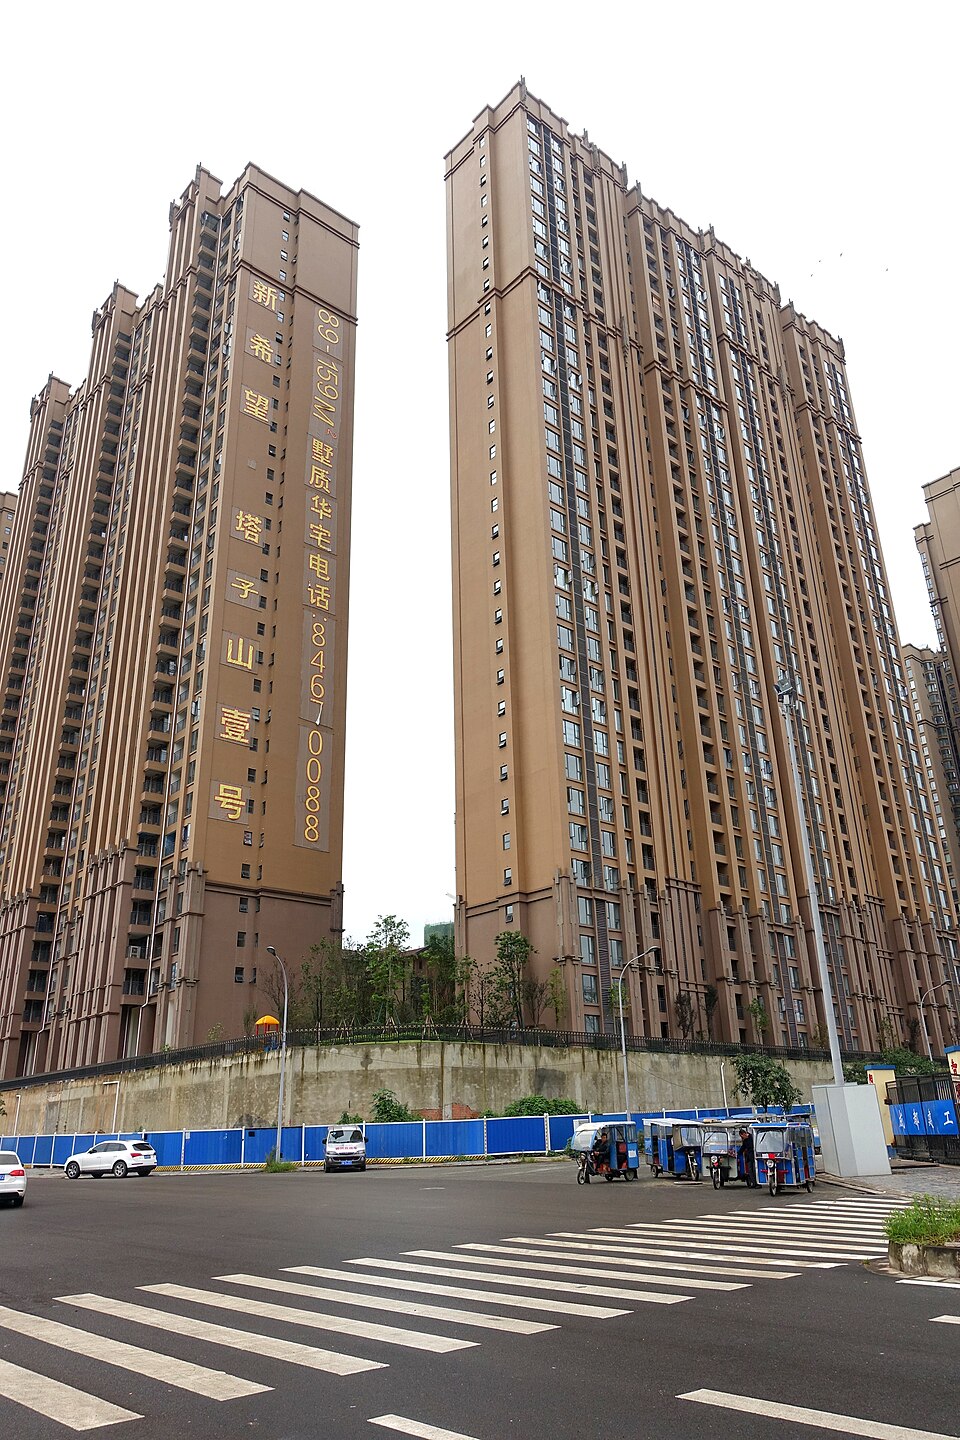
De hoge prijzen van onroerend goed in China hangen nauw samen met de kostenstructuur die wordt opgebouwd door grondconcessies en aan vastgoed gerelateerde belastingen en vergoedingen.
Het Chinese Land Finance Report 2024, gepubliceerd door de Economist, de heer. Ren Zeping, heeft een systematische studie van de landfinanciering van China uitgevoerd.
原始来源 · finance.sina.com.cn任泽平:中国土地财政报告2024finance.sina.com.cn ↗Het rapport geeft een schatting van de samenstelling van de grondstoffenprijs voor woningen in 2023, met behulp van een steekproef van acht steden, namelijk Peking, Shanghai, Guangzhou, Shenzhen en Hangzhou, Chengdu, en de resultaten daarvan zijn als volgt:
De kosten van grond bedragen ongeveer 38 procent van de huisprijs en de onroerende goederenbelasting voor ongeveer 17,2 procent, die beide samen 55,2 procent bedragen.
Dit betekent dat de prijs van elke $ 1 miljoen woningvoorraad in deze steekproef is equivalent aan ongeveer $ 380.000 van de grond kosten en $ 172.000 van de onroerend goed gerelateerde belastingen.
De studie berekent ook de macro-relatie tussen de nationale inkomsten en de verkoop van grondstoffenhuizen: in 2023 gaven de staatsgrondgebruiksrechten inkomsten van 49,7 procent van de totale kosten van de grond. de verkoop van dergelijke woningen in het jaar; Na vijf onroerende belastingen komt het gecombineerde bedrag overeen met 65,6 procent van de verkoop van het handelshuis in het jaar.
De verhouding van de macrofiscale inkomsten tot de verkoop is van een ander statistisch kaliber dan de kostensamenstelling van één enkele woningeenheid, maar beide studies weerspiegelen de zeer nauwe economische banden tussen de landfinanciering van China en de vastgoedmarkt.
De ontwikkeling van onroerend goed omvat een breed scala aan bronnen van fiscale inkomsten, waaronder grondinkomsten, belasting op akten, grondbelasting, onroerend goedbelasting, stadsgrondbelasting, akkerlandbezettingsbelasting en andere toepasselijke belastingen.
De inkomsten uit de staatsbegroting zijn een belangrijke bron van langetermijnsteun voor de begroting van het lokale overheidsfonds.
De grondlevering wordt beheerd door de overheid, ontwikkelaars verwerven grondgebruiksrechten via de markt, grondkosten komen in de prijs van huisvesting terecht en kopers betalen de aankoopkosten via aanbetaling en hypothecaire leningen.
Dit proces verbindt de openbare grondvoorraden, de vastgoedmarkten en de rijkdom van de gezinnen van de bewoners.
De overheid ontvangt inkomsten uit grondconcessies en onroerend goed gerelateerde belastingen, terwijl ingezetenen betalen voor de prijs van hun goederenwoning tegen de lonen van decennia, die De belangrijkste verdelingsstructuur van de welvaart in het landbelastingsysteem van China.
Wanneer de grondprijzen stijgen, kunnen hoge grondkosten door de eindmarkt worden opgevangen door middel van huizenprijzen.
Wanneer de huisprijs is gedaald, geeft historische grond, die het financiële stelsel is binnengekomen, inkomsten en bijbehorende belastingen en niet automatisch het huis van de koper omdat het is afgeschreven.
Dit is de economische relatie tussen de financiële welvaart van het land en de huisvestingsrisico's van de bevolking, die zeer asymmetrisch is.
Vier, van $8,7 biljoen naar $4,15 biljoen: hoe China's land-gebaseerde financiële afhankelijkheid wordt gevormd
De lokale overheid van China heeft zich al lang gebaseerd op grond voor zijn inkomsten, die nauw verbonden is met de fiscale werkingsmechanismen na de hervorming van 1994.
De belastinghervorming heeft de centrale en lokale inkomsten herverdeeld, terwijl de lokale overheden nog steeds een groot deel van de verantwoordelijkheid dragen voor de uitgaven voor infrastructuur, openbare diensten en stedelijke bouw.
Onder het gecombineerde effect van de fiscale druk en de lokale mechanismen voor de beoordeling van de economische groei zijn grondconcessies geleidelijk een belangrijke financieringsbron en fiscale inkomsten voor lokale overheden.
Dit patroon is versterkt tijdens de periode van snelle uitbreiding van onroerend goed.
De overheid verleent grondrechten, ontwikkelaars toegang tot grond en ontwikkelen huisvesting met bankfinanciering, ingezetenen kopen het via woninghypotheken, en grond concessies worden gebruikt voor gerelateerde begrotingsuitgaven en lokale bouw.
Lokale financieringsplatforms kunnen ook worden gebruikt om fondsen aan te trekken door middel van grondontwikkeling, activahypotheken en projectfinanciering, naarmate de vastgoedontwikkeling toeneemt.
Dit maakt grond een belangrijk actief dat lokale financiën, vastgoedbouw en financieel krediet verbindt.
De gegevens die het ministerie van Financiën van China heeft gepubliceerd weerspiegelen de schaal van het model dat ooit werd bereikt.
In 2021 heeft de nationale begroting grondgebruiksrechten toegekend aan inkomsten van $870,51 miljard, ofwel $870,51 miljard.
In 2025 daalde dit inkomen tot 4151.8 miljard yuan, oftewel 41,518 biljoen yuan.
原始来源 · mof.gov.cn财政部:2025年度财政收支情况mof.gov.cn ↗
In de loop van de vier jaar is het inkomen op het land uit activiteiten op het land met ongeveer $4,55 biljoen gedaald, ofwel 52,3 procent.
De markt voor grond bleef onder druk staan toen zij in 2026 werd ingevoerd.
Uit gegevens die het ministerie van Financiën op 23 oktober heeft vrijgegeven, blijkt dat de nationale rechten op grondgebruik $ 168,87 miljard aan inkomsten hebben gegenereerd in de eerste drie kwartalen van 2026, een een daling van 27,9 procent ten opzichte van het voorgaande jaar.
原始来源 · gks.mof.gov.cn财政部:2026年前三季度财政收支情况gks.mof.gov.cn ↗Intussen bleven vijf onroerende goederenspecifieke belastingen aanzienlijke inkomsten genereren in de eerste drie kwartalen van het jaar:
De belasting is $28,8 miljard, de grond belasting is $28,1 miljard, de onroerend goed belasting is $36,97 miljard, de stedelijke grond gebruik belasting is $18,7 miljard en de akkerland bezetting belasting is $105,9 miljard.
Deze vijf belastingen totaal $ 1232,8 miljard, plus de inkomsten van de staat grondgebruik rechten van $ 166,87 miljard over dezelfde periode, en beide componenten van de inkomsten in totaal $ 284,1,5 miljard.
Zelfs in 2026 bedroeg de aanhoudende daling van de vastgoedmarkt, de gecombineerde omvang van grondconcessies en vijf vastgoedspecifieke belastingen 2,84 biljoen yuan in de eerste Driekwart alleen.
Deze reeks cijfers toont de omvang van de grondfinanciering van China en de langdurige financiële afhankelijkheid die de vastgoedboom heeft achtergelaten.
Wanneer de inkomstenstructuur van een lokale overheid is gekoppeld aan de diepte van vastgoedtransacties, grondontwikkeling en aanverwante belastingen, kunnen lokale overheden gemakkelijk economische stimuleringsmaatregelen om de ontwikkeling van grond te bevorderen, een levendige grondmarkt te handhaven en investeringen in vastgoed te bevorderen.
Dit leidt ook tot een potentieel belangenconflict tussen de verantwoordelijkheid van de lokale overheden voor het beheer van de grondvoorziening en de noodzaak van belastinginkomsten.
De grondfinanciering is al enige tijd van invloed op de stedelijke infrastructuur en de ontwikkeling van onroerend goed, maar deze afhankelijkheid kan ook een rimpeleffect hebben in de periode van de marktinzinking: verminderde grondconcessies, lokale schuldenbeperkingen, krimpende vastgoedinvesteringen en krimpende woningactiva voor de bevolking.
Uiteindelijk begonnen de schuld- en investeringsrisico's die door het hele model van de uitbreiding van onroerend goed werden opgebouwd, zich via verschillende kanalen te concentreren.
V. Fragmentatie van onroerend goed, hoe lokale overheden, ontwikkelaars, banken en ingezetenen het verlies delen
De meest verdienstelijke verantwoordingsplicht voor de vastgoedcrisis in China is de verdeling van de voordelen tussen de fasen van de vastgoedboom en recessie.
(b) Tijdens de periode van snelle stijging van het onroerend goed, ontvangen lokale overheden fiscale inkomsten via concessieovereenkomsten voor grondgebruik en belastinginkomsten via vastgoedgerelateerde activiteiten; Ontwikkelaars recupereren investeringen en winsten door het bouwen en verkopen van woningen; De bank genereert vorderingen en rente-inkomsten via ontwikkelingsleningen en hypotheken op persoonlijke woningen.
Gewone huishoudens investeren lonen, besparingen en zelfs de spaargeld van ouders in de vastgoedmarkt.
Veel gezinnen consumeren niet alleen hun oude spaargeld, maar nemen ook langlopende leningen voor 20 tot 30 jaar om een woning te kopen.
In afwachting van een verdere waardering van de huisvesting werd het systeem bevorderd als een belangrijk middel om de groei van de welvaart van de huishoudens te bereiken.
Toen de prijs van het huis echter niet meer steeg en sterk daalde, veranderde de oorspronkelijke renteverhouding.
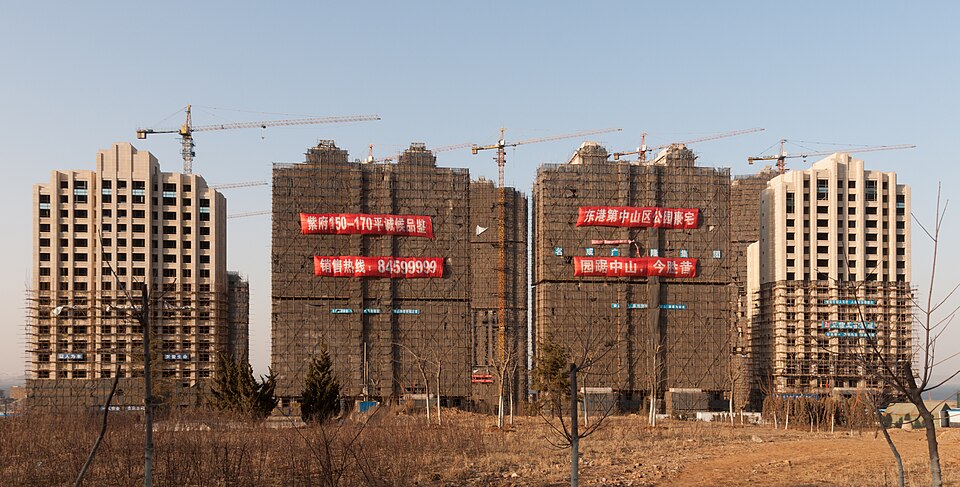
b) de mogelijkheid van een breuk in de financiële keten, een schuldherstructurering of zelfs een faillissement van de ontwikkelaars; lokale overheden worden geconfronteerd met dalende landinkomsten en plaatselijke schuldendruk; Banken moeten de negatieve activa die verband houden met onroerend goed aanpakken.
Voor gewone kopers is het meest directe verlies de daling van de waarde van de woningactiva, terwijl de hoofdsom van de lening nog moet worden terugbetaald.
De ervaring van Sichuan Maeyama, wiens huis kopers in staat zijn geweest om $1,6 miljoen te kopen, die nu is de moeite waard slechts $ 300.000 en nog steeds de bank $ 1 miljoen, is een scherp voorbeeld van deze risico-overdracht.
De kopers gebruikten het reële inkomen om de woningen te kopen die in het lopende jaar tegen marktprijzen werden verkocht, en na enkele jaren is de marktwaarde van de woningen moeilijk geworden. om te dekken.
Dit betekent dat hoge activawaarderingen die zich tijdens de groei van het vastgoed hebben ontwikkeld, snel steun kunnen verliezen in het licht van marktomkeringen, terwijl de schuld van ingezetenen van een vaste inrichting van een vaste inrichting van een vaste inrichting in een andere lidstaat wordt overgedragen aan een andere lidstaat. leningovereenkomsten kunnen niet gelijktijdig worden verminderd.
De stijging van de huizenprijzen heeft de financiële en vastgoedverkoop en de financiële uitbreiding van grond ondersteund; De dalende huizenprijzen kunnen de gewone huishoudens in staat stellen een hoge schuld te blijven betalen na verlies van hun activawaarde.
De verdergaande impact is het verband tussen de krimpende welvaart van woningen en de daling van de consumptiecapaciteit.
Andere kosten van levensonderhoud worden verminderd wanneer gezinnen constateren dat hun eigen woning aanzienlijk is afgeschreven en de hoofdsom en rente op bankleningen moeten blijven betalen.
Onderwijs, gezondheidszorg, ouderdom, dagelijkse consumptie en zelfs de vorming van de volgende generatie gezinnen kan worden beïnvloed.
Het vastgoed is dus verschoven van de verwachte activa die de rijkdom van de bevolking naar een schuldenlast die de capaciteit van huishoudens om op lange termijn te consumeren zou verminderen.
Het groeipatroon van de Chinese economie, dat al lang afhankelijk is van investeringen in onroerend goed en uitgaven voor woningen, is eveneens aan een grotere aanpassing onderhevig. druk naarmate de rijkdom en de consumptiecapaciteit van de bevolking afnemen.
原始来源 · stats.gov.cn国家统计局:2025年全国房地产市场基本情况stats.gov.cn ↗6 De overheid neemt de controle over de landvoorziening en verdient inkomsten uit grondtransacties: institutionele verantwoordelijkheid kan niet uitsluitend op de koper rusten
Een van de meest verantwoordelijke onderwerpen voor de langdurige problemen van de vastgoedmarkt in China is de regeringssector, die de macht heeft om ruimtelijke ordening te ontwikkelen, grond het beleid inzake levering en vastgoed.
In het huidige Chinese systeem hebben lokale overheden en hun natuurlijke hulpbronnen, financiering en woningbouw verantwoordelijkheden voor grond levering, financieel beheer, regulering van de vastgoedontwikkeling en marktbeheer.
Grondconcessies zijn echter nauw verbonden met de lokale financiële belangen in verband met de desbetreffende onroerende goederenbelastingen.
Deze institutionele structuur stelt de regering in staat zowel administratieve autoriteit op de vastgoedmarkt als een aanzienlijk financieel belang te hebben.
Vooral tijdens de periode van hoge vastgoedontwikkeling, sommige lokale overheden vertrouwen op grond voor de uitbreiding van de stedelijke bouw, en blijven lenen via grond ontwikkeling en lokale financieringsplatforms, waardoor een cyclus ontstaat tussen vastgoedmarkten, fiscale inkomsten en investeringsuitbreiding.
Risico's beginnen te ontstaan wanneer de groei van de vraag naar onroerend goed een dergelijke expansie niet in stand houdt.
In de studie van de landfinanciering van het Ren Zeppe-team werd eveneens opgemerkt dat de afhankelijkheid van landinkomens heeft bijgedragen tot de aanvoer van grond in delen van het land die de werkelijke bevolking overschrijden. De heer Delors, lid van de Commissie.
- (FR) Mijnheer de Voorzitter, ik wil de heer Delors danken voor zijn verslag.
Er is een systemisch verband tussen de hoge voorraad vastgoed in China en de scherpe daling van de huizenprijzen in sommige gebieden, die een grondige studie verdient.
De prijswijziging van de huisvesting in het nieuwe district van het Mesama Tiencing House moet worden waargenomen in het kader van de lokale financiën en de grondvoorziening.
De gemeente Meeshan, de nieuwe districtsraad van de Meeshan Tien-Teng en de lokale natuurlijke hulpbronnen, financiën en huisvestingsadministratie hebben een openbaar verantwoordelijkheid voor het uitleggen van het beleid inzake lokale vastgoedontwikkeling en landgebruik.
De omvang van de lokale grondvoorziening in de afgelopen jaren, de verkoopprijs van grond, overheidstoegevingen op grond, het gebruik van de relevante financiële middelen, de betrokkenheid van de lokale financieringsplatforms voor de ontwikkeling van onroerend goed, en de maatregelen voor het beheer van het risico van onroerend goed moeten belangrijke elementen van het publiek toezicht zijn.
Aangezien het beleid inzake de levering van grond en onroerend goed nooit de enige beslissing van de huis-kopersfamilie is.
Lokale overheden zijn nauw betrokken bij de ontwikkeling van de vastgoedmarkt door middel van beleid en administratieve bevoegdheden, terwijl ingezetenen de kosten van de aankoop van woningen kunnen dekken. door middel van particuliere leningen. Er bestaat geen gelijkwaardigheid tussen macht en risico.
Wanneer de woningbel breekt, kan de verantwoordelijkheid van de ontwerper en de marktregulator niet eenvoudigweg worden vertaald in een zin.De koper loopt het risico om in te investeren.
Als lokale overheden langetermijninkomsten kunnen verdienen uit grondconcessies en onroerend goedbelastingen, moeten zij een diepere publieke verantwoordelijkheidsvraag krijgen: wat zijn de rollen van grond? De heer Delors, lid van de Commissie.
- (FR) Mijnheer de Voorzitter, ik wil de heer Delors danken voor zijn uitstekende verslag. geschapen en gebroken worden?
Daarom moeten vastgoedkwesties worden betrokken bij de discussie over het publieke financiële toezicht, het toezicht op de lokale overheidsschuld en de hervorming van het financieringssysteem voor huisvesting.
7 De fundamentele tegenstelling van de grondfinanciering: huisvesting is een basisvereiste voor de bevolking, maar het wordt omgezet in een lokaal financieel instrument
Huisvesting gaat vooral over het basisleven van de mens.
Het gewone gezin koopt een huis om een stabiele leefomgeving te hebben, kinderen op te voeden en een later leven te garanderen.
Volgens het langetermijnmodel van grondfinanciering heeft huisvesting echter een andere functie: het ondersteunen van lokale inkomsten, investeringen in vastgoedontwikkeling en financiële schulduitbreiding.
Wanneer lokale overheden via grondconcessies fondsen moeten aantrekken, moeten ontwikkelaars grond- en bouwkosten door middel van hoge verkopen terugkrijgen en banken moeten zich uitbreiden tot echte vastgoedtransacties door middel van leningen, de huisvestingsbehoeften van gewone ingezetenen worden in een enorme financiële keten gestoken.
De keten hangt af van de voortdurende en stijgende kosten van de aankoop van huis.
Een aantal huizen kan grondconcessies en bijbehorende belastingen voor de overheidsfinanciën genereren; Voor ontwikkelaars is het een project waarvoor de verkoop wordt terugbetaald; Voor banken is het een langetermijnhypotheekvordering; Voor gewone gezinnen kan het de belangrijkste troef van al het leven zijn.
De economische voordelen en risico's van dezelfde huisvesting worden door verschillende personen op een heel andere manier aangenomen.
Toen de vastgoedmarkt steeg, geloofden de bewoners dat ze een meerwaarde hadden.
Toen de vastgoedmarkt instortte, stelden de inwoners vast dat de betaalde aankoopgeld niet werd terugbetaald als gevolg van dalende prijzen en dat uitstaande bankschulden bleven bestaan.
Onder de voorwaarden van eigendom van grond, toegang tot de markt en een hoge mate van modificatie van woningen, weerspiegelen de vastgoedprijzen niet alleen het aanbod van de markt en de De vraag, maar ook het aanbod van grond, de plaatselijke financiële behoeften en het financiële beleid zijn sterk beïnvloed.
De centrale kwestie voor het grondfinancieringssysteem is dus hoe de afhankelijkheid van de lokale overheid van grondinkomen kan worden beperkt, hoe de transparantie van grondconcessies kan worden vergroot en fiscale uitgaven en hoe te voorkomen dat de onroerende goederen in het huishouden te veel worden geconcentreerd, als gevolg van de overheidsmacht.
Belangrijker nog, het huisvestingszekerheidssysteem en de mechanismen voor het beheer van persoonlijke schulden in China vereisen een reële reactie op gezinnen die ernstig negatief hebben gereageerd nood.
De langetermijnlast voor huisvesting verminderen, de toegang tot schuldherstructurering verbeteren voor gezinnen met een moeilijke kredietverlening, de uitbreiding van de financiering door de lokale overheid beperken De financiële transparantie van de grond moet de essentie van de hervorming zijn.
De relatie tussen grondfinanciering en gezinsschuld kan niet fundamenteel worden gewijzigd door de aankoop van woningen te stimuleren en de bewoners aan te moedigen hun schulden terug te betalen.
Acht, van $ 1,6 miljoen tot $ 300.000: Wanneer land financieel uit is, worden gewone gezinnen de laatste die de last dragen
De ervaring van de huiskoper van Sichuan Shoes onthulde de meest retrospectabele realiteit in het Chinese vastgoedsysteem.
In 2019 werd 1,6 miljoen yuan gekocht voor huisvesting.
Vandaag de dag kan er maar 300.000 dollar verkocht worden.
Bankleningen hebben nog een miljoen yuan over.
Korte tekstlijnen kunnen een verlies van inkomsten uit jaren werk voor een gezin en een lange schuldenlast in de toekomst registreren.
De landfinanciering van China daarentegen is de afgelopen jaren enorm toegenomen.
In 2021 bedroeg de nationale begroting voor grondconcessies 8,7 biljoen RMB. Zelfs in 2025, toen de vastgoedmarkt steeds minder werd, produceerden grondconcessies nog steeds meer dan 4 biljoen dollar.
Deze cijfers geven de vastgoeduitbreiding weer die de grondfinanciering ooit ondersteunde en weerspiegelen ook de langdurige afhankelijkheid van lokale financiering op de grondmarkt.
Uiteindelijk echter is de daling van de vastgoedprijzen een nieuwe financiële situatie aan het creëren.
De huisvesting, die vroeger een garantie was voor de groei van de welvaart, kan nu een zware schuld worden; De langetermijnspaargeld is geïnvesteerd in onroerend goed, terwijl de marktwaarde aanzienlijk is gedaald; Een woning die niet langer leningen dekt, kan nog tientallen jaren in het inkomen van de huishoudens blijven steken.
Dit alles wijst erop dat de vastgoedcrisis in China verder is gegaan dan de normale aanpassing van de marktprijzen en dat er directe structurele tegenstellingen tussen grondfinanciering zijn gebleken, de herstructurering van de huisvesting en het financiële schuldsysteem.
Stedelijke grond is staatseigendom, lokale overheden ontvangen inkomsten uit grondgebruik concessies en aanverwante belastingen, terwijl inwoners moeten kopen huisvesting voor decennia van werkinkomen en De financiële gevolgen van een aanzienlijke daling van de huizenprijzen dragen.
Wat echt hervorming nodig heeft is een systeem dat landvoorraden, fiscale inkomsten en de schuld van de huishoudens sterk bindt.
Wanneer de omvang van de openbare macht bepalend is voor de langetermijneffecten van de grondvoorziening, het beleid inzake vastgoedfinanciering op de marktuitbreiding, moeten de regeringen de publieke verantwoordelijkheid op zich nemen. voor hun macht en invloed op het beleid.
Voor gezinnen die in een diepe val van activa hebben gezeten, is institutionele hervorming nodig dat de schulden worden verzacht en de risicodeling wordt verbeterd, zonder alle zware gevolgen van vastgoed uitbreiding wordt geduwd naar gewone huis kopers.
China heeft een tijd van financiële welvaart achter de rug. Lokale financiering heeft enorme inkomsten gegenereerd uit de uitbreiding van onroerend goed, en vastgoedbedrijven en financiële systemen zijn in dit proces blijven groeien.
Vandaag is het verlies van familierijkdom na de bubbelbarsting werkelijkheid geworden.
De 1,6 miljoen dollar aankoop van een huis dat nu meer dan 300.000 yuan kan verkopen is zowel een familie-rijkdom val en een zware rekening over van de lange termijn operatie van China's land financiën.
De inkomsten die eenmaal gegenereerd zijn door de grondfinanciering worden opgenomen in de overheidsboeken, terwijl de schuld die overblijft door de splitsing van de vastgoedbel wordt geschreven in de levens van talloze gewone families voor de komende decennia.
Artikelbespreking
Geverifieerde leden kunnen openbaar over dit bericht discussiëren en hun eigen inhoud beheren.
Lidmaatschapsstatus controleren…