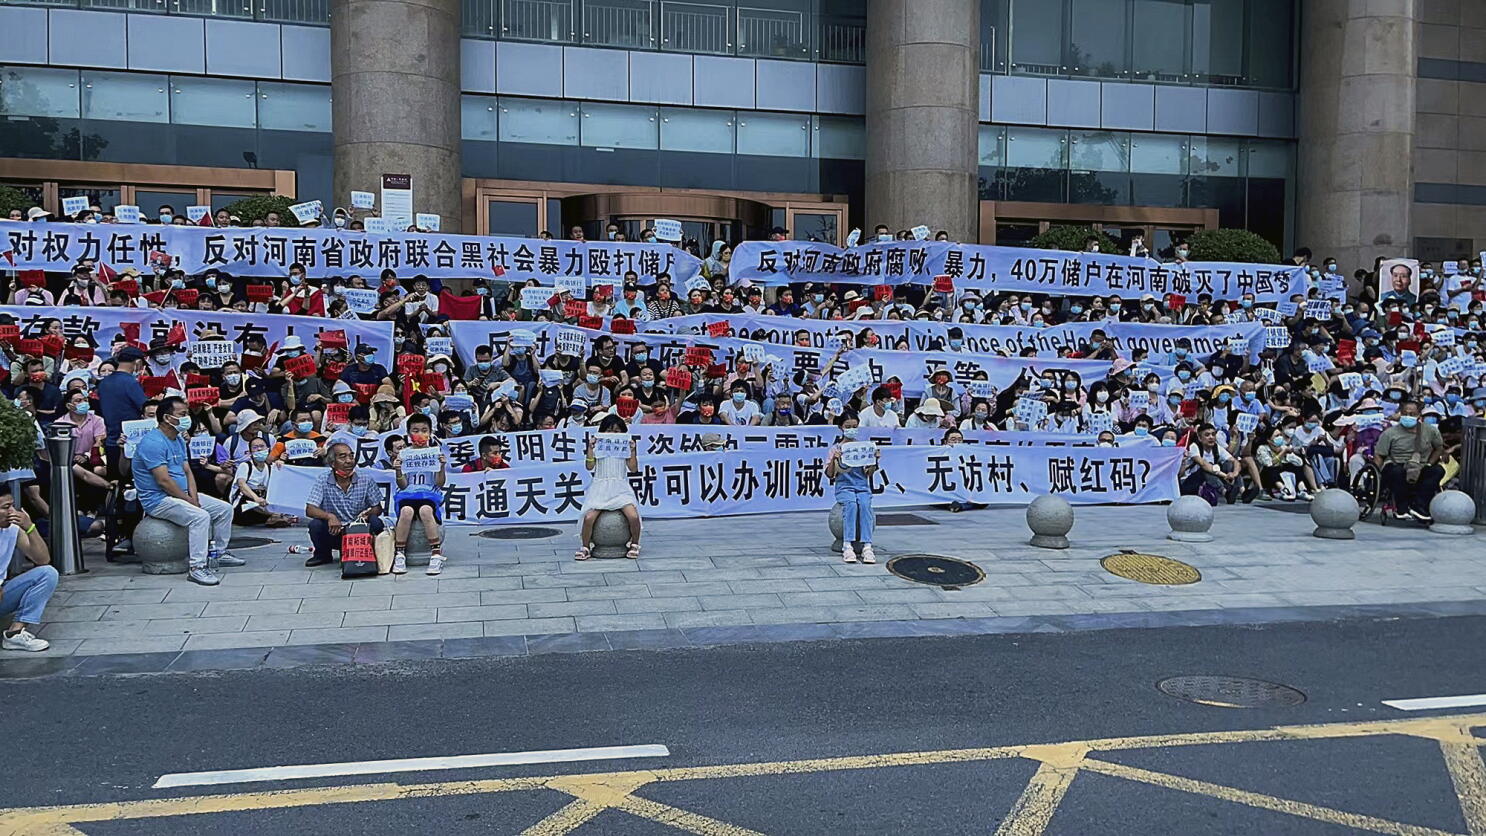
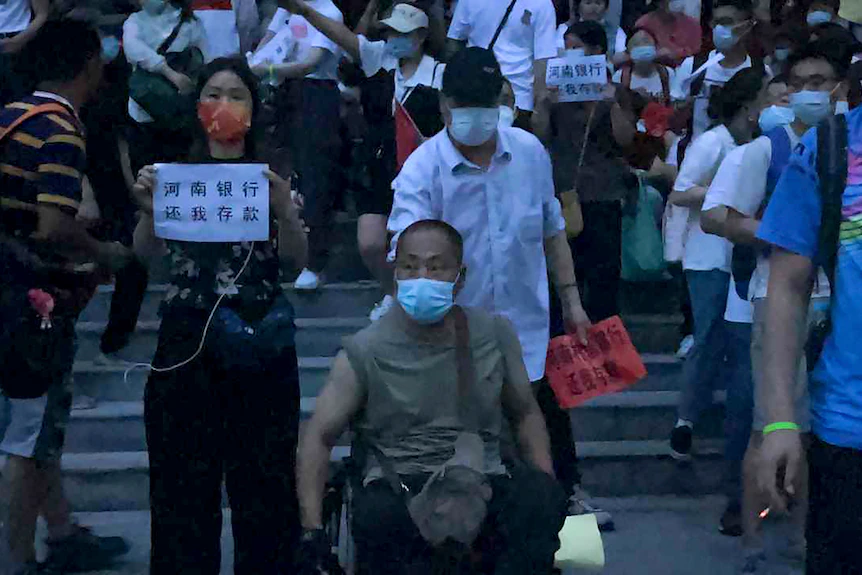
河南村镇银行存款兑付风波持续四年半,仍有储户无法取回银行卡内的活期存款。11月12日,十余名储户再次前往北京,试图向国家金融监督管理总局反映问题,并通过北京金融法院寻求司法救济。然而,多名储户反映,他们刚出火车站便遭到身份不明人员拦截、围堵和拖拽,部分人被困在车辆内,无法自由离开。
现场流传的投稿记录了储户的哭喊:“血汗钱拿不到,没有饭吃了。”
另有数名储户表示,他们成功抵达北京金融法院,递交了要求归还存款的相关材料。持续四年多的河南村镇银行事件,由此再次暴露出两重困境:一方面,部分储户仍无法正常支取自己的资金;另一方面,储户寻求监管介入与司法救济的过程,也不断受到干扰。
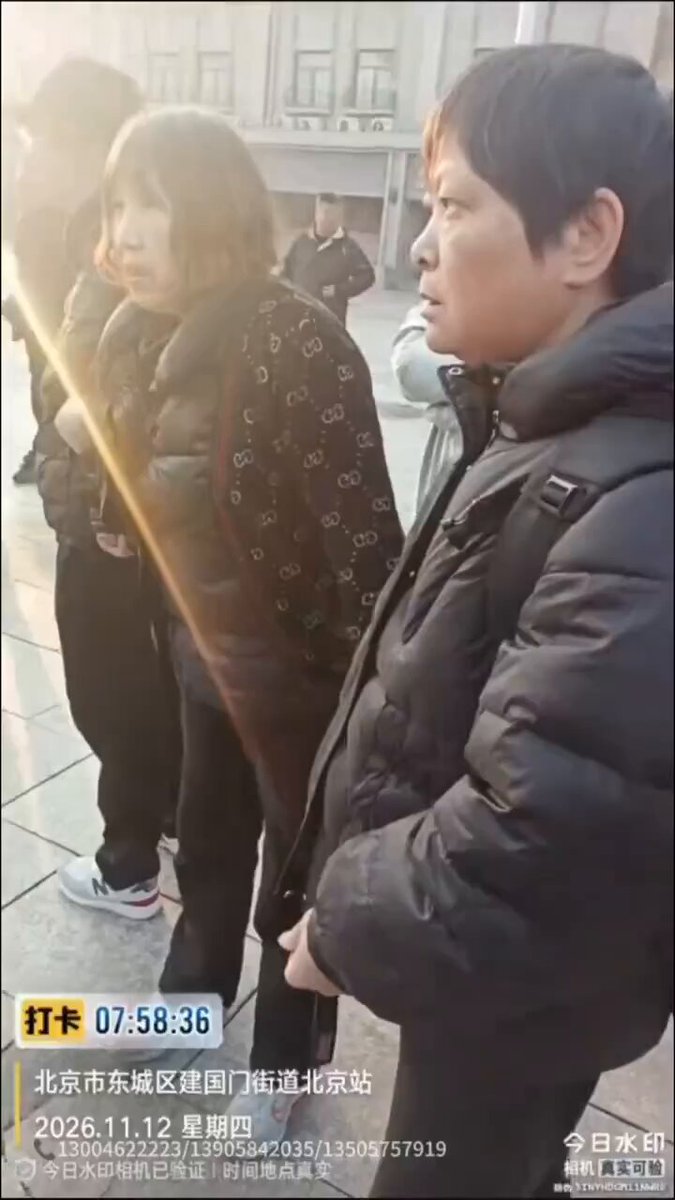
刚出北京站就遭拦截,储户讨钱之路再遇阻碍
根据11月13日公开传播的现场投稿,11月12日,十余名河南村镇银行储户分别前往北京有关金融监管及司法机构,希望推动长期悬而未决的存款兑付问题。
储户反映,部分人员刚离开北京站,就被要求出示身份证件,随后遭身份不明的人员围堵、拉拽。另有储户原本计划前往国家金融监督管理总局,却在途中被拖入车辆,一度无法自行离开。
这些人员的具体身份、所属单位及拦截依据尚未见公开说明。不过,储户所描述的行动已经涉及公民人身自由和依法反映诉求的权利。实施拦截者是否具有执法资格,是否履行法定程序,相关组织和指挥责任由谁承担,均应有明确交代。
在一些储户遭遇阻拦的同时,另有储户成功抵达北京金融法院并递交材料。这意味着,持续多年的取款争议,仍在沿着金融监管投诉、司法诉讼和信访等多条渠道寻求解决。
储户的基本诉求始终没有改变:取回自己存入银行的资金,获得明确的处理结果。
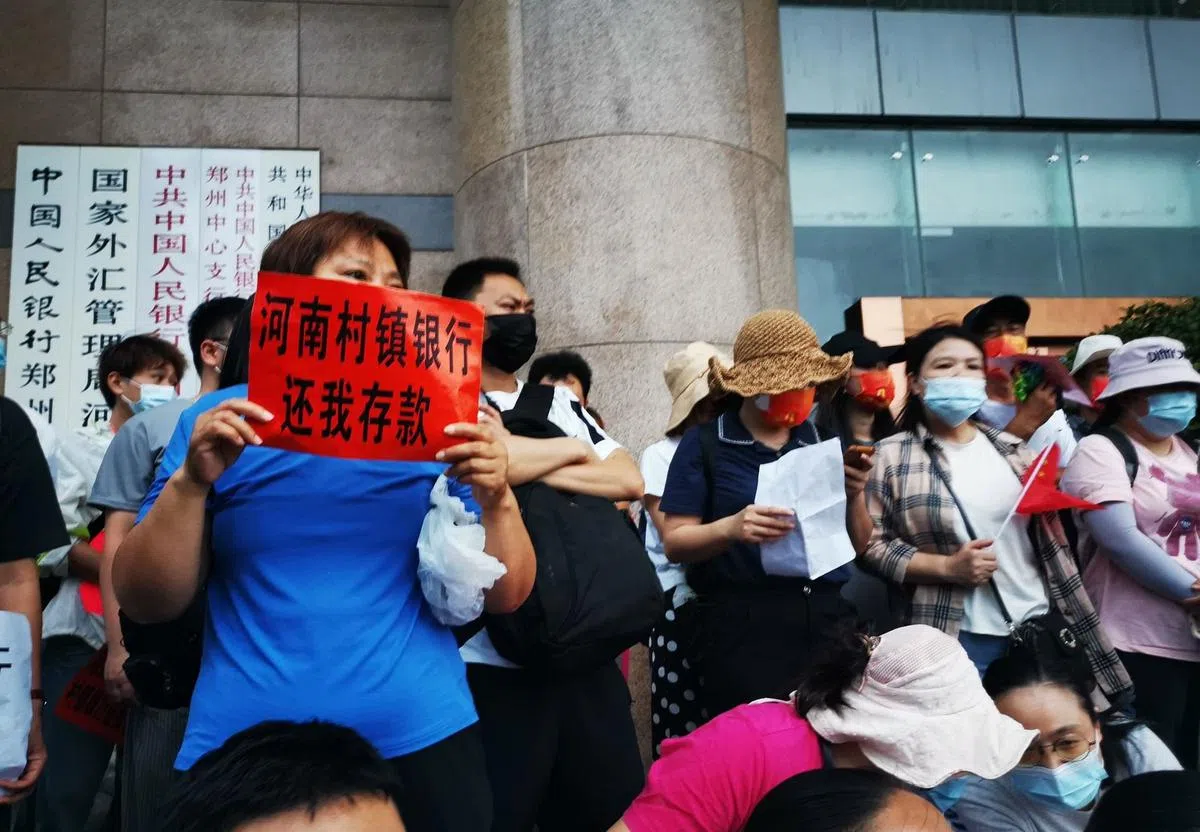
从银行取款难到跨省维权,四年多仍未解决
河南村镇银行事件始于2022年4月18日前后。当时,禹州新民生村镇银行、上蔡惠民村镇银行、柘城黄淮村镇银行和开封新东方村镇银行相继出现线上取款、转账渠道无法正常使用的情况,涉及大量来自河南省外的储户。
事件发生后,河南金融监管部门将部分涉案资金认定为银行“账外业务”,并从2022年7月开始分批安排本金垫付。2022年8月29日公布的方案规定,单家机构单人本金不超过50万元的符合条件客户可获得相应垫付,超过50万元的先按50万元垫付,剩余权益保留,后续依照涉案资产追偿情况处理。
然而,这套处理机制并未让所有储户的资金问题得到解决。
2026年1月,已有数十名河南村镇银行储户试图起诉相关银行,涉及开封新东方村镇银行、禹州新民生村镇银行和上蔡惠民村镇银行。相关公开记录显示,代理律师曾向河南省高级人民法院和许昌市中级人民法院提交投诉材料,要求推动相关案件依法受理。
同年8月,储户再次前往北京,向多个中央机关及北京金融法院反映问题。8月31日,又有数十名储户前往河南许昌讨要存款,据当事人反映,他们抵达许昌站后遭不明人员带走,并被限制行动。
这些连续发生的事件显示,河南村镇银行的存款争议,早已超出单纯的银行经营风险处置范围,进一步涉及储户的司法救济、监管责任和人身权利保障。
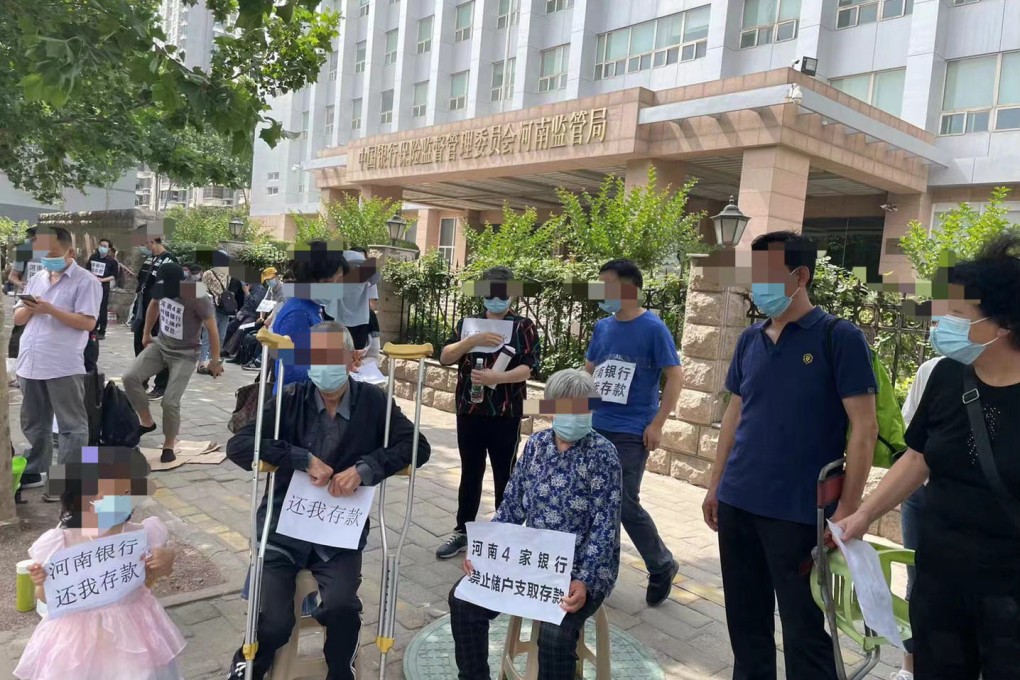
曾有1317名储户被赋红码,地方官员滥用权力已有正式调查结论
河南村镇银行事件中,行政力量介入储户维权并非首次引发争议。
2022年6月,河南郑州曾发生储户健康码异常变红事件。郑州市纪委监委随后公布调查结果,确认部分地方官员擅自决定对村镇银行储户赋红码,涉及1317人。
官方通报明确指出,时任郑州市委政法委常务副书记冯献彬、时任共青团郑州市委书记张琳琳等人参与相关决定或执行。冯献彬被撤销党内职务并受到政务撤职处分,张琳琳等其他责任人员也受到相应处分。
这是河南村镇银行事件中一个具有明确调查结论的案例:地方公权力曾被违规用于限制储户活动,而有关官员的责任已经得到官方确认。
四年后,北京站外再次出现储户声称遭不明人员拦截的事件,尤其需要对相关人员身份、行动依据和组织关系作出调查。
如果储户只是前往金融监管机构反映存款问题,或者向法院递交诉讼材料,任何限制其人身自由的行动,都必须受到法律和程序约束。处理金融风险,不能成为阻断公民正常寻求救济的理由。
活期存款为何无法支取,金融监管责任必须回到法律本身
中国《商业银行法》第二十九条明确规定,商业银行办理个人储蓄存款业务,应遵循存款自愿、取款自由、存款有息等原则。第七十三条规定,商业银行无故拖延、拒绝支付存款本金及利息,造成客户财产损害的,应承担相应民事责任。
《存款保险条例》则规定,符合条件的被保险存款实行最高50万元的限额偿付制度。
河南村镇银行事件的关键法律争议,在于部分储户认为自己办理的是正规银行存款,而有关部门此前将部分涉案资金纳入“账外业务”及刑事案件处置范围。
这种定性直接影响储户能否取得本金、通过何种渠道追偿,以及银行、涉案企业和监管机构分别承担什么责任。
但银行内部存在违规经营、股东违法犯罪,并不意味着普通储户对自身资金的权利可以无限期悬置。对于尚未获得兑付的资金,有关银行和监管部门至少应明确账户资金性质、具体处理依据、责任主体及可执行的救济途径。
在此过程中,河南相关村镇银行及其股东、河南金融监管部门、国家金融监督管理总局和依法受理案件的司法机关,各自承担不同的法定职责。
金融监管部门需要解释风险处置与存款保护的衔接,涉事银行需要说明未兑付资金的处理依据,司法机关则有责任依法处理储户提出的诉讼申请。
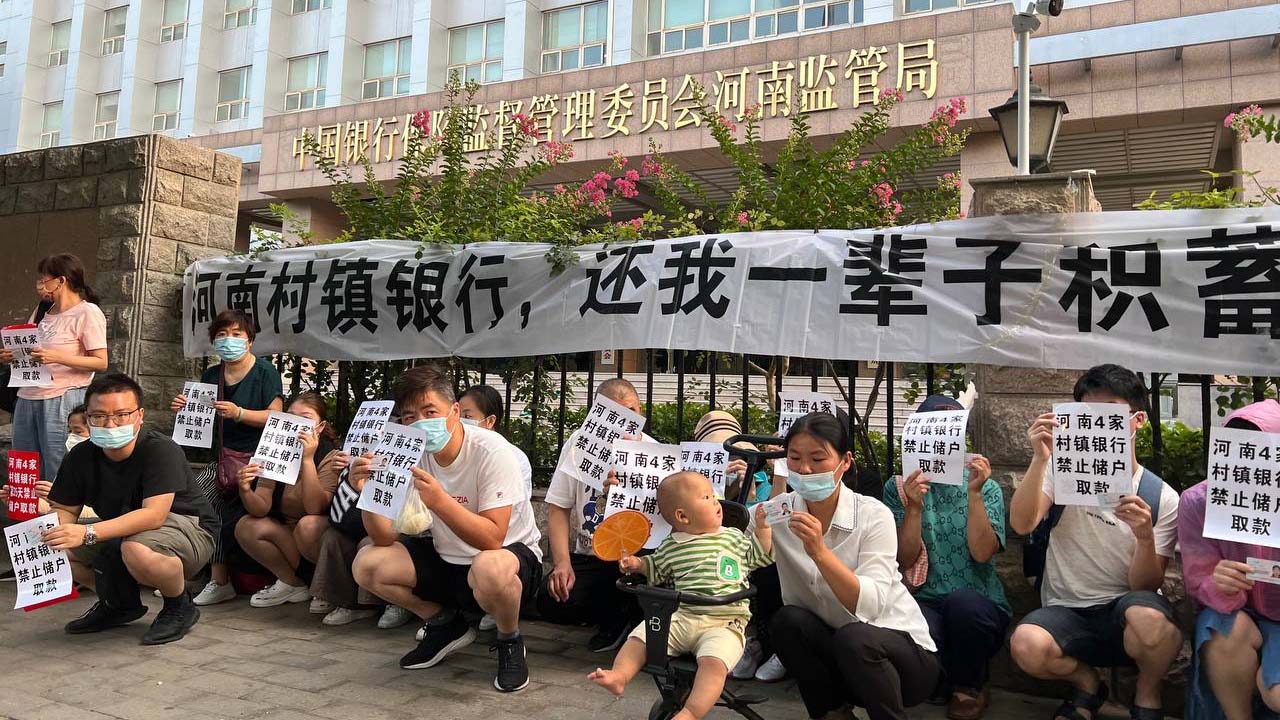
四年半后,储户仍在讨要自己的钱
从2022年4月银行出现取款异常,到2026年11月储户再次进京,时间已经过去四年半。
对于陷入存款争议的家庭而言,这段时间意味着个人积蓄无法正常使用,也意味着持续增加的生活压力、追偿成本与法律负担。
11月12日的北京站外,储户哭喊没有钱吃饭的场景,让这场延续多年的金融事件再次回到普通人的生活现实。
河南村镇银行风波已经历刑事侦查、金融风险处置、分批垫付及持续多年的储户申诉,但仍有当事人表示,他们银行卡内的资金无法取回。
当储户从银行柜台走向法院和监管机关,最终连正常反映诉求都可能遭遇阻拦,事件所暴露的已不仅是存款兑付争议,更是金融监管、司法救济与公民权利保障之间长期存在的矛盾。
保护储户的合法财产权利,必须体现在实际兑付和有效救济之中。金融案件的处置结果,也不能以储户不再公开讨要存款作为问题解决的标志。
文章讨论
已验证会员可围绕报道公开交流,并自行管理自己的内容。
正在检查会员登录状态…