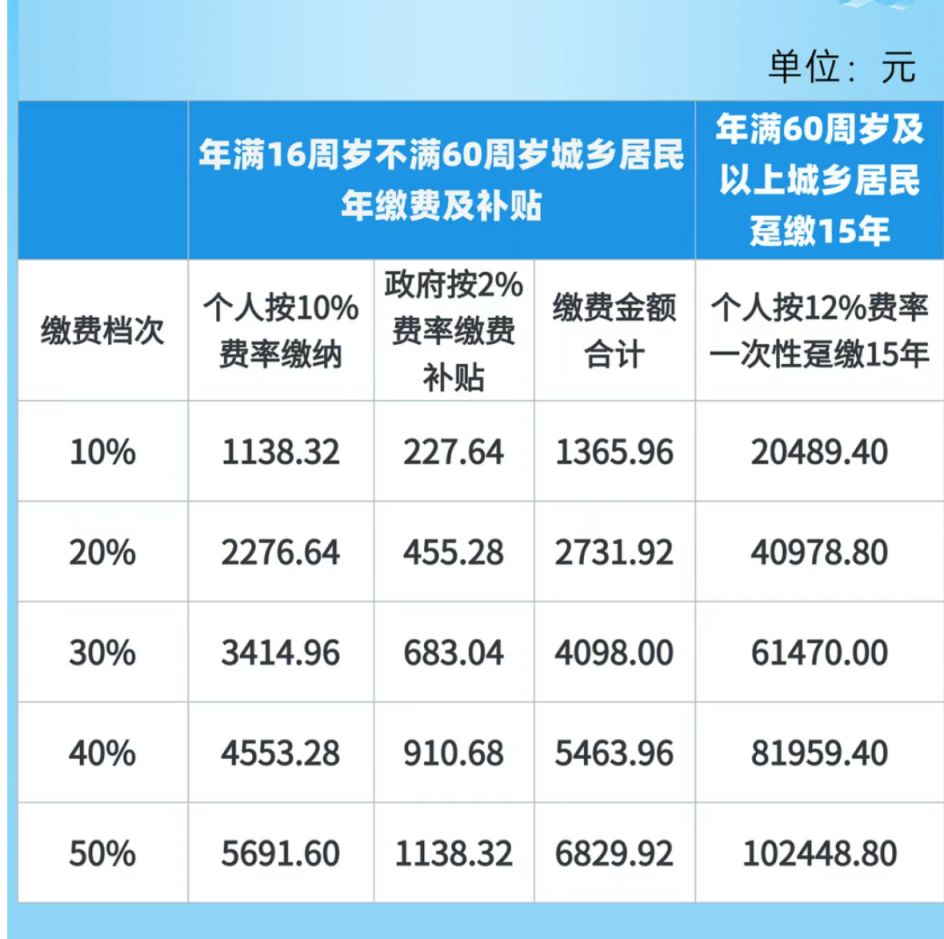
11月15日,成都居民排队补缴城乡居民养老保险的影像在社交平台传播。成都市官方公布的2026年城乡居民养老保险缴费标准显示,符合条件的60岁及以上居民,最高档可一次性缴纳102448.8元。按每月领取1433元的案例测算,累计约六年领回缴费本金。“六年回本”成了最吸引人的宣传口号。对老人而言,十万元可能是毕生积蓄;对掌握社保资金和支付规则的政府而言,这笔缴费对应的是未来几十年的持续给付责任。
这一幕让人想起中国房地产的预售模式:开发商先收购房款,再以未来交楼作保证。销售资金不断流入时,承诺看起来牢靠;资金链断裂,普通家庭便承担烂尾楼和房贷的双重代价。养老保险不是房地产预售,制度上有个人账户、专门基金与财政补助,但“先集中收钱、后长期兑现”的风险结构,足以让公众警惕房地产之后又一种“庞氏式”资金叙事。
“六年回本”是一句诱人的宣传,却不是一份能够保证几十年支付的财政账本。
严格说来,庞氏骗局是利用后来者的投入支付先前参与者收益,并掩盖真实资金来源;仅凭集中补缴不能认定养老基金已经构成这种骗局。真正需要揭露的是“六年回本”营销把未来支付能力藏在了眼前的收益计算后面:老百姓先交出真金白银,却难以独立监督政府如何管理资金、如何安排长期支付。每月1433元是这一案例采用的待遇测算值,并非所有缴费者统一适用的官方领取标准。
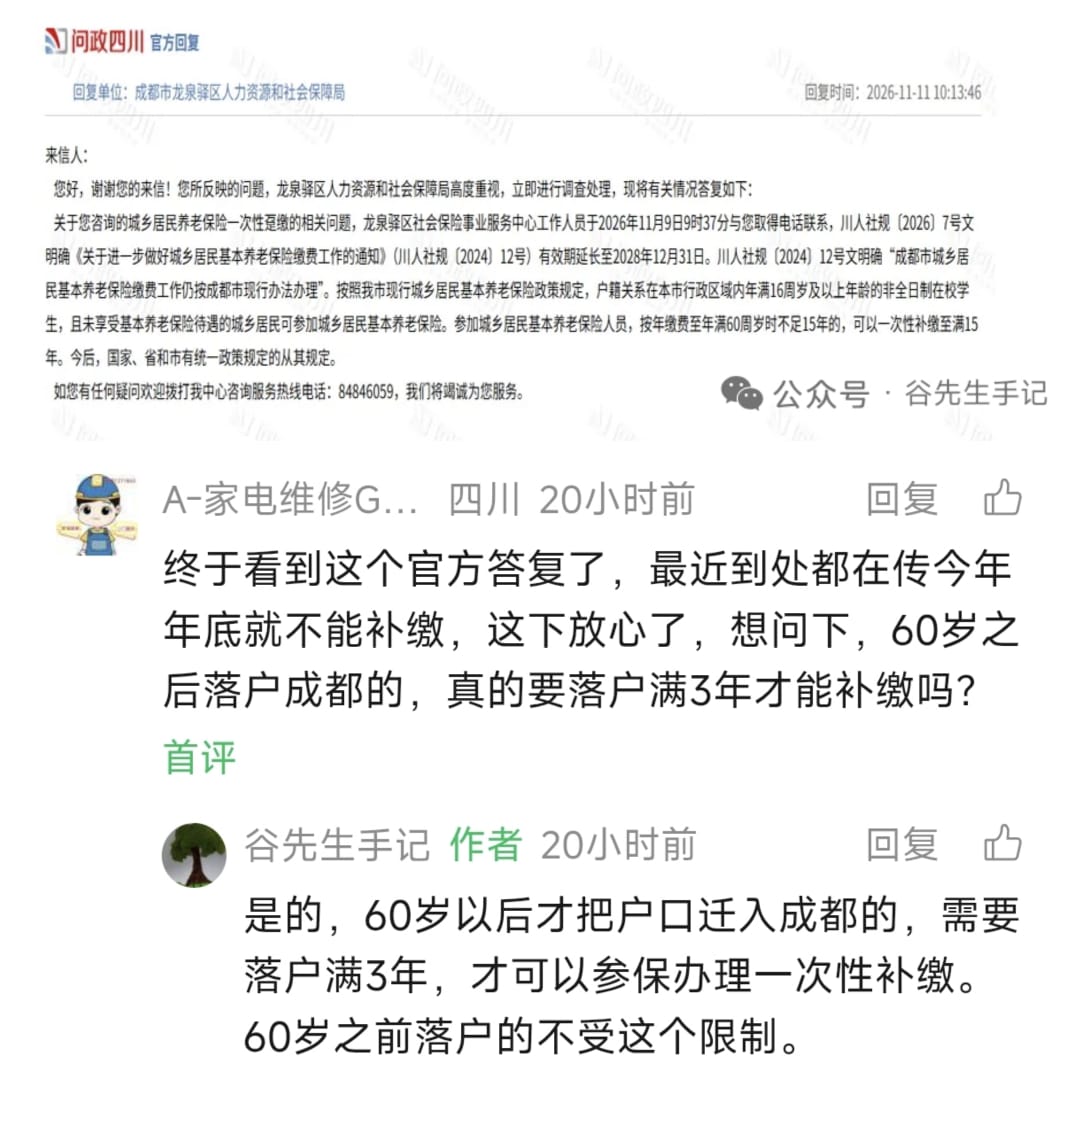
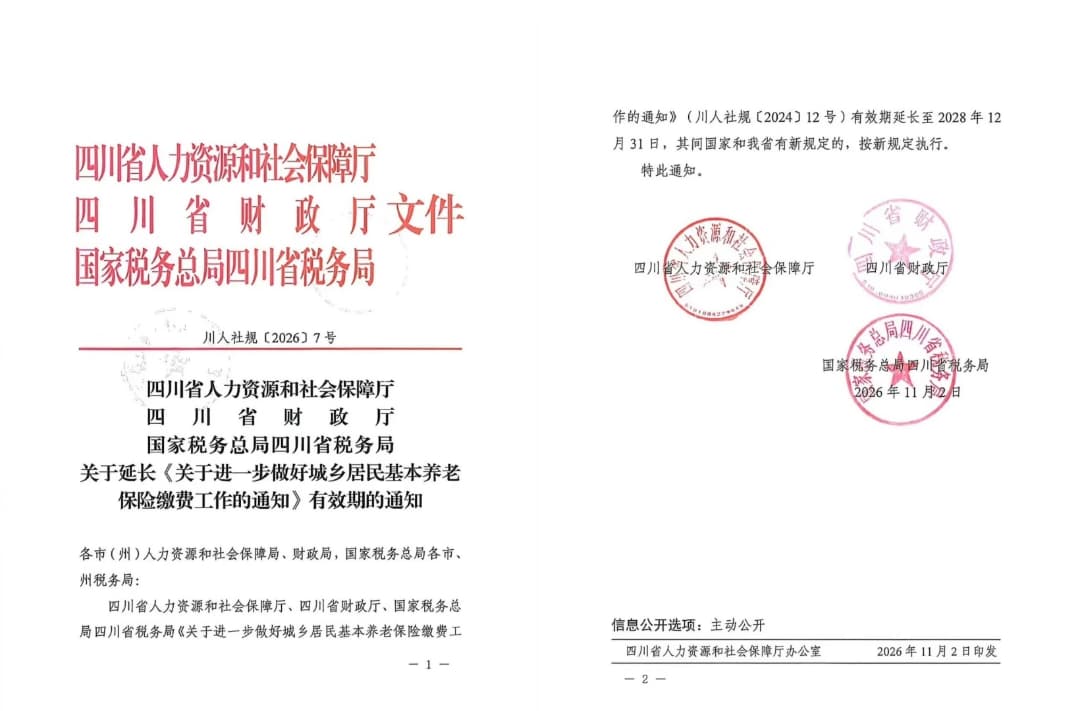
四川11月2日已将有关补缴政策有效期延长至2028年底,成都11月13日再次公开回应。成都年初就公布了缴费标准,补缴并非突然开放的新福利。旧文件与新通知交叉传播,叠加“错过就没有”的网络催促,推动居民集中办理。掌握政策解释权的是政府,承担信息混乱和仓促决策风险的却是普通家庭。
真正压在养老金承诺背后的,是地方财政
更沉重的账本在财政端。成都2025年一般公共预算收入2000.7亿元、支出2680亿元;四川省同年一般公共预算收入5853.9亿元、支出13697.6亿元,地方政府债务余额达28015亿元。这些收支差额不能直接当作法定赤字,养老基金也不是地方政府可以随意挪用的现金,但债务偿付、公共服务与养老财政补助的长期压力确实同时存在。
到2025年底,中国60岁及以上人口已经超过3.23亿。老年人口扩大、出生人口减少,意味着养老金支出压力将持续多年。一次性补缴增加的是当期缴费收入,同时也形成未来待遇责任;仅凭今天排了多少人、收了多少钱,无法证明未来二三十年能够稳定兑现。把养老保障说成稳赚不赔的投资,就是用短期诱惑遮住长期负担。
成都老人排队交出的,是攒了多年的养老钱。房地产危机已经展示了先收款、后交付模式下权力、资本与普通家庭的风险错配。如今,养老金的管理和规则仍集中在中共党政体系之中,居民缺少独立监督和约束政策变化的权力。“六年回本”背后的制度问题,是政府掌握收钱与决策权,普通人承担缴费成本和未来不确定性;庞氏式承诺越动听,公共财政的真实责任就越容易被掩盖。
文章讨论
已验证会员可围绕报道公开交流,并自行管理自己的内容。
正在检查会员登录状态…