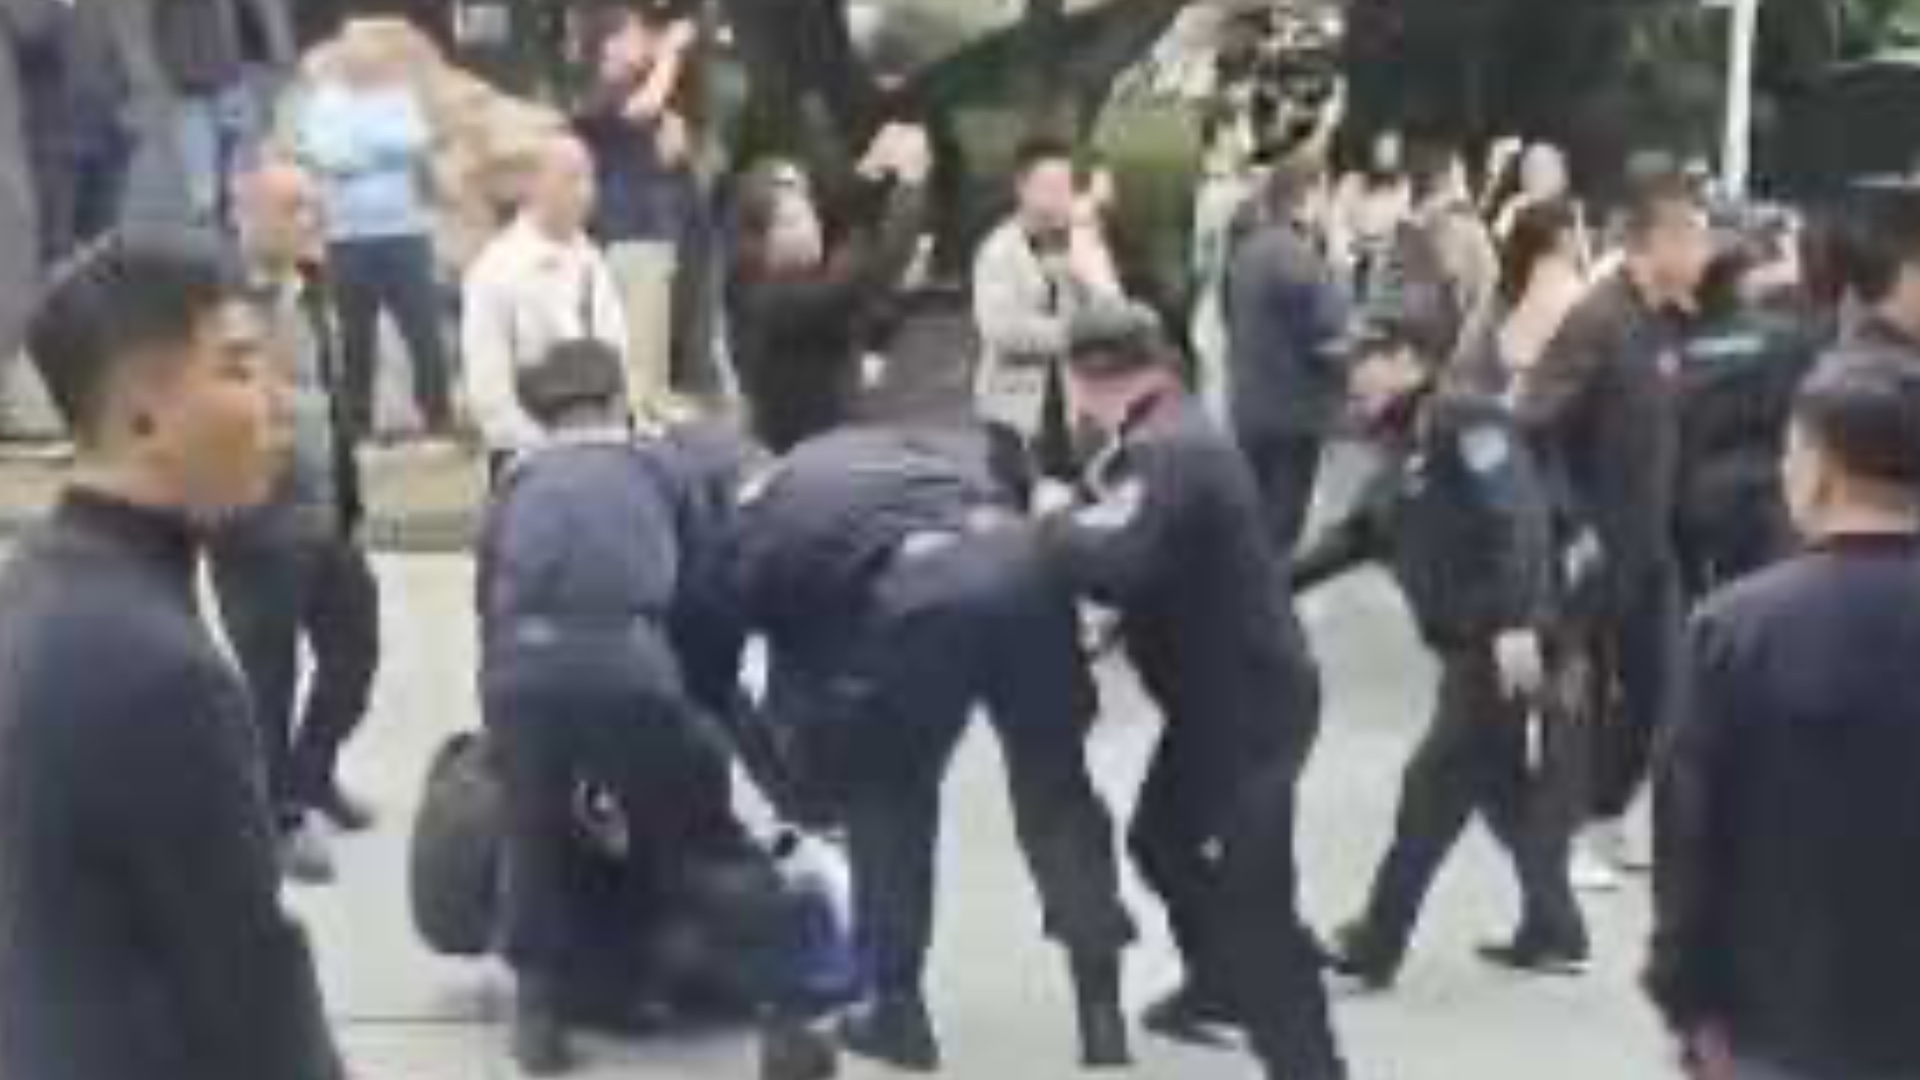
全国多地商户使用重庆鲲鹏支付收款,顾客已经完成付款,经营者却无法收到属于自己的营业收入。11月5日,一批商户前往中国人民银行重庆市分行,抗议监管不力、要求解决资金结算问题。独立抗争记录网站《昨天》发布的消息显示,警方随后介入并带走多人。
这起事件最令人愤怒的反差是:一家持有人民银行支付业务牌照的机构,已经承认自己的资金清算和出款管理存在问题,而前往金融监管机关追讨经营收入的商户,却在维权现场遭到警察控制。
金融机构出现问题,损失由普通商户承担;商户走向监管机关追责,最先出现在现场解决问题的却是警察。
顾客付款成功,商户收入却被卡住
鲲鹏支付前身为钱宝支付,是持有中国人民银行支付业务许可的第三方支付机构。
10月下旬以来,全国多地商户陆续反映,通过该公司POS机及支付通道完成的正常交易,资金未能按约定时间进入银行账户。
11月初,来自河南、湖北、四川、广东等地的商户前往重庆两江新区鲲鹏支付总部追讨欠款。
公开报道显示,受影响资金从数百元到十几万元不等。部分商户连续多日无法提取已完成交易的营业款,经营周转受到影响。
11月4日,鲲鹏支付发布致歉公告,承认此次大面积结算延迟是公司自身在清算调度、出款流程和内部风险管理方面存在不足造成的。
这一公告的重要意义在于,企业已经承认未按时结算的责任属于自身经营管理问题。
但承认管理失误,并不等于解释了资金的去向。
商户需要知道的,是已经收取的营业款究竟在哪里、资金是否完整保留、为什么无法按时支付,以及企业能否履行所有未结算交易的支付义务。
公告没有公开整体欠款规模、涉及商户数量和统一兑付时间表。
监管机关收到投诉,商户却仍找不到钱
11月4日,《经济观察报》记者在人民银行重庆市分行看到有关接待安排。监管部门已收到相关投诉,并在鲲鹏支付设置专项信访接待点。
但随后商户仍然需要前往监管机关集体抗议。
11月5日,《昨天》记录了鲲鹏支付商户在人民银行重庆市分行门前维权的场景,并称警方将多名人员带走。
商户为何要从支付公司总部转向央行分支机构?原因并不复杂。
他们面对的已经不只是普通企业合同违约,而是持牌支付机构大面积延迟交付交易资金的问题。
支付牌照意味着这家机构经过监管准入,可以从事特定支付业务,也意味着它应当遵守资金清算、风险控制和商户权益保护方面的监管要求。
牌照本身当然不能保证企业永远不会出现经营问题,但公众有理由要求监管机关说明,获准经营的支付机构为何会让大量商户资金陷入无法正常结算的状态。
鲲鹏支付此前已经因合规问题受到监管处罚。11月6日,《华夏时报》援引业内人士分析指出,其历史合规缺陷与此次延迟到账事件,反映出清算系统和风险管理可能存在长期问题。
这使事件的性质进一步扩大。
如果一家支付机构的风险不是突然发生,而是在已有合规缺陷的基础上不断累积,监管责任便不能简单归结为事故发生后督促企业整改。
付款责任没有解决,维权秩序却受到优先管理
从地方公共权力的运行方式来看,鲲鹏支付事件呈现出一种熟悉的处理模式。
当大批受害者集体追讨款项时,政府系统面对两个任务:一个是解决资金纠纷,一个是管理聚集抗议的人员。
前者涉及复杂的企业账目、资金清算、监管责任和可能的经营风险,处理成本很高。后者则可以通过警察到场、分散人群和控制现场快速完成。
当警察带走商户的消息与企业资金仍未兑付的情况同时出现,问题就十分突出:国家机器对维权人群的管理能力,似乎比对持牌支付机构的风险纠正能力更加直接有效。
这并不意味着每个现场人员的行为都不需要遵守法律,而是说,不能因为受害商户聚集抗议,就把他们正常追讨经营收入的行为视为需要优先解决的公共安全问题。
受影响商户并没有要求获得额外利益,他们要求取回的是已经完成交易的营业收入。
资金风险和监管失职,不能靠维稳来结案
鲲鹏支付承诺成立工作组、逐笔核验交易并安排出款。这些措施能否真正解决问题,最终要看商户账户是否实际收到资金。
对于这起事件,最重要的事实指标不是发布了多少整改公告,而是未结算金额是否下降、实际兑付比例是多少、商户资金是否完整。
涉及中国人民银行重庆市分行的监管责任,也不能因为企业公开道歉便自动结束。
当一家持牌机构出现大面积资金结算异常时,监管部门有责任运用其法定职权保护商户权益,并调查此前风险管理缺陷为何长期存在。
一个能够迅速组织警力应对追款商户,却不能同样迅速保障商户营业收入安全的治理体系,暴露出公共权力在维护秩序与保护财产权之间的失衡。
鲲鹏支付事件揭示的真相,是普通经营者在中国金融体系中的脆弱地位。他们必须相信持牌机构能够正常处理交易,必须遵守监管制定的支付规则,却未必能够在机构失控时及时取得自己的资金。
当监管无法阻止问题发生,又无法迅速解决受害者损失,商户最终只剩下聚集讨款这一种施压方式。
而当这种方式又遭到警察干预,金融风险便进一步演变成公民维权权利受到限制的问题。
文章讨论
已验证会员可围绕报道公开交流,并自行管理自己的内容。
正在检查会员登录状态…