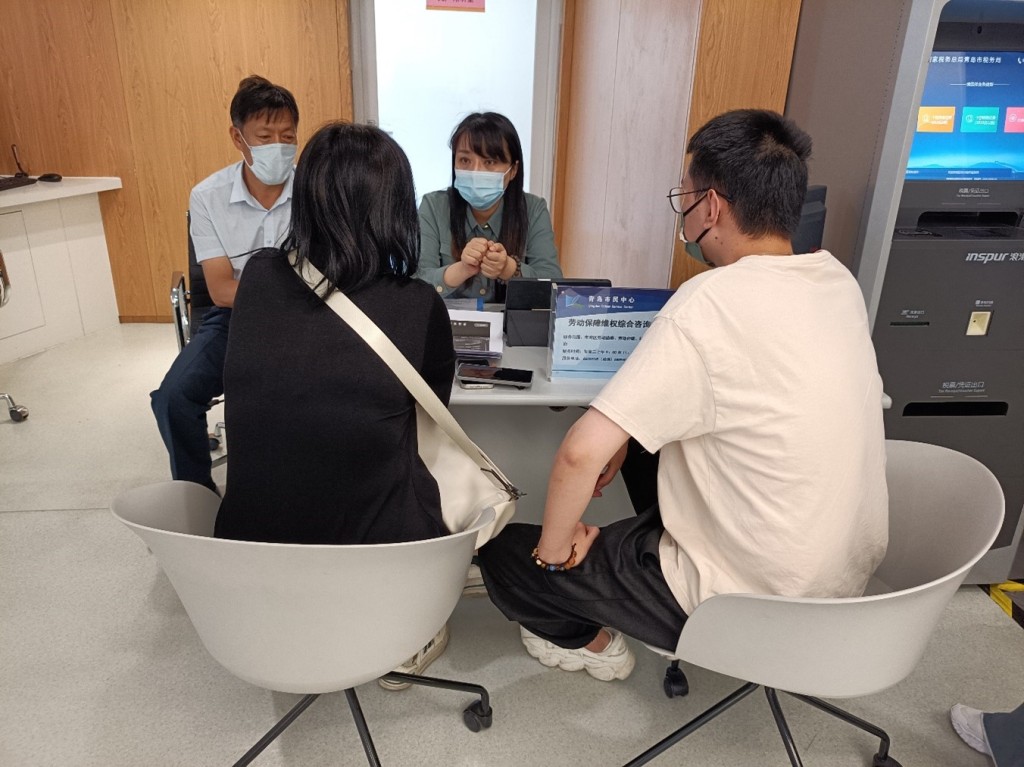
两名工人追讨企业欠缴的社会保险,先要通过劳动争议程序确认劳动关系,再等待行政部门调查、责令补缴,最后进入行政处罚及强制执行程序。
这起发生在山东青岛的案件,揭示了中国劳动者追讨社保所面临的现实障碍。
2026年11月1日,国家税务总局制定的《全国税务行政处罚裁量基准(2026年版)》正式施行,将用人单位欠缴社会保险费纳入全国统一税务行政处罚裁量体系。企业经责令限期缴纳后仍拒不补缴的,按照欠缴金额及比例,最高可处欠缴数额三倍罚款。
处罚尺度实现全国统一,但劳动者真正需要的,是企业欠缴的社保资金能够追回,缴费记录得到补正,养老、医疗及其他社会保险权益得到落实。
两名工人追缴社保,行政处罚之后还有强制执行
青岛市人力资源和社会保障局2025年公开的一份重大劳动保障违法行为通报,记录了两名工人追讨社保的完整行政处理过程。
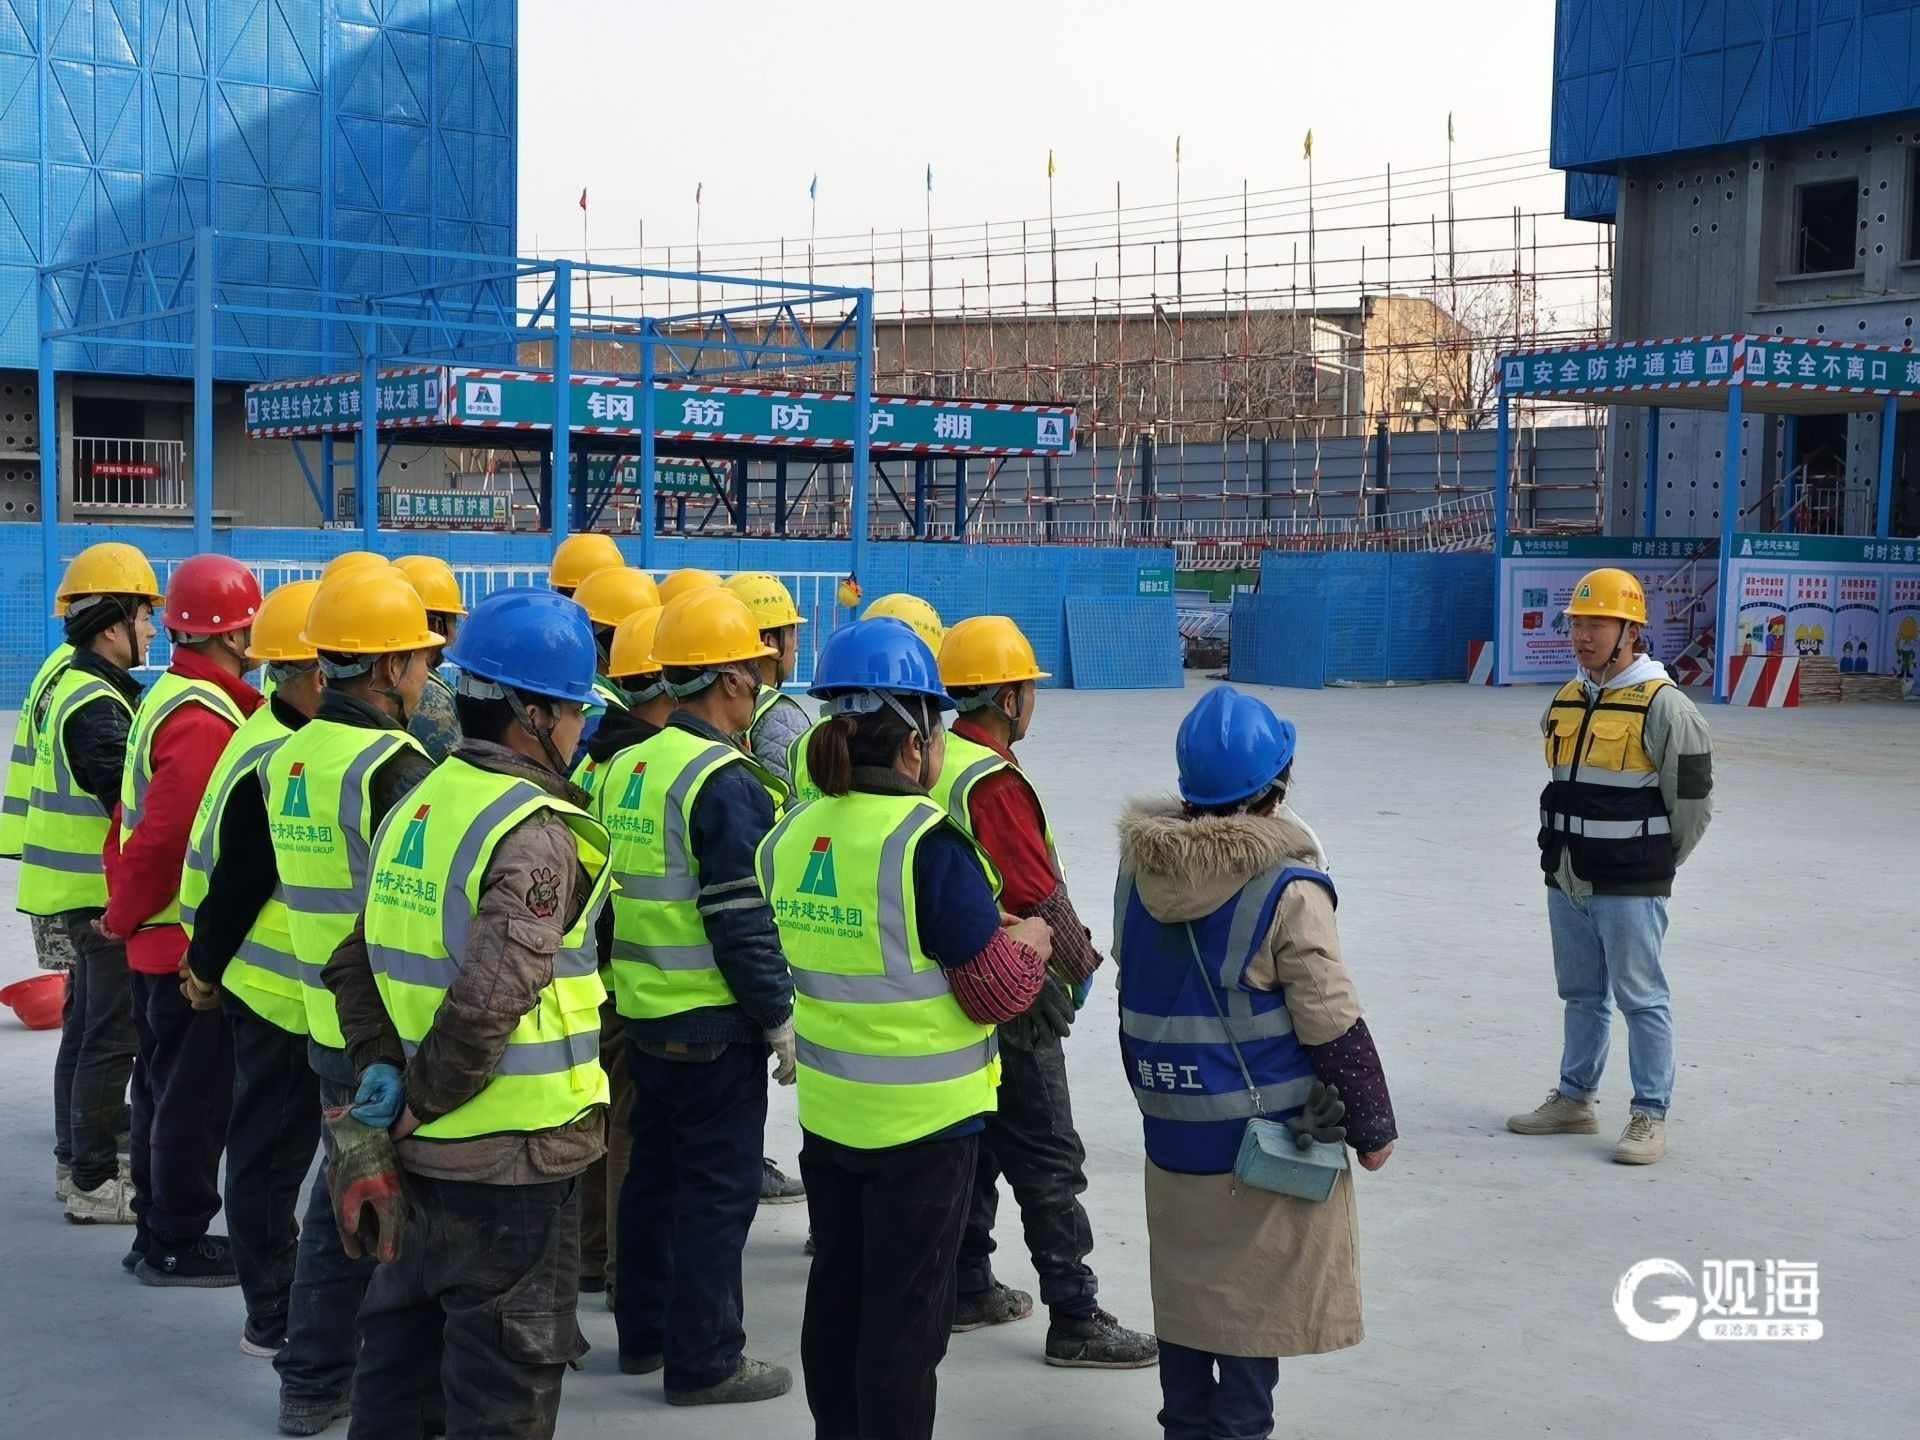
2024年1月5日,青岛市黄岛区人社部门接到投诉,反映青岛固安基业建筑工程有限公司存在欠缴社会保险费的问题。
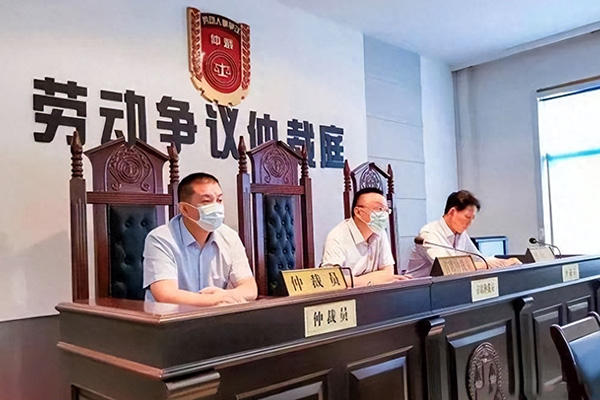
由于劳动关系涉及争议,相关劳动者首先通过劳动争议处理程序确认劳动关系。
此后,黄岛区人社局查实,该公司确实欠缴两名劳动者的社会保险费。
2024年7月18日,人社部门向公司下达《劳动保障监察责令改正决定书》,要求企业依法纠正违法行为。
企业逾期没有履行。
同年11月1日,人社部门进一步下达《劳动保障监察行政处罚决定书》。企业再次逾期未履行。
青岛市人社局在公开通报中表示,黄岛区人社局将依法申请人民法院强制执行行政处罚决定。
从2024年1月接到投诉,到当年11月作出行政处罚,已经过去将近十个月。案件进入行政处罚阶段后,行政决定的实际执行又成为新的环节。
这起案件暴露出社保追缴中的一个核心问题:企业欠缴事实得到确认,并不意味着劳动者被拖欠的社保费用就能立即进入个人缴费账户。
青岛案件发生于此次全国统一税务处罚裁量标准实施之前,属于当地人社部门依法处理的案件。但它展示出的劳动关系认定、欠费追缴、行政处罚与执行程序,正是新制度落地后仍需面对的现实问题。
欠缴50万元和500万元,处罚标准分为三个档次
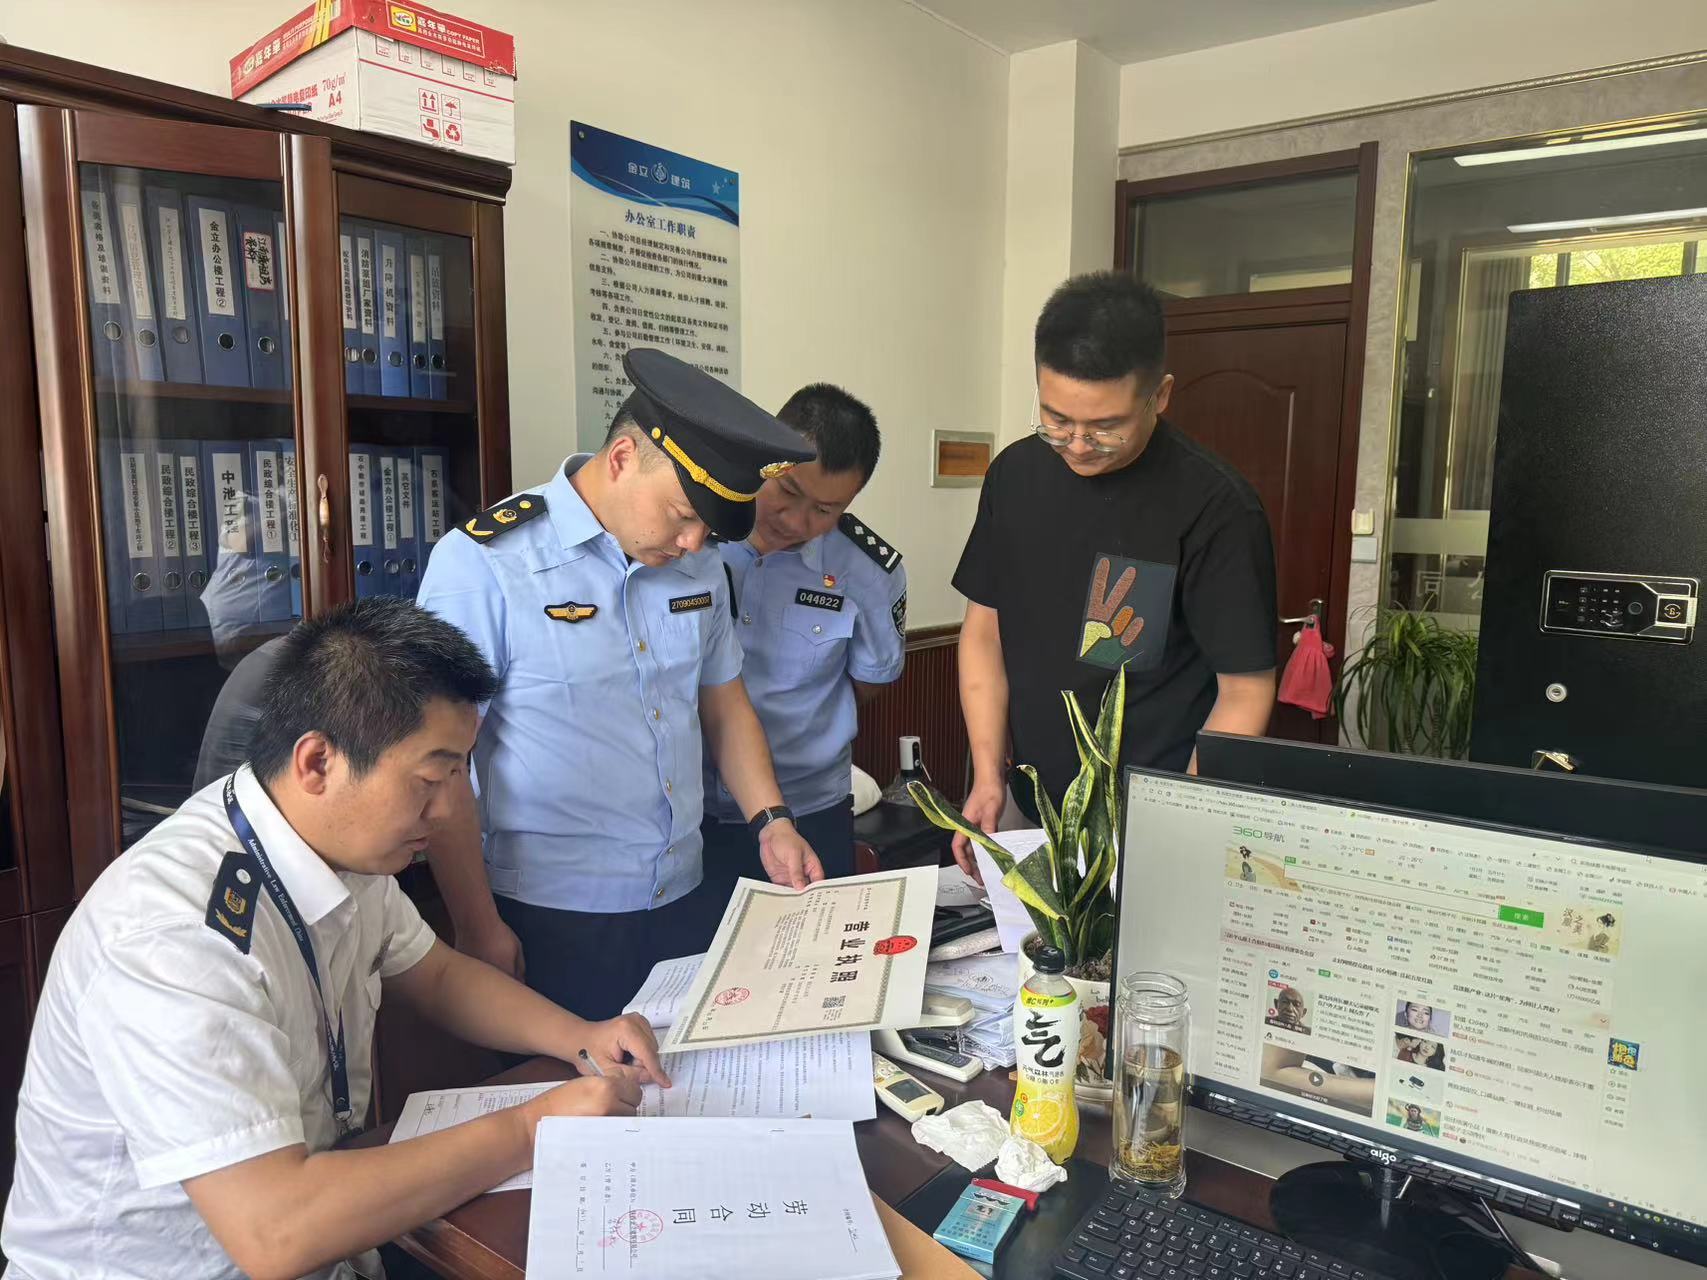
国家税务总局9月28日发布的2026年第20号公告,将全国税务行政处罚事项统一划分为9类66项。
其中,第30项专门针对用人单位未按时足额缴纳社会保险费的行为,依据《社会保险法》第八十六条设定处罚标准。
按照新规定,税务机关对欠缴社保行为采取分档裁量:
一般情节: 欠缴金额不足50万元;或者欠缴50万元以上、不满500万元,且欠缴数额占应缴总额不足30%的,通常处欠缴数额一倍罚款。
较重情节: 欠缴金额在50万元以上、不满500万元且占应缴总额30%以上;或者欠缴金额500万元以上、占比不足30%的,处罚幅度为欠缴数额一倍以上、两倍以下。
严重情节: 欠缴金额达到500万元以上且占比30%以上,或者存在其他严重情节的,处罚幅度为欠缴数额两倍以上、三倍以下。
这套处罚标准改变的是行政机关在法定罚款幅度内如何确定具体金额。
《社会保险法》早已规定,企业未按时足额缴纳社会保险费,由征收机构责令限期缴纳或者补足,并自欠缴之日起按日加收万分之五的滞纳金。经责令后逾期仍不缴纳的,依法处欠缴数额一倍以上、三倍以下罚款。
因此,11月实施的新制度,重点是把过去不同地区的处罚裁量尺度进一步统一。
例如,一家企业欠缴100万元社保费,欠缴数额占其应缴总额20%,与另一家同样欠缴100万元、但欠缴比例达到40%的企业,将分别进入不同处罚档次。
在这一规则下,企业欠缴多少、占应缴总额多大比例,以及收到责令补缴通知后采取何种行动,直接影响最终行政处罚结果。
企业要承担三笔费用,罚款却无法直接补偿工人
从企业财务角度看,社保欠缴可能形成三笔不同的支出。
第一笔是原本就应当缴纳的社会保险费。这笔费用对应企业和职工依法承担的缴费义务。
第二笔是逾期缴费产生的滞纳金。《社会保险法》规定,社保费欠缴期间按照每日万分之五计算。
第三笔是达到法定处罚条件后产生的行政罚款。
三项支出的法律性质不同,实际处理也各有程序。行政机关对企业开出罚单,不能代替企业补缴欠费;行政罚款也不会直接作为赔偿发放给劳动者。
对工人而言,真正重要的是缴费记录能否恢复,以及原本应当享受的社保待遇能否落实。
例如,企业长期按照低于实际工资的基数申报缴费,可能影响劳动者未来养老金的计算。医疗保险欠费则可能影响职工就医时的基金支付及费用结算。
部分劳动者发现单位欠缴时,已经离职、失业,甚至接近退休年龄。
此时,即使行政部门最终确认企业违法,劳动者仍可能面临补缴月份核对、缴费基数更正、待遇重新计算等后续程序。
处罚决定只是行政执法的一部分。对劳动者而言,追缴结果只有落实到具体缴费账户与社会保险待遇,权益保障才真正产生实际效果。
企业经营困难,补缴与罚款形成双重资金压力
新制度也将企业经营困难与依法缴费之间的矛盾进一步推到台前。
中国部分中小企业长期面临订单不足、资金回笼缓慢、融资困难及用工成本上升等压力。
社会保险缴费属于法定义务,企业即使经营困难,也不能自行决定停止履行。
但在实际经营中,部分企业可能将拖欠社保作为缓解短期现金流压力的手段,导致原本应当支付给社保基金的资金被用于维持日常运转。
一旦欠缴时间拉长,企业不仅要补足原始费用,还可能面对持续累积的滞纳金和行政处罚。
对于资金链已经紧张的企业,这些支出又可能进一步加重经营负担。
《社会保险法》第六十三条对此设置了相应追缴安排。企业账户余额不足以缴纳社保费时,征收机构可以要求企业提供担保,签订延期缴费协议;拒不履行法定义务的,还可能依法进入财产执行程序。
广西梧州市长洲区曾公开一宗企业长期拖欠社保费的处理案例。当地跨部门协调机构针对企业经营困难的实际情况,指导制定分期清偿计划,并持续跟踪落实。
据2025年公开材料,该企业截至当年4月累计补缴社会保险费及滞纳金270余万元。
这一案例说明,部分企业欠缴社保问题可以通过行政协调、分期偿还及持续追缴逐步解决。
但行政机关如何区分恶意拒缴与实际经营困难,如何在依法追缴的同时避免使企业失去持续履约能力,也直接影响最终执行效果。
企业经营困难不能由劳动者以牺牲社会保险权益的方式承担;同样,行政处罚也必须遵守法定程序,防止处罚与追缴目标相互脱节。
“自愿放弃社保”被司法解释明确否定
企业少缴社保的另一种常见方式,是要求员工签署放弃社会保险的协议。
部分企业为了降低用工成本,向员工支付一定现金补贴,再以员工已经同意为由停止缴费。
一些收入较低的劳动者,也可能为了增加当月到手工资而接受这种安排。
2025年8月1日,最高人民法院公布劳动争议司法解释(二),明确劳动者与用人单位约定或者承诺不缴纳社会保险费的,相关约定或者承诺无效。
司法解释自2025年9月1日起施行。
根据规定,用人单位未依法缴纳社会保险费,劳动者据此解除劳动合同并请求支付经济补偿的,人民法院依法予以支持。
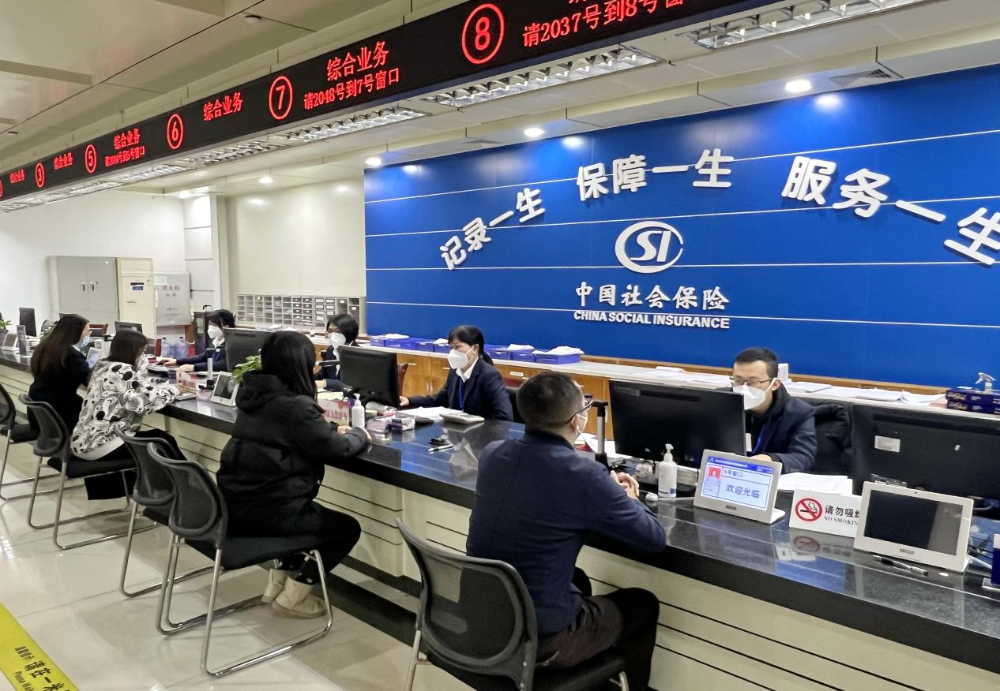
最高人民法院在公开解读中指出,缴纳社会保险是企业和劳动者依法履行的义务,不能通过双方约定免除。
这项司法规则与此次全国税务处罚标准相互衔接,使企业通过所谓员工自愿放弃、现金补贴等方式规避社保缴费的法律风险进一步明确。
对于劳动者而言,签署过放弃社保协议,也不意味着企业因此取得免除缴费义务的权利。
社会保险是一项强制性法律保障,不是企业经营者可以随意取消的福利,也不能成为劳动者为了保住工作而被迫放弃的劳动权益。
全国处罚尺度统一,劳动者权益仍取决于实际执行
此次全国统一税务行政处罚裁量基准,体现出中国社保费征收管理进一步向税务部门集中、执法尺度统一的制度变化。
国家税务总局强调,统一标准旨在规范行政处罚裁量权,提高执法确定性,维护缴费人与劳动者的合法权益。
与此同时,制度实施后的执行链条仍然涉及税务、人社、医保及司法机关。
企业欠缴社保后,劳动者可能需要先确认劳动关系,由有关部门核查欠缴事实,再由征收机关追缴费用。企业拒不履行时,行政处罚、财产执行以及社保记录更新还需要不同部门相互衔接。
青岛两名工人的追缴案件,正是这一执行链条的具体体现。
企业的经营责任必须依法追究,行政机关同样需要保证追缴程序有效运行。劳动者为了追讨本应依法缴纳的社会保险费,不应长期耗费时间和经济成本。
对中国数以亿计的劳动者而言,社会保险关系到退休后的养老金、患病时的医疗费用、工伤后的待遇以及失业期间的基本生活保障。
国家制定统一的行政处罚标准,可以减少地方执法尺度差异,但真正衡量制度成效的,是拖欠社保的企业能否依法补缴,劳动者的缴费权益能否完整恢复。
一张最高三倍的行政罚单,体现了国家对社保违法行为的处罚能力;一笔被拖欠的社保费能否真正追缴到账,检验的则是劳动者权益能否得到实际保护。
从青岛两名工人的追缴经历,到全国统一处罚规则正式实施,中国社保治理所面临的核心问题已经十分明确:法律规定了企业应承担的责任,也赋予行政机关执法权力,而劳动者最终需要的,是这些制度能够转化为真实、完整、可持续的社会保障。
文章讨论
已验证会员可围绕报道公开交流,并自行管理自己的内容。
正在检查会员登录状态…