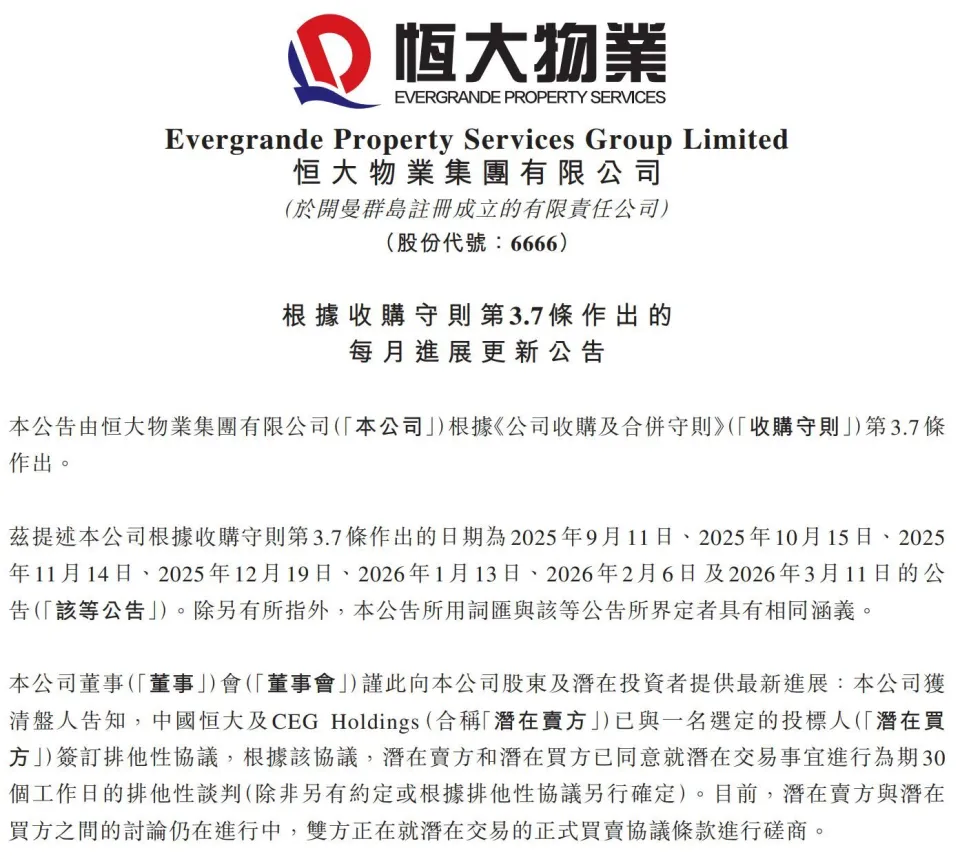
9月30日,恒大物业服务集团披露,中国恒大集团及CEG Holdings (BVI)的清盘人已与一名选定竞购方签署排他协议,就出售合计51.016%的恒大物业控股权继续谈判。路透社援引公司公告报道,排他期持续至10月27日;截至公告发布时,双方尚未签署正式买卖协议,竞购方身份和交易价格也没有披露。
这一步把恒大资产处置推进到更具体的谈判阶段,但并不意味着交易已经完成。恒大物业自2025年起持续通过港交所公告更新潜在股权出售进展;此次排他谈判意味着清盘人暂时集中与一名选定竞购方磋商,正式成交仍取决于协议、监管程序及付款安排。
一项物业股权交易,背后仍是3000亿美元级债务清盘
中国恒大自2021年起对大部分约3000亿美元债务发生违约,香港法院其后下令清盘。恒大物业与房地产开发业务不同,主要依靠住宅、商业楼宇及公共设施的持续物业服务收入,因此在母公司债务危机后仍保留独立经营价值。
恒大物业官网显示,截至2025年12月31日,公司业务覆盖近300个城市,在管面积约5.79亿平方米,管理项目超过3000个,服务约395万名业主。清盘人出售51.016%控股权,实质上是在把这一持续经营资产转化为可供债权人分配的现金或交易对价。
恒大危机不是单纯的企业管理故事
国际货币基金组织在2026年中国第四条磋商报告中指出,中国房地产调整的后果已经超出开发商自身资产负债表:预售制度使购房家庭成为开发商的重要债权人,未完工预售住房仍构成风险;房地产下行还通过土地出让收入和地方融资渠道冲击地方财政。IMF同时指出,中国当局已经通过“保交楼”“白名单”等政策支持项目交付,但仍需要处理无法持续经营的开发商和大量未完工项目。
这意味着恒大的清盘不能只被理解为一家民营开发商经营失败。过去中国地方政府长期依赖土地出让收入,房地产又承担投资、地方财政和居民财富储存等多重功能;开发商高杠杆、预售融资和地方土地财政相互强化。2020年至2021年当局收紧开发商融资约束后,行业风险集中暴露。IMF认为控制杠杆本身具有必要性,同时也指出此前形成的制度性依赖和预售风险需要更彻底的重组。
最终由谁承担损失,是清盘之外更重要的问题
恒大物业股权出售如果完成,可以增加清盘资产回收,但单项交易无法解决恒大庞大的债务缺口。债权人、供应商、购房者、地方财政和金融机构承担的损失并不相同,而这些损失如何排序和分配,是房地产风险处置最核心的公共问题之一。
对于购房家庭而言,首要问题是预售住房能否交付;对于地方政府而言,是土地收入下降和相关债务压力;对于债权人而言,则是清盘资产最终能回收多少。中国房地产治理在过去多年中把市场扩张与地方财政、政策目标深度绑定,因此危机处置同样不只是市场自行出清,而需要监管、财政和司法体系共同决定成本如何分配。
排他协议不是终点,透明度仍是下一步观察重点
9月30日公告最关键的法律事实仍然是:双方尚未签署正式买卖协议。下一步需要确认竞购方身份、最终成交价格、资金支付方式、监管批准以及交易所得如何进入恒大清盘资产池。
恒大危机已经持续多年。对一个由高度行政化土地制度、地方财政依赖和房地产金融政策共同塑造的市场而言,真正值得监督的不只是恒大物业最终卖给谁,而是风险形成时监管如何介入、风险暴露后谁获得救助、谁承担损失,以及购房者在整个清盘和重组过程中能获得多少信息与保障。
文章讨论
已验证会员可围绕报道公开交流,并自行管理自己的内容。
正在检查会员登录状态…