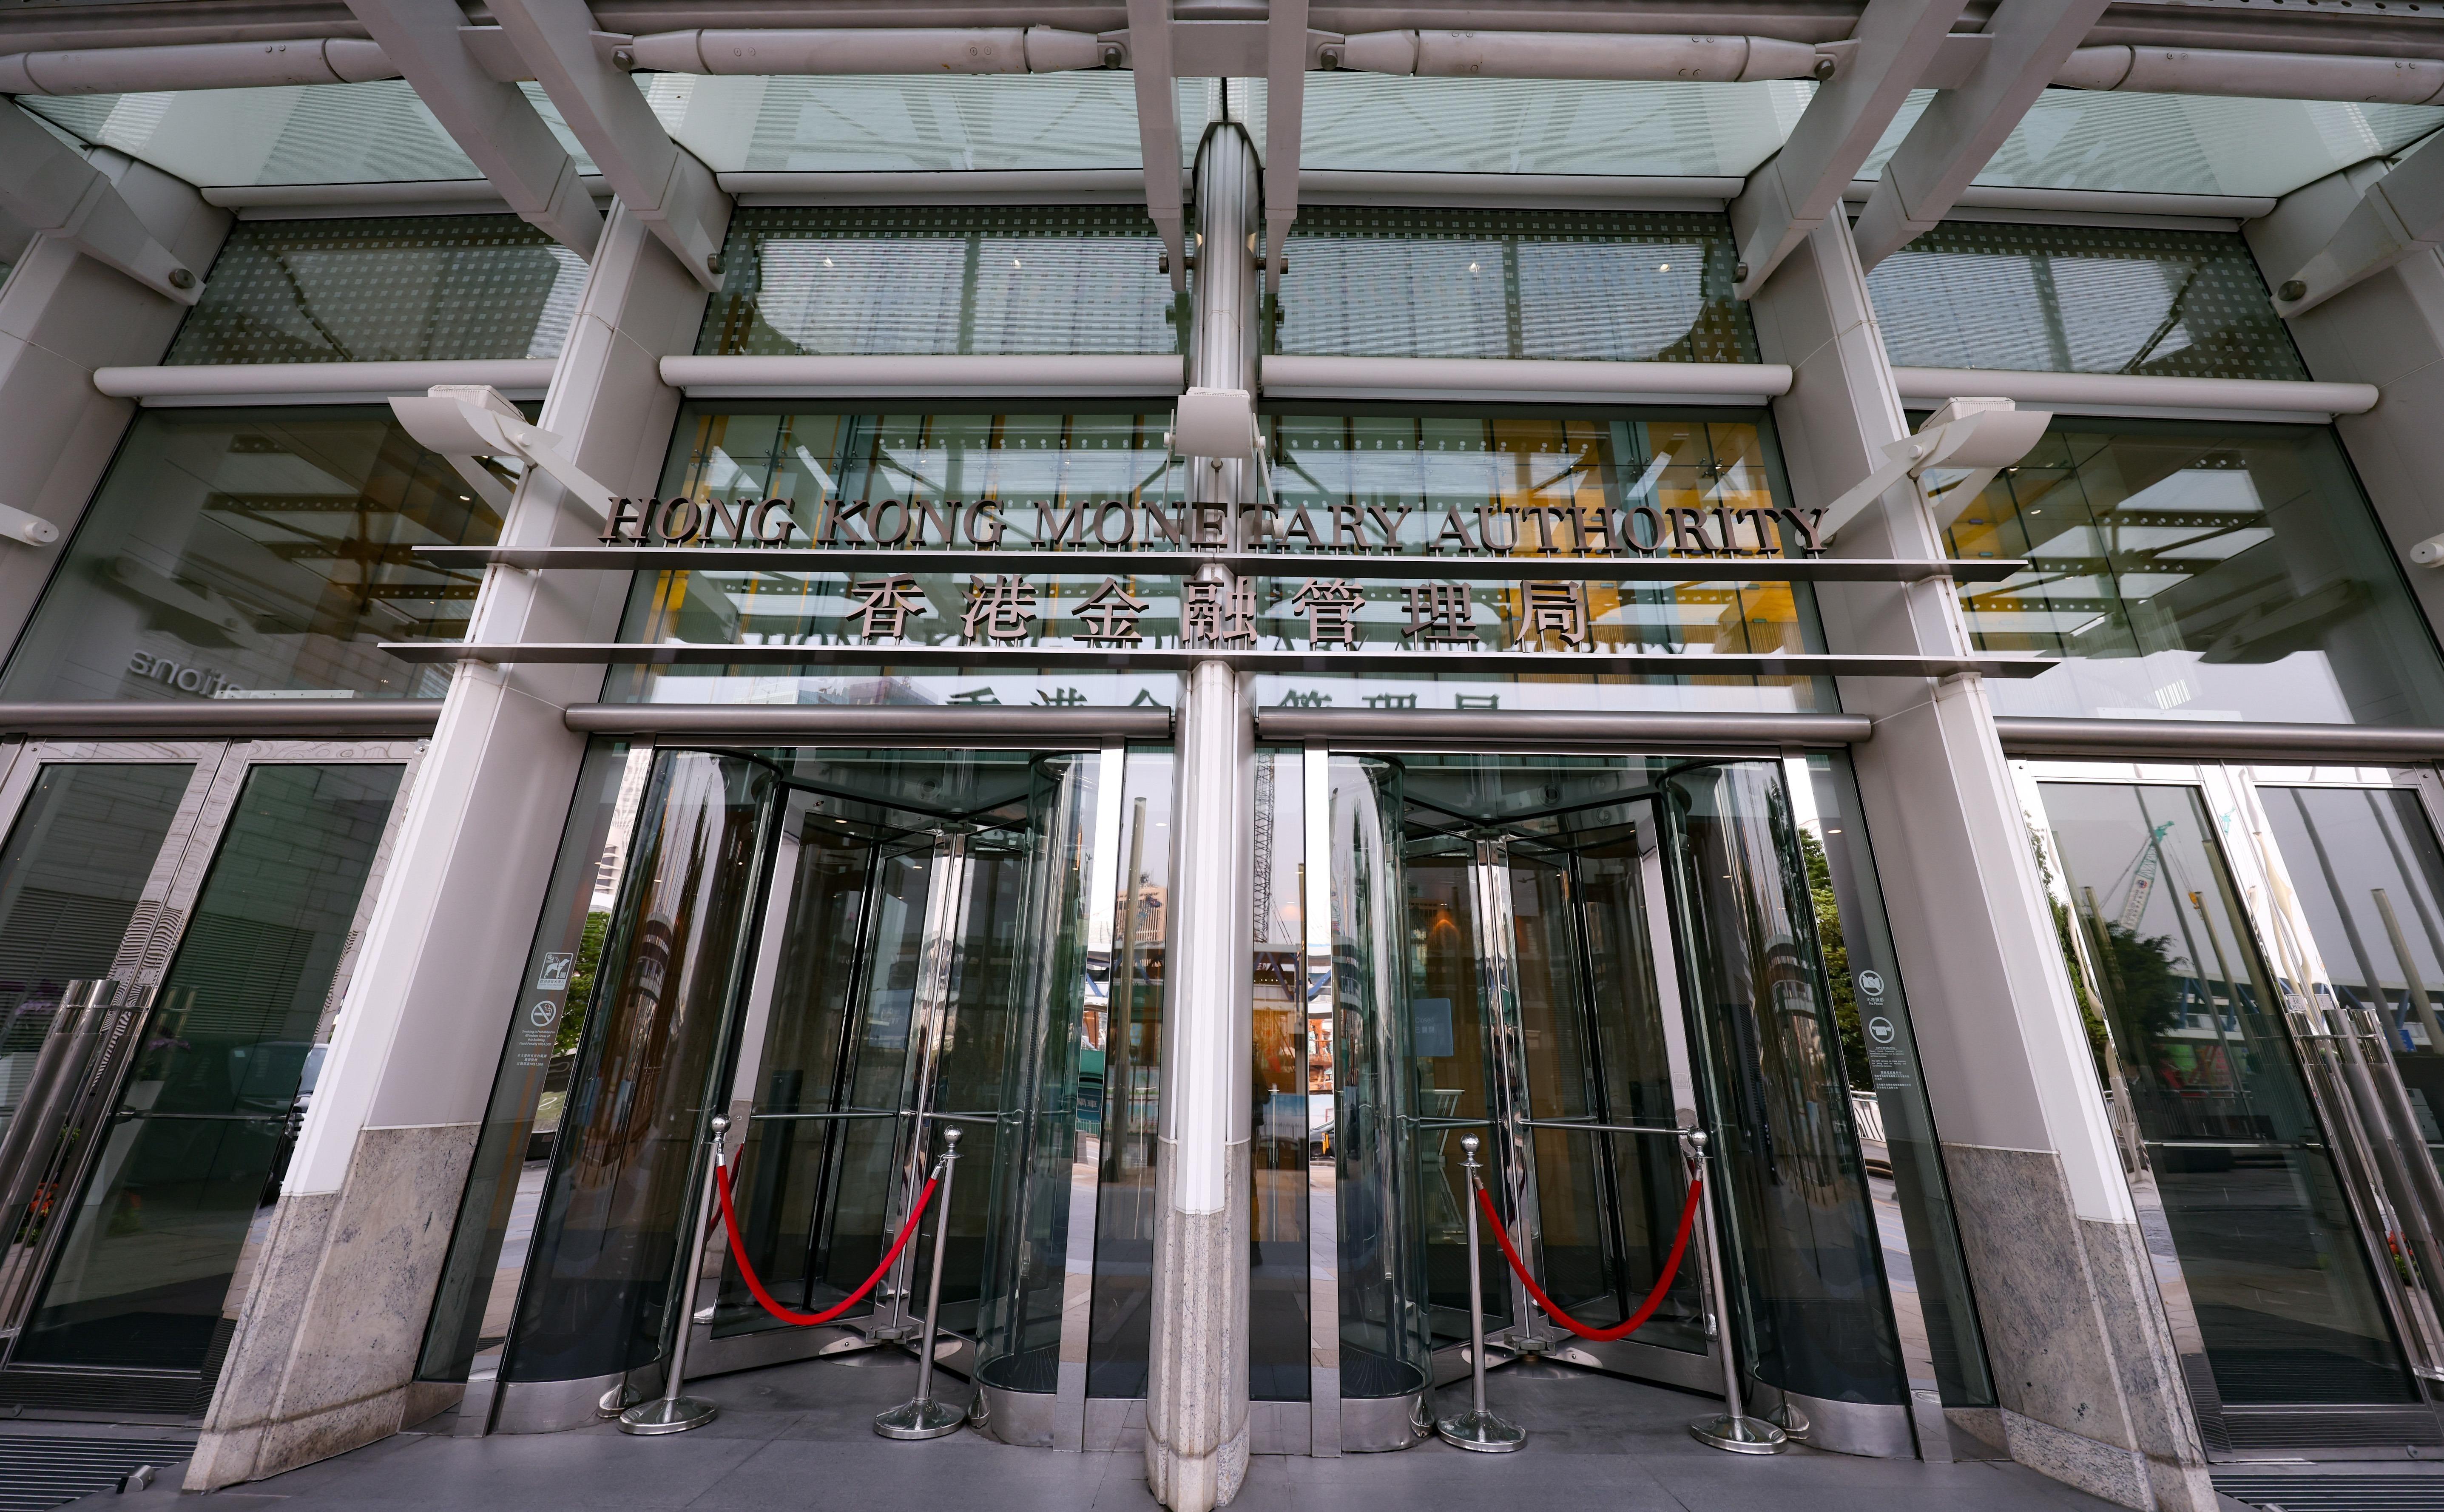
2020年新冠疫情最剧烈的时候,美联储建立一条让海外中央银行或货币当局迅速取得美元的渠道:外国及国际货币当局(FIMA)回购便利。合资格机构可以用存放在纽约联储的美国国债换取短期美元现金,过后再回购证券。这不是赠款,也不是华盛顿对使用者政策立场的正式认可,而是一种降低全球美元市场恐慌的担保融资安排。
六年后,这条技术性的流动性管道出现在美国国会的香港政策争论里。10月6日,美国众院中国问题特别委员会主席约翰·穆勒纳尔(John Moolenaar)致函美联储主席凯文·沃什(Kevin Warsh),要求审查香港金融管理局继续使用这一机制是否符合美国国家安全利益。信件将设立时的疫情背景,与其后香港实施《香港国安法》的政治环境变化相比较。
一封国会信件,把香港美元融资渠道推入政治争论
国会议员能够提出监督建议和立法倡议,但这封信没有自动取消香港金管局获取美元的资格。FIMA机制仍由美联储依据自身法律、抵押条件和风险管理规则执行。香港美元融资渠道并没有在这封信发出后立即被切断,香港金管局仍可依现行制度开展常规流动性管理。
香港1990年代以来实行联系汇率制度,港币兑美元在7.75至7.85的兑换保证区间运行。金管局依靠外汇基金及一整套银行结算机制维护这一安排,与FIMA作为危机期间备用融资渠道的功能不同。即使一项额外便利受到审查,也不等于联系汇率制度在当日被废除。
政治变化怎样进入美元央行间工具
穆勒纳尔的逻辑是,香港受北京主导的国家安全法律影响,其金融体系不能再理所当然享受此前的政策安排。问题并不只在某一家银行的资产质量,还涉及中国政府是否可能间接从美国美元安全网取得特殊流动性好处。
但支持金融稳定与扩大政治压力存在内在冲突。FIMA的政策初衷是减少海外机构紧急抛售美国国债造成的市场震荡。如果因为地缘政治争端切断某一货币当局便利,美元市场的风险可能外溢至美国本土金融机构。决策者必须解释利益衡量,而非仅以“对北京强硬”概括金融制度后果。
金管局自己的近期说明
同一天,香港金管局总裁余伟文发表文章,解释港币因美元与港币息差扩大而接近7.85弱方兑换保证,强调联系汇率自动调节的设计。他认为近期变化主要来自美元利率上升、套息交易及股票资金需求变化。这是一套市场机制解释,不能直接当作美国国会介入后港币已被攻击的证据。
香港居民真正需要知道的是:金管局是否使用过有关便利、相关额度和抵押如何安排、市场压力出现时还有多少不依赖政治判断的储备资源。议员需要知道的则是美元融资渠道是否有有效的最终受益与合规监督。
香港在北京国家安全治理下的自治空间收缩,正逐渐影响海外制度对其金融地位的信任。美元回购便利原本为市场稳定而设计,如今被置于对港政策审查之中,说明金融管道并不能永远与政治风险切割。若监管争议升级,承担成本的可能首先是香港企业和储户,而制定国安政策的政治权力中心却未必直接受损。
文章讨论
已验证会员可围绕报道公开交流,并自行管理自己的内容。
正在检查会员登录状态…