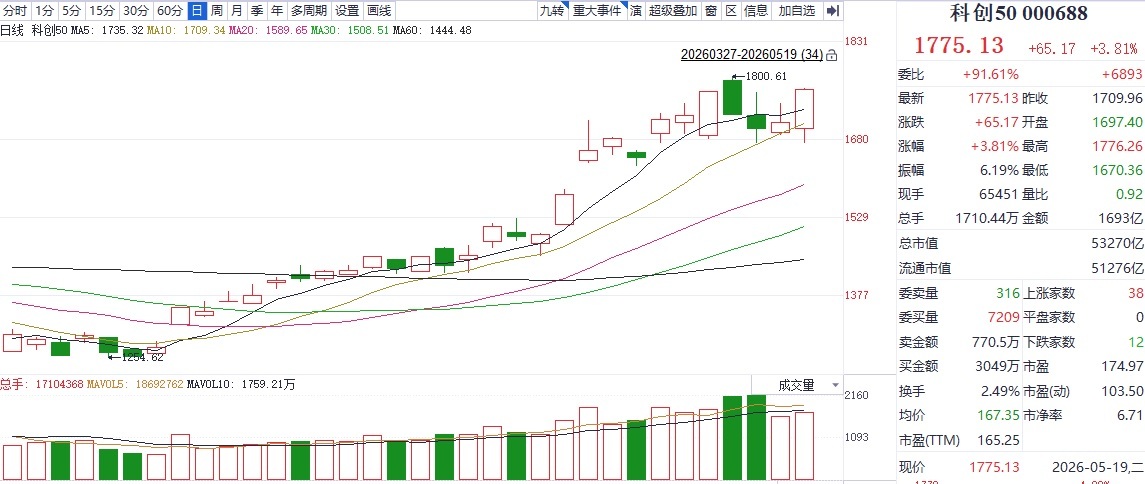
1252.28点,跌4.81%。这是10月27日科创50指数的收盘成绩单。此前一个交易日,该指数已下跌2.23%;27日早盘虽高开,随后却一路走弱。科创综指当天下跌3.93%,617只正常交易的科创板股票平均跌幅达到4.58%。与其说市场发生了一次意外,不如说高估值的科技股票遭到一次集体重新定价。
这组数字值得拆开看。科创50并不等于全部中国科技企业,它是特定成分股的价格指数;一天跌近5%,也不能证明中国人工智能行业突然失去技术能力。但在科技政策长期强调半导体自主可控、人工智能突破和新质生产力的背景下,市场高预期与企业经营现实之间的距离,很难再靠产业口号掩盖。
科创板的资本叙事有三个相互联结的层次:国家要发展技术、企业需要融资、投资者希望在成长故事里获得回报。政府可以通过资金、采购与政策安排推动某个行业,资本市场却仍需要以利润、现金流、市场份额及产品竞争力来检验企业价值。当财政和产业政策被误读成股价上涨的保证,承担最后风险的往往是高位买入的人。
技术战略不等于股票回报。芯片研发需要长时间投入,产业链可能因为地缘政治与设备限制而承担额外成本;AI模型应用的商业收入也未必与算力投入同步增长。即使中国某些企业取得真实技术进步,上市公司股东能否分享收益仍取决于商业模式、治理结构与估值起点。这些具体问题无法被“国家需要”四个字回答。
10月27日的调整还显示了市场资金偏好的变化。新华财经记载,当天科创板上涨股票仅占约4%,明显是普遍下跌,而非单一公司的坏消息。在这种环境中,买卖双方重新估计的不只是利润,也包括未来融资是否宽松、企业扩张是否可持续、外部贸易与技术限制是否继续改变成本。
从中共产业治理方式看,行政部门可以动员大量资源追逐某一方向,这对基础研究和基础设施或有帮助,却也可能促使地方和企业争相宣布项目、扩张产能,并把政治任务当成商业需求。行业热潮最高涨时,投资风险容易被宣传的确定性遮蔽;股价回落时,损失由普通投资者直接承担,而批准项目或制定宏大目标的权力机构不必承担同等市场后果。
另一方面,下跌不是政策失败的全部证据。股价受国际利率、资金仓位和短期情绪影响;10月28日科创50又出现反弹。把单日下跌解释成中国AI“全面崩溃”,同样不符合经济现实。真正值得持续衡量的是企业研发成果能否转化为可持续收入,补贴投入是否产生有效竞争,以及信息披露能否让投资人看清高风险项目。
对投资者最实在的问题,是在购买一支“科技强国”叙事下的股票时,究竟买到了什么:可验证的企业盈利,尚未兑现的技术前景,还是对国家产业政策的信心?这些因素可能共同存在,却不能互相代替。
27日收盘的1252.28点,是一张难以被忽略的价格表。它不负责否定国家战略,也不替任何企业背书;它只是不断提醒:市场最终按风险和现金流定价,而不是按政策措辞的热度发放回报。
文章讨论
已验证会员可围绕报道公开交流,并自行管理自己的内容。
正在检查会员登录状态…