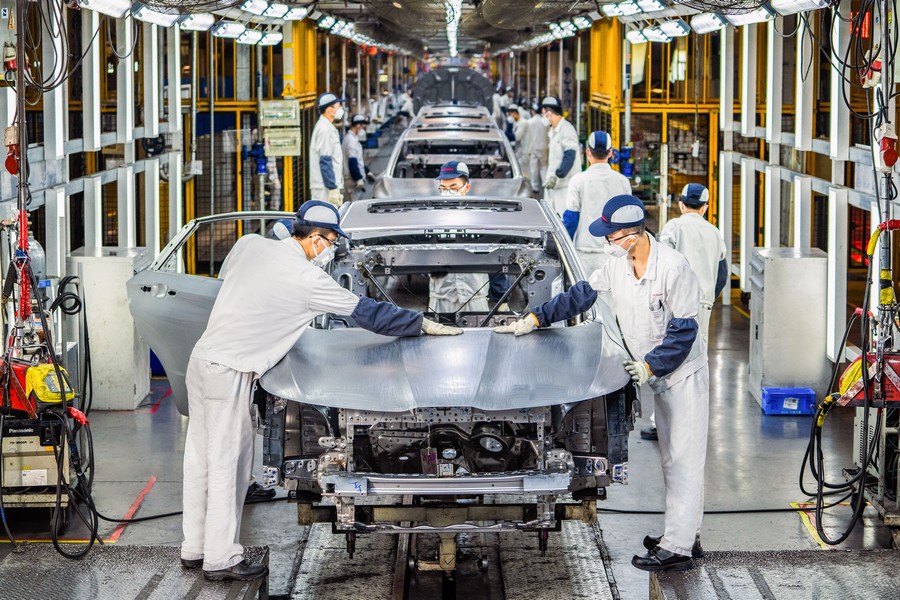
中国9月工业企业购进价格同比涨6.9%,出厂价格涨5.0%,居民消费价格却只涨0.9%。同一个月,上游企业面对越来越贵的原料,生产商很难把全部涨幅转嫁给购买商品的家庭。三组数字之间的落差,暴露出中国制造业的成本压力与居民购买力之间的裂缝。
10月14日公布的数据还揭示上游与下游的断层。采掘工业价格上涨25.4%,原材料工业上涨9.4%,加工工业上涨3.4%,生活资料出厂价格反而下降0.1%。燃料动力购进价格上涨13.6%,有色金属及电线类上涨20%。一家依靠能源、金属材料开工的生产商不得不接受更贵的进货单,最终出售的日用品却未必有加价余地。价格结构说明成本压力正向生产端集中,不能据此认定每一家企业都已经亏损。
工业品价格上涨不等于消费旺盛。居民端的数据呈现出另一种景象:9月鲜菜价格同比下降8.1%,猪肉下降10%,食品总体下降1.7%;与此同时,交通通信上涨4.3%,医疗保健上涨2.7%。一户家庭可以在菜摊上花得更少,却在出行和健康方面支付更多。对收入没有明显改善的人而言,物价各项变化并非单纯的好消息或坏消息,而是支出结构持续变化。
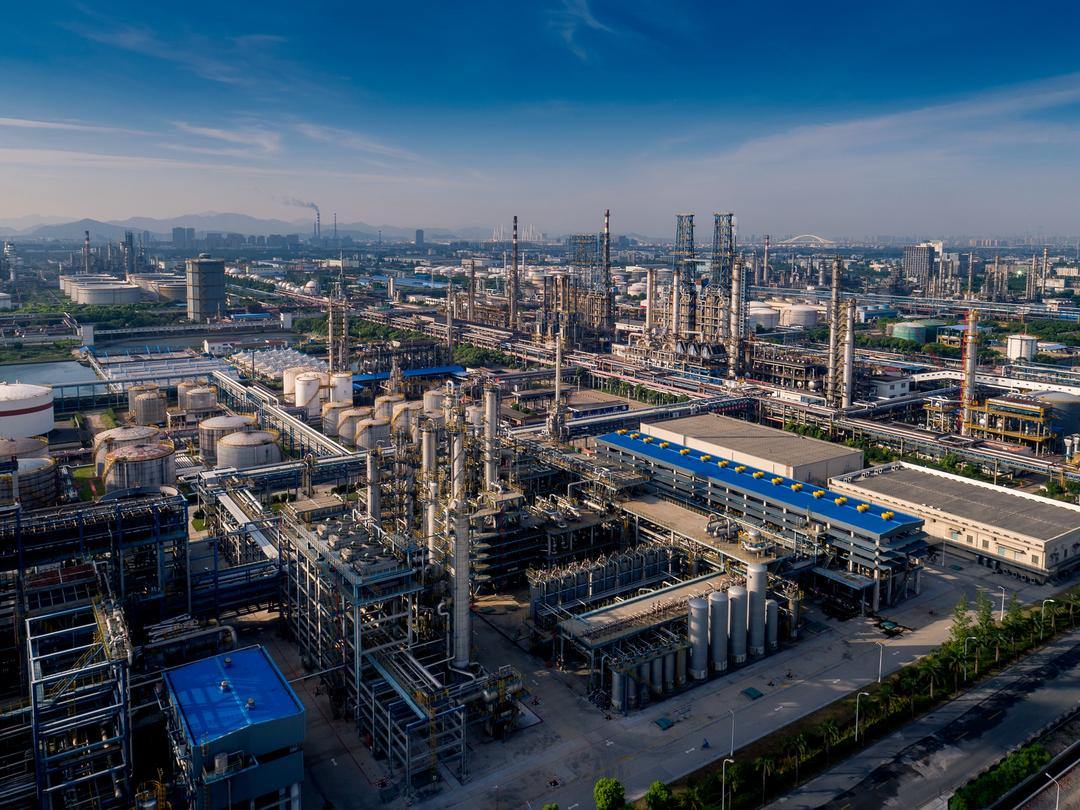
路透社将工业端价格上升与中东局势推动能源和商品成本走高联系起来,同时指出国内需求仍然偏弱。外部油气冲击遇上内部消费疲软,是本轮数据真正危险的组合。原料涨价来自国际市场,企业却必须在国内寻找愿意接盘的消费者。无法通过售价完全转嫁成本的厂商,就会从利润、生产节奏或用工安排中寻找空间。
这套困境与中国长期的增长重心有关。习近平政府依靠投资、基础设施和制造业扩张支持经济总量,却不能靠同样方式让家庭购买力自动增加。贷款可以促使企业新建产能,地方项目可以抬升钢材和能源需求,但普通工人是否能拿到足以消费的工资,仍取决于经营状况、就业谈判和收入分配。工厂扩得越快而家庭需求越难跟上,库存和价格竞争越会吞噬生产者的利润。
9月居民核心CPI同比仅上涨1.0%。这组指标显示,工业成本抬升并不意味着终端需求同步增长。北京可以把制造业规模写进增长成绩单,但企业采购账、消费者购物账和劳动者工资条,最终会分别记录这项政策的代价。
文章讨论
已验证会员可围绕报道公开交流,并自行管理自己的内容。
正在检查会员登录状态…