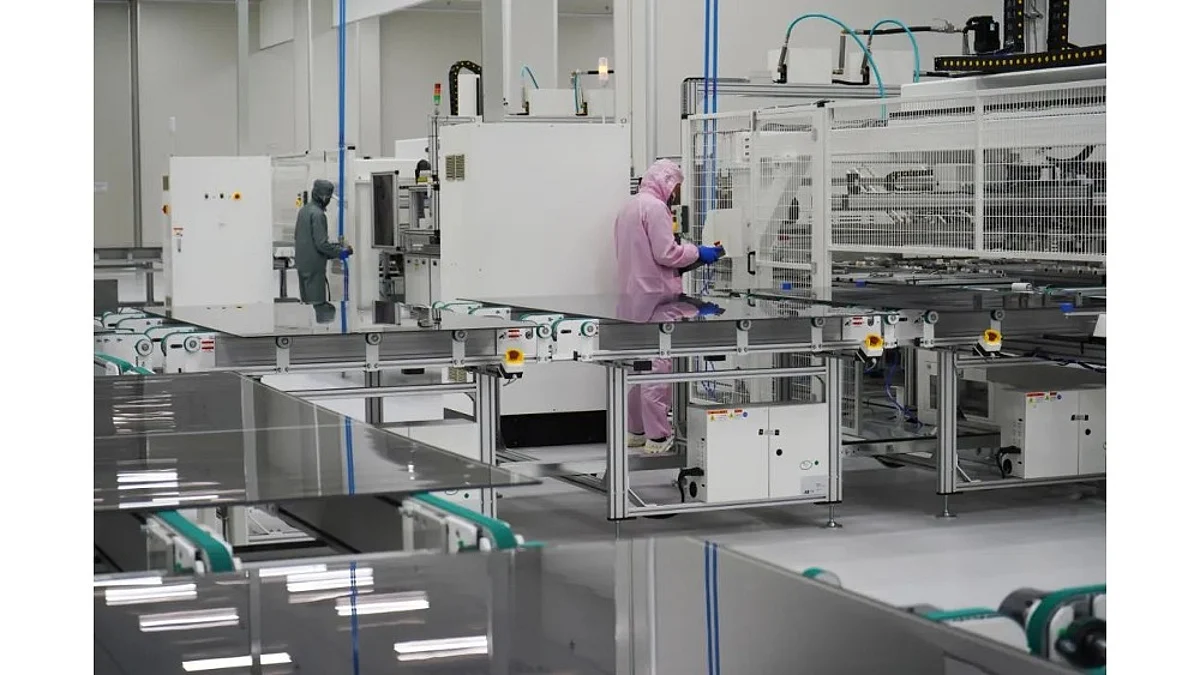
10月18日,中国商务主管部门提出把12项光伏制造技术纳入新的技术出口管制目录。这不是又一轮针对成品太阳能电池板的出口限制,而是直接把生产这些产品的工艺、设备诀窍和制造能力纳入国家许可框架。最值得注意的名单包括薄片化硅片、钙钛矿及叠层电池、流化床多晶硅工艺,以及TOPCon、HJT、XBC等先进电池路线。路透社当天披露,征求意见将持续至11月15日;限制出口不等于全面禁止出口,但企业跨境转移关键技术将面临新的审批边界。
中国光伏企业过去十多年拼出全球产业优势,靠的是设备制造能力、规模化生产、研发人员和激烈到近乎残酷的价格竞争。现在北京试图保留技术领先,却希望决定这些优势可以流向哪些国家、哪些公司。工厂可以设在海外,组件可以出口全球,真正决定生产竞争力的技术许可却仍握在北京手里:这就是此次政策调整的产业意义。
从高端电池制造到国家安全,原本属于工程师和企业董事会的技术转让,逐渐被放进政府许可的政治判断之中。官方强调部分光伏技术可用于航空航天、国防等敏感场景,但钙钛矿、薄晶片和量产工艺也直接服务普通民用供电。界限由行政机关确定,企业则必须承担审批周期、交易不确定性与合作项目受阻的成本。
尤其值得注意的是双重压力。中国光伏企业已经在产能过剩、低价竞争和就业流失中承受代价,市场原本需要他们走出去寻找新订单、海外工厂和技术伙伴。此前《聚焦中国》已报道五家光伏巨头缩减用工的产业痛苦;这次新政策不是那篇报道的重复,而是政策方向的变化:国家开始试图控制产业的海外知识流动。工人的生计依赖全球订单,技术人员的职业流动却可能被所谓战略安全重新划线。
北京当然有权讨论核心技术保护,其他国家也同样设置过出口许可。然而真正需要被揭示的是:当一个长期依靠出口赢得市场的产业被纳入国家战略竞争,它的商业判断还剩多少自主权?技术优势不再只属于创造技术的团队,也成为权力机关调度对外关系的一张筹码。企业扩张到哪里、与谁合作、哪些知识能够分享,将越来越受政治目标左右。
在无锡等地,钙钛矿量产线上的技术工人面对的是产能、效率与良率;在北京,政策制定者面对的则是技术主导权和国际谈判筹码。这两种尺度之间的落差,正是中国光伏工业新阶段最醒目的政治事实。
文章讨论
已验证会员可围绕报道公开交流,并自行管理自己的内容。
正在检查会员登录状态…