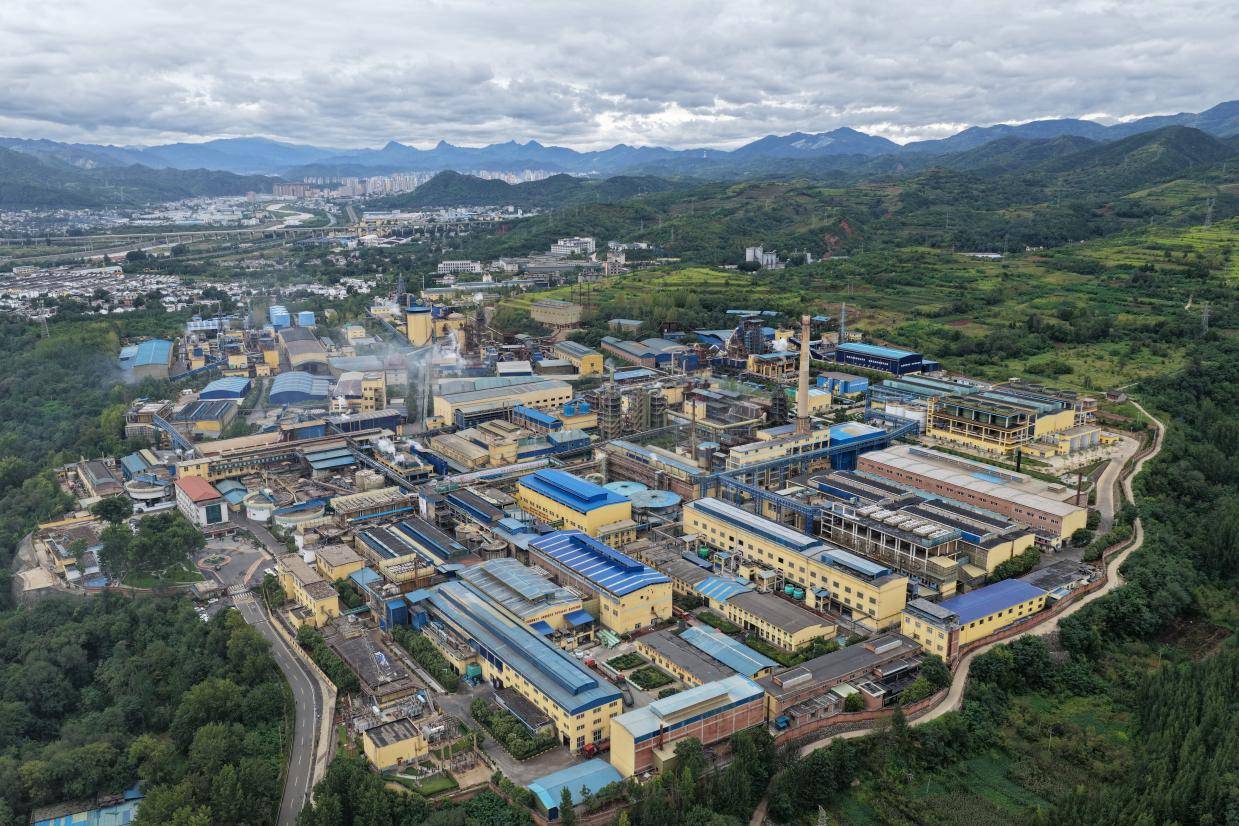
一个看似普通的工业金属正在说明全球供应链的方向发生了什么变化。路透社10月6日报道,中国今年正从长期的精炼锌净进口国转向潜在净出口国。仅8月,中国就出口40,668吨精炼锌,是二十年来单月第二高水平;今年前八个月累计净出口4,388吨。
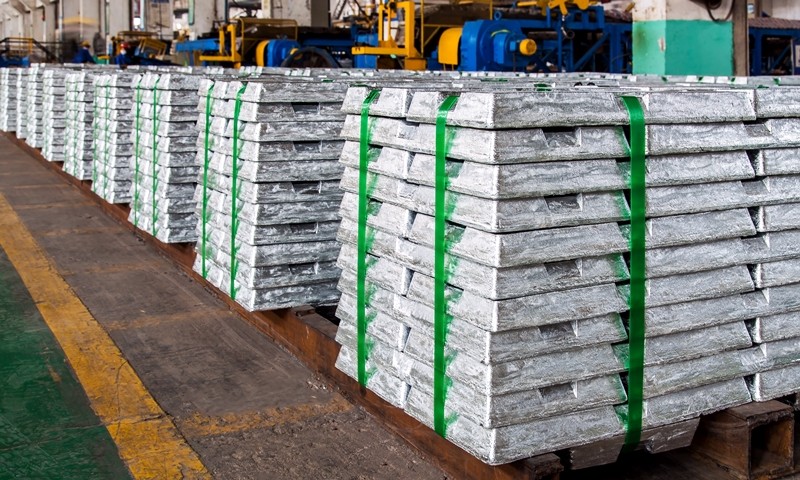
锌广泛用于钢铁镀层、汽车、建筑和基础设施。过去中国虽然拥有庞大冶炼能力,但本国制造业和建筑业需求足以吸收大量产量,因此仍需要进口。如今局面逆转,一方面是中国房地产和内需疲弱,另一方面则是欧洲等地冶炼成本上升、工厂减产或面临关闭。
最值得注意的是价格与产能的错位。伦敦金属交易所库存偏紧,使亚洲市场出现套利机会,中国冶炼企业把更多锌运往香港、新加坡和高雄等交割仓库。中国过剩产能由此不仅解决国内库存压力,也开始填补西方供应缺口。
与此同时,欧洲冶炼行业正在承受高能源价格和原料紧张。荷兰Budel冶炼厂等项目面临经营压力。一旦更多西方产能退出,全球市场会在更大程度上依赖中国精炼金属。
这正是中国工业政策长期积累的战略效果:在经济上行期用廉价信贷、规模扩张和完整产业链压低单位成本,在国内需求下降时再把过剩产量推向国际市场。短期看,这能稳定全球价格;长期看,却可能加速其他国家本土冶炼能力退出。
稀土之后,西方已经认识到“便宜的中国供应”可能在危机时转化为战略依赖。锌并不像稀土那样稀缺,却说明同一机制可以发生在更普通、更基础的工业材料上。北京未必需要宣布出口限制,单是让其他地区的工厂在价格竞争中逐步消失,就足以改变未来的供应链议价能力。
文章讨论
已验证会员可围绕报道公开交流,并自行管理自己的内容。
正在检查会员登录状态…