国家统计局9月30日公布数据显示,9月份中国制造业采购经理指数(PMI)为50.1%,较8月上升0.3个百分点,重新进入扩张区间。国家统计局将这一变化概括为“制造业景气水平有所回升”。同日,RatingDog发布的私人制造业调查录得52.1,也显示9月工厂活动改善。
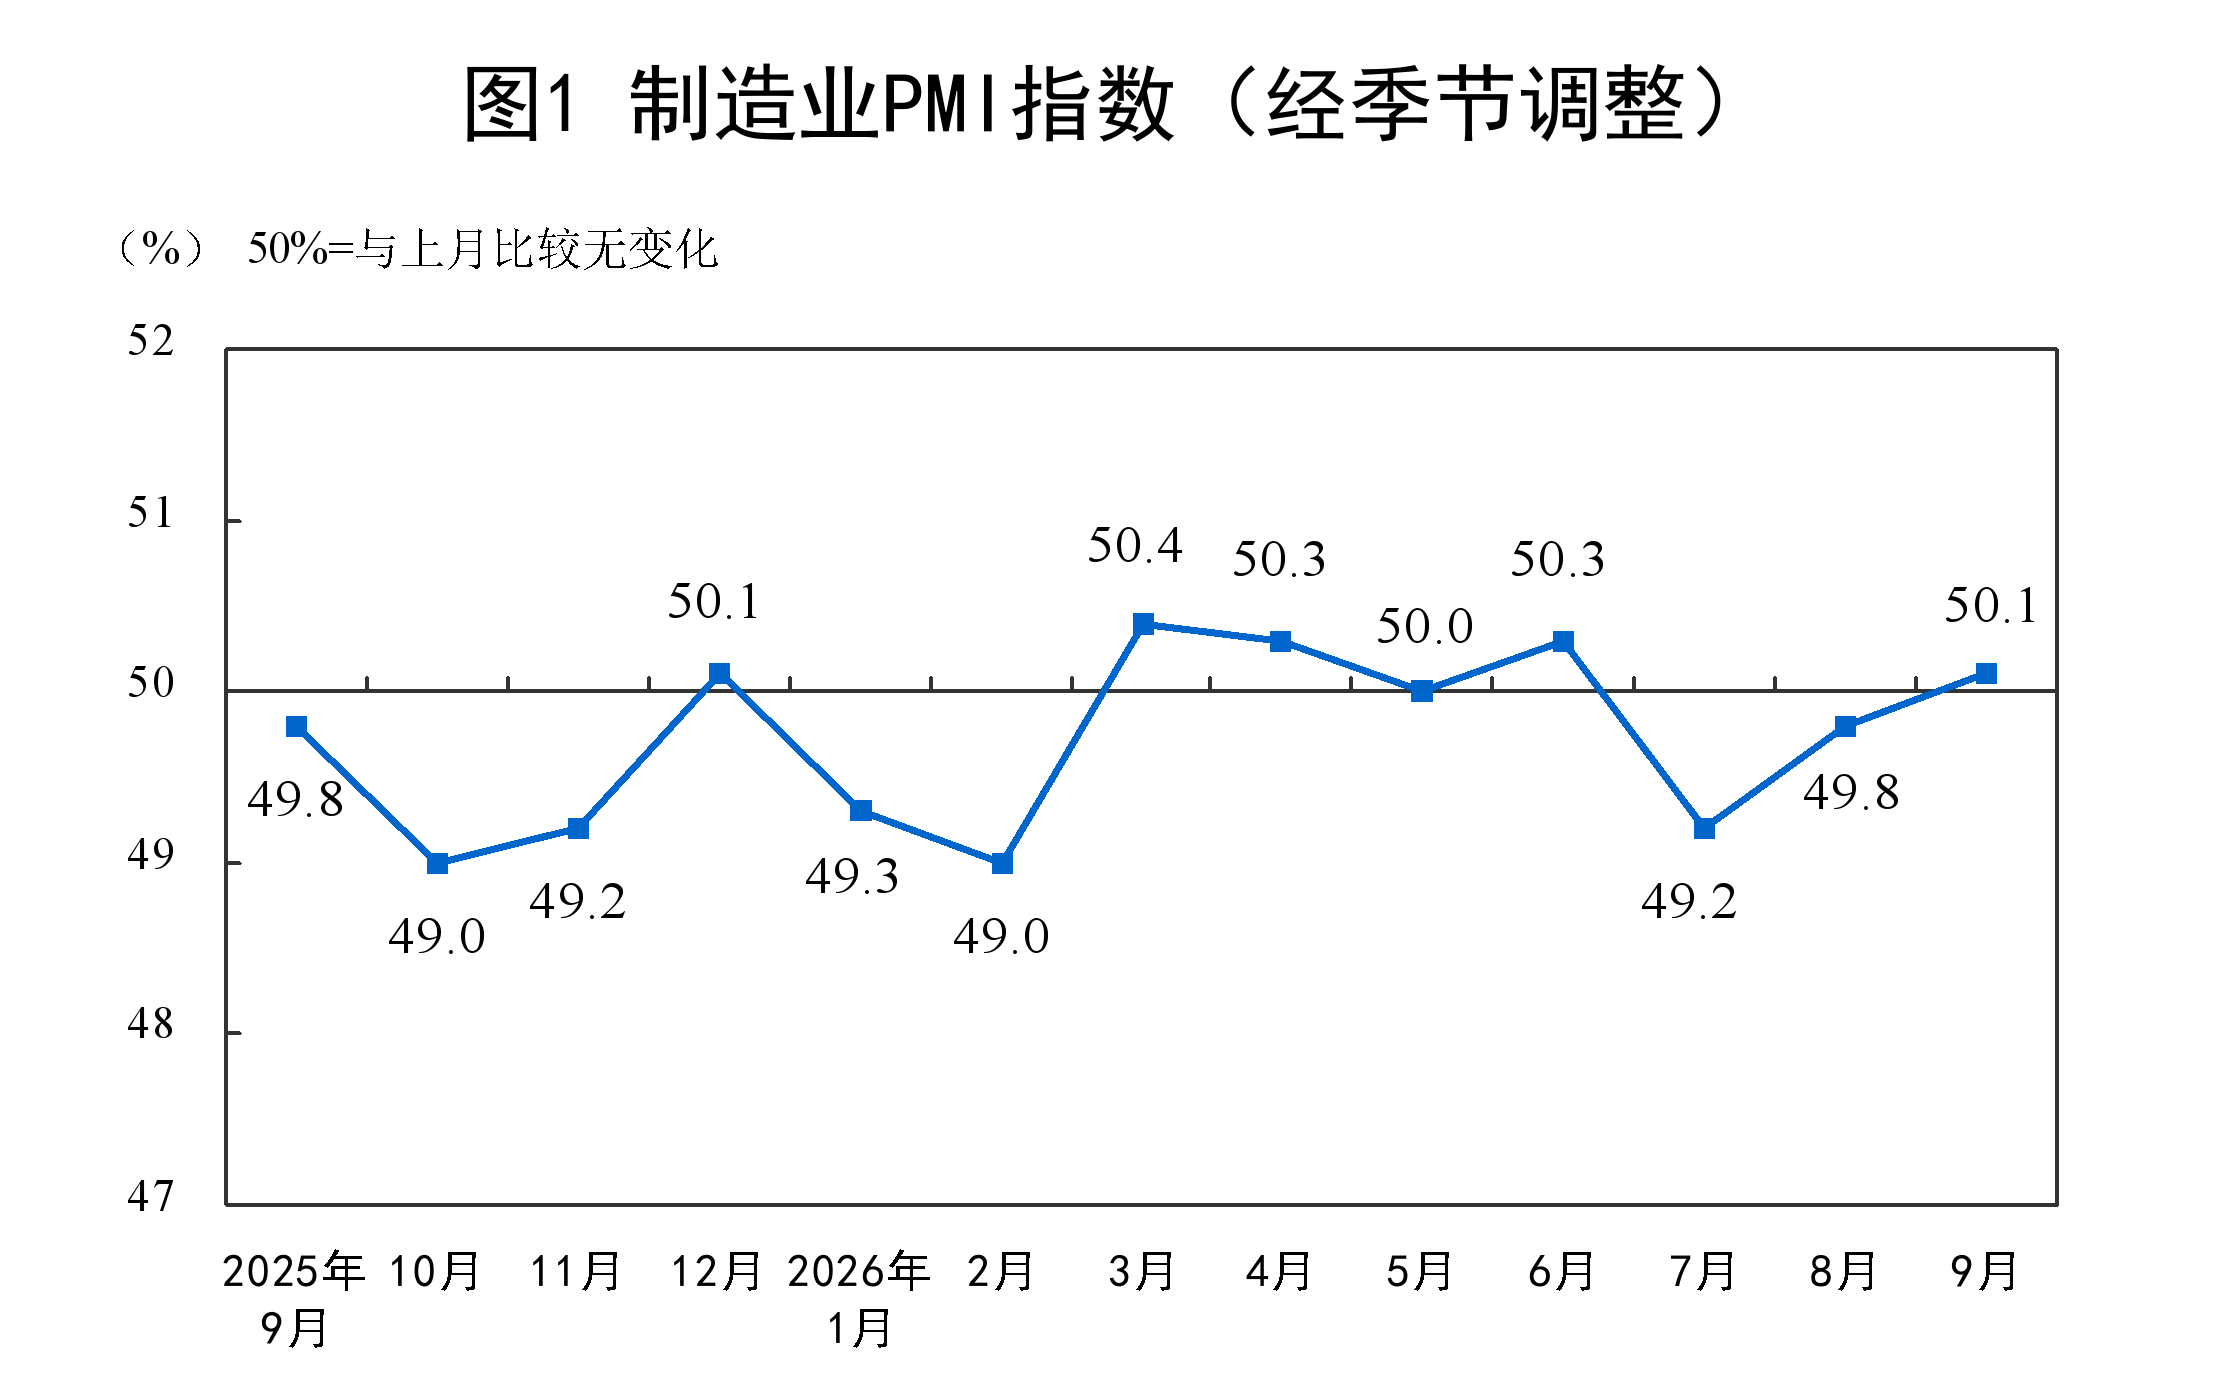
官方总指数跨过50,是一个积极信号,但分项数据同时显示,生产端改善并没有同步转化为更强的中小企业景气和用工需求。生产指数升至51.7%,新订单指数为50.5%,采购量指数为51.0;与此同时,中型企业PMI为49.7,小型企业为48.9,从业人员指数降至48.4。
“重返扩张”并不等于所有企业都在扩张
从企业规模看,大型企业PMI为50.6%,保持在扩张区间;中型和小型企业虽然都比上月有所回升,却仍低于50临界点。这种分化意味着,宏观制造业指标改善主要不能被简单理解为不同规模企业同步复苏。
国家统计局公布的从业人员指数为48.4%,比8月下降0.3个百分点。这里需要特别说明:PMI从业人员指数低于50,反映受访企业经理对用工环比变化的判断偏弱,并不等同于“制造业就业人数下降1.6%”或其他直接就业降幅。但它至少显示,在生产和订单改善的同一个月,企业扩招意愿没有同步走强。
官方增长目标最终要落到就业和收入,而不只是生产数字
2026年政府工作报告把全年经济增长预期目标设为4.5%至5%,同时提出城镇新增就业1200万人以上、居民收入增长和经济增长同步。制造业PMI因此不能只作为“完成增长目标”的景气信号来理解;就业、居民收入以及中小企业经营状况同样是政策成效的一部分。
对于一个由中央政府设定年度增长、就业和产业政策目标,并通过信贷、财政、产业规划等工具影响资源配置的经济体,评价经济治理不能只看最醒目的总量指标。生产指数51.7与从业人员指数48.4同时出现,本身就说明“工厂更忙”和“劳动者更容易获得工作”并不是同一个问题。
价格指标走高,企业成本压力也需要观察
9月主要原材料购进价格指数升至60.8%,出厂价格指数为54.0%,均明显高于50;新出口订单指数为50.0,处于临界点。原材料价格上行意味着企业成本环境正在发生变化,但价格上涨能否转化为利润,仍取决于终端需求和企业议价能力。
路透社报道认为,8月部分地区受到强降雨和台风影响,9月天气扰动减弱后工厂生产恢复,同时人工智能相关产业需求为部分先进制造行业提供支撑。这些因素说明,9月数据包含周期性和行业结构性影响,不能只用一个总指数推断整体经济已经进入稳定上升周期。
数据的政治意义在于检验治理承诺,而不是替政策背书
国家统计局的21个制造业行业中,9月有12个行业PMI高于50,比8月增加4个;非制造业商务活动指数为50.2,综合PMI产出指数为50.7。官方所说的“景气回升”有数据基础。
但同一份官方数据也显示,中小企业和制造业用工仍低于临界点。对中国经济政策的监督,重点不应停留在“PMI破50”这一标题,而应继续追踪政策资源是否真正流向中小企业、生产改善是否带来新增就业、工资和居民收入是否同步增长,以及官方年度目标最终由哪些社会群体承担成本、分享收益。
文章讨论
已验证会员可围绕报道公开交流,并自行管理自己的内容。
正在检查会员登录状态…