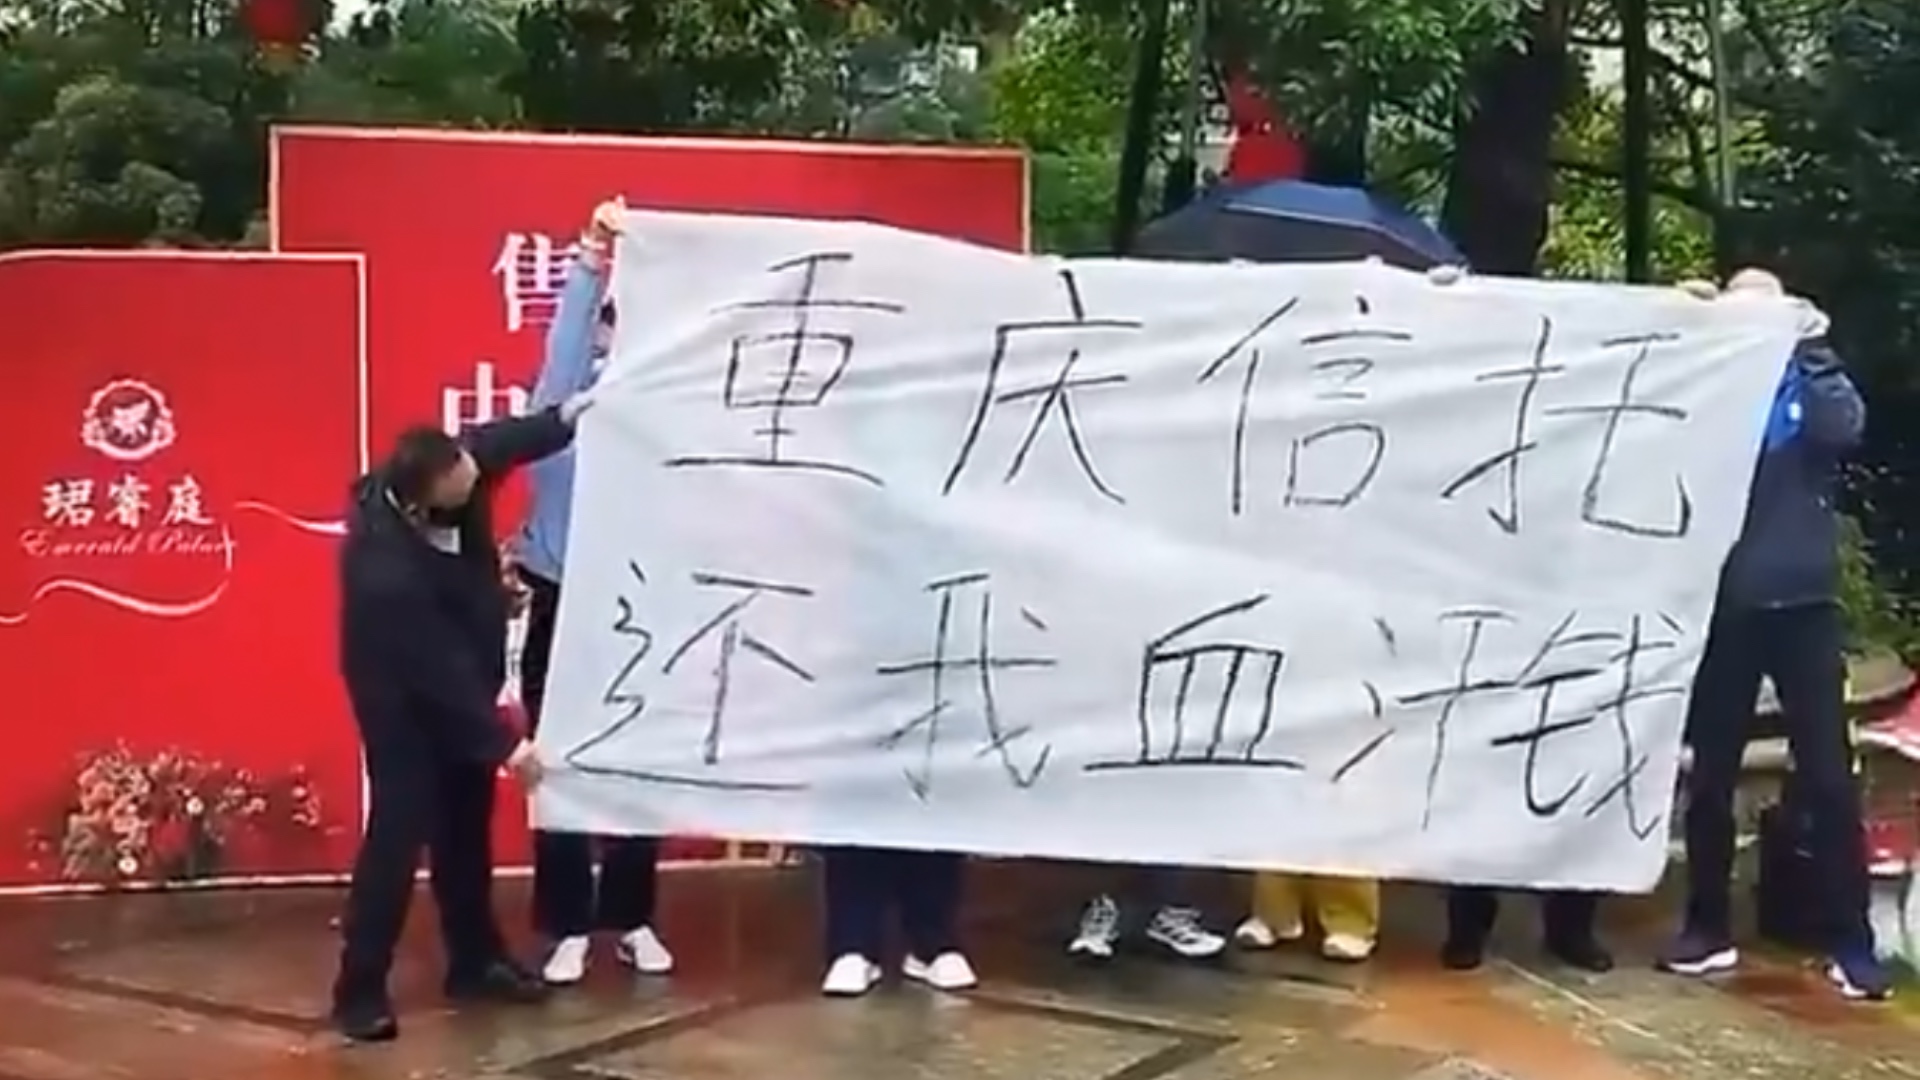
一家持牌信托公司曾向投资者宣称,底层房地产项目资产价值高达270亿元,足以覆盖贷款本息,不存在最终无法收回资金的风险。然而,近五年过去,数百名投资者依然为拿回自己的钱四处奔走。如今等待他们的,却是一份据称仅按本金两折收购信托份额的方案。
10月30日至31日,重庆国际信托股份有限公司旗下“京润6号”信托产品的投资纠纷再次引发关注。据投资者向海外社交媒体投稿,全国300多名投资者自2021年产品到期后持续维权,至今仍未获得足额兑付。近期有人提出按照约20%价格收购信托份额,引发投资者强烈不满。
《聚焦中国》取得一段长约5分08秒的维权视频。画面显示,多名投资者在重庆信托标识前拉起横幅,上面写着“重庆信托,还我血汗钱”。另一组画面中,投资者集体站在办公建筑前举牌,还有人在监管机构相关场所表达诉求。视频记录了多次聚集、交涉场景,反映出这场纠纷已持续多年。
从270亿元资产估值到两折退出,最值得追查的,是当初信托公司对风险作出了怎样的判断,又为何让投资者承担如此沉重的后果。
270亿元资产承诺,为何迟迟不能兑现?
2021年12月14日,《界面新闻》披露,重庆信托发行的“京润6号集合资金信托计划”出现逾期。该产品规模约24.252亿元,当时已到期规模约11亿元。
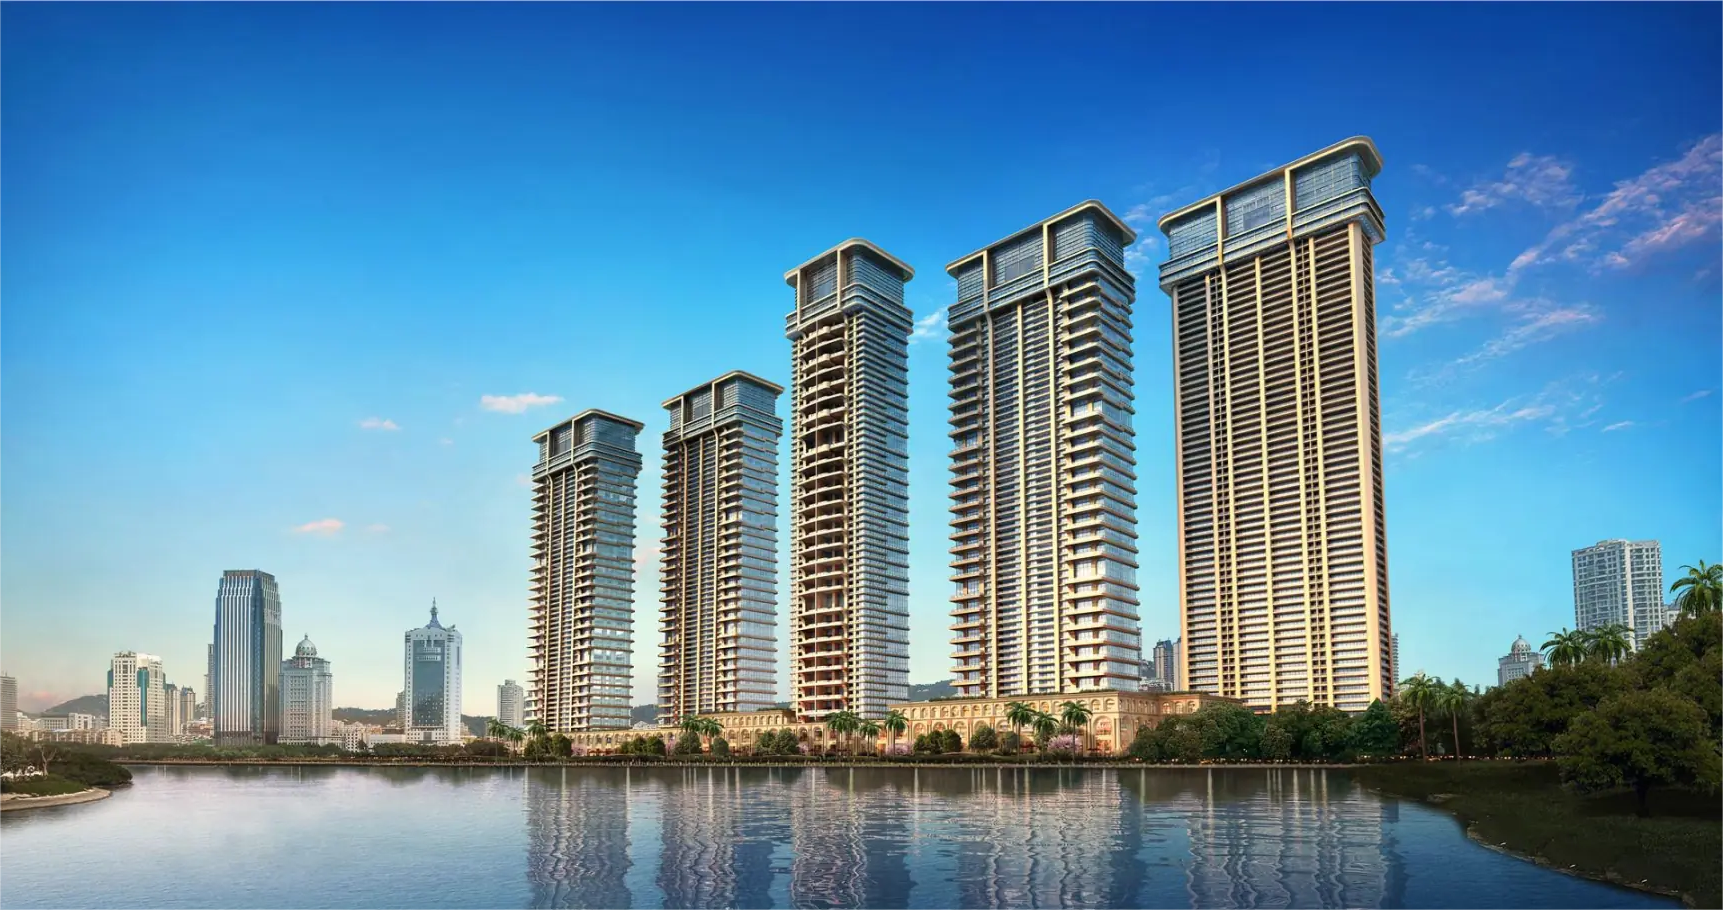
京润6号采用TOT结构,即募集资金再投资其他信托产品。穿透底层资产后,资金最终投向厦门万厦天成房地产开发有限公司的“帝景苑”项目。
这座位于厦门市中心的高端住宅项目,自2012年开工后长期未能按原计划公开销售,导致资金回流困难。
面对投资者担忧,重庆信托当年发布的临时公告声称,保守测算项目抵押物可售货值、土地和在建工程价值合计约270亿元,其中现房价值约170亿元,核心资产足以覆盖贷款本息。
公告甚至作出明确判断:
“项目不存在终极风险。”
问题是,270亿元属于当时的资产估值,究竟有多少能够真正出售变现?项目开发、销售、抵押和债权清偿之间又存在多少障碍?
房地产资产有账面价值,并不意味着能够及时形成现金。特别是定位超高端、单套总价动辄数千万元的住宅项目,其销售速度高度依赖市场需求。
重庆信托作为专业金融机构,本应对这些风险作出充分评估并向投资者说明。
如今投资者所称的两折收购方案,与当年宣称资产足额覆盖的判断形成尖锐反差。
按照两折计算,投入300万元的投资者,只能以60万元转让相应份额,差额高达240万元。虽然这一报价是否已经正式形成统一方案、收购主体是谁,仍有待收购文件进一步确认,但投资者面对的损失风险已经十分严峻。
监管早已发现问题,投资者却仍未获得补偿
这起纠纷最令人关注的地方,在于重庆信托的风险管理问题并非直到今天才被发现。
2023年3月,原重庆银保监局对重庆信托作出200万元行政处罚,涉及内部风险控制欠审慎、信息披露不全面不准确等问题。
2024年3月,《界面新闻》进一步披露,国家金融监督管理总局重庆监管局已就京润6号项目中的履职不到位问题要求重庆信托整改,并采取监管约谈措施。
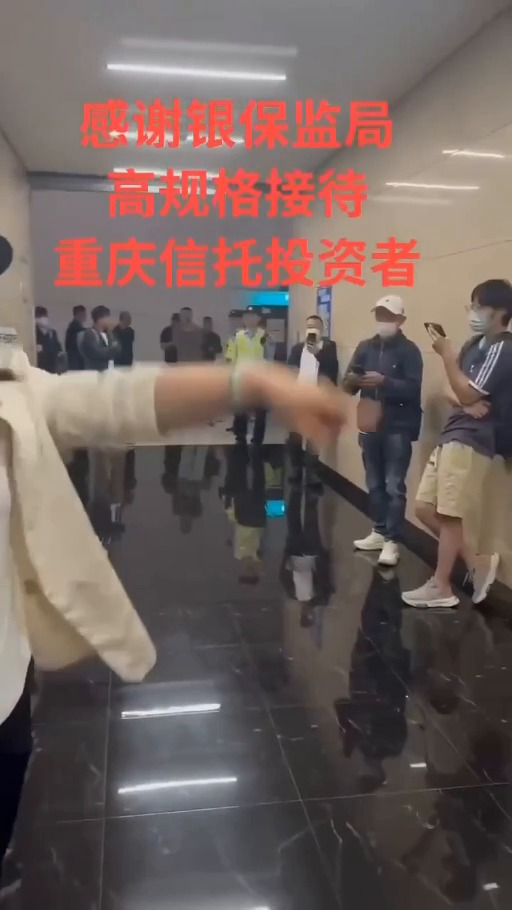
监管部门已经发现问题,公司也已经受到处罚,但投资者的本金兑付难题为什么仍然延续?
200万元罚款由公司承担,投资者面临的却可能是数百万元个人财产损失。行政处罚不能自动转化为民事赔偿,但监管措施如果长期无法推动风险资产处置,其实际保护效果就必须接受检验。
《中华人民共和国信托法》第二十五条规定,受托人应为受益人的最大利益处理信托事务,并履行诚实、信用、谨慎和有效管理的义务。
这一法定义务要求信托公司承担相应的专业管理责任。
金融机构可以依法经营风险投资业务,却不能在销售阶段以资产安全性吸引客户,风险暴露后又让投资者独自承受信息披露不足和管理失误造成的后果。
一审胜诉、二审败诉,司法救济为何陷入困境?
2025年4月29日,《界面新闻》报道了一起京润6号投资者诉讼案件。
投资者段某以重庆信托未尽适当性义务为由起诉。一审法院认定重庆信托未充分披露底层信托曾经展期等重要信息,判令其返还扣除已付收益后的部分投资本金。
但成渝金融法院二审虽然认可重庆信托违反适当性义务的认定,却认为相关产品尚未完成清算,具体损失无法确定,最终撤销一审判决,驳回投资者诉求。
这暴露出金融纠纷司法救济中的一个严重矛盾。
信托公司存在过错,监管部门已经认定履职不足,法院也确认违反适当性义务,但投资者仍可能因为产品尚未清算,无法取得赔偿。
产品长期不清算,投资者就难以确定最终损失;不能确定损失,又可能难以获得法院支持。
如此一来,时间越久,受到损害的投资者反而可能陷入更加被动的境地。
这种司法结果虽然存在相应法律解释,却也使金融机构的违法违规责任与投资者实际救济之间出现明显落差。
从金融监管到司法裁判,制度如果能够查明违规行为,却无法及时保护受损投资者,所谓金融消费者权益保护就必须接受更深层的审视。
五年追款,谁应承担金融失信的责任?
重庆信托是一家经过国家批准经营的金融机构。持牌资格、历史业绩和专业信用,正是投资者选择其产品的重要原因。
如今,曾经受到投资者信任的金融产品,却演变成多年难以兑付的纠纷。
投资有风险,信托产品也不意味着保本保收益。但正常投资风险,与金融机构是否充分揭示风险、是否履行审慎管理责任、是否依法保护受益人利益,属于不同的责任问题。
在习近平治下不断强化金融集中监管的背景下,这起案件也反映出中国金融治理的深层困境:监管部门拥有行政处罚权,金融机构拥有专业信息优势,而普通投资者在风险发生后,往往只能通过信访、集体维权和漫长诉讼争取自身权益。
当风险处置长期缺乏透明度,投资者既无法掌握资产实际变现进度,也难以有效影响处置方案,金融市场中的权利失衡就会更加明显。
如果两折收购方案确实已经提出,重庆信托及相关收购方就应公开说明估值依据、资产处置进展、收购资金来源以及剩余债权安排。
对仍然持有信托份额的投资者而言,他们需要的不只是一个低价退出选择,更需要清晰、可核查的资产账目和公平的责任承担机制。
2021年承诺的资产安全性,不能在2026年变成让投资者承担八成损失的理由。
重庆信托投资者持续近五年的追款经历,已经成为检验中国金融监管、信托受托责任和司法救济能否真正保护公民财产权利的现实案例。
当年的270亿元估值究竟有多少能够实现,产品为何长期无法清算,投资者利益究竟还能挽回多少,决定着这场金融纠纷的最终结果。
对于中国金融监管体系而言,更值得追究的是:一家金融机构既然已经被发现存在风险管理和信息披露问题,为什么多年之后,受损投资者仍然需要走上街头追讨自己的钱?
文章讨论
已验证会员可围绕报道公开交流,并自行管理自己的内容。
正在检查会员登录状态…