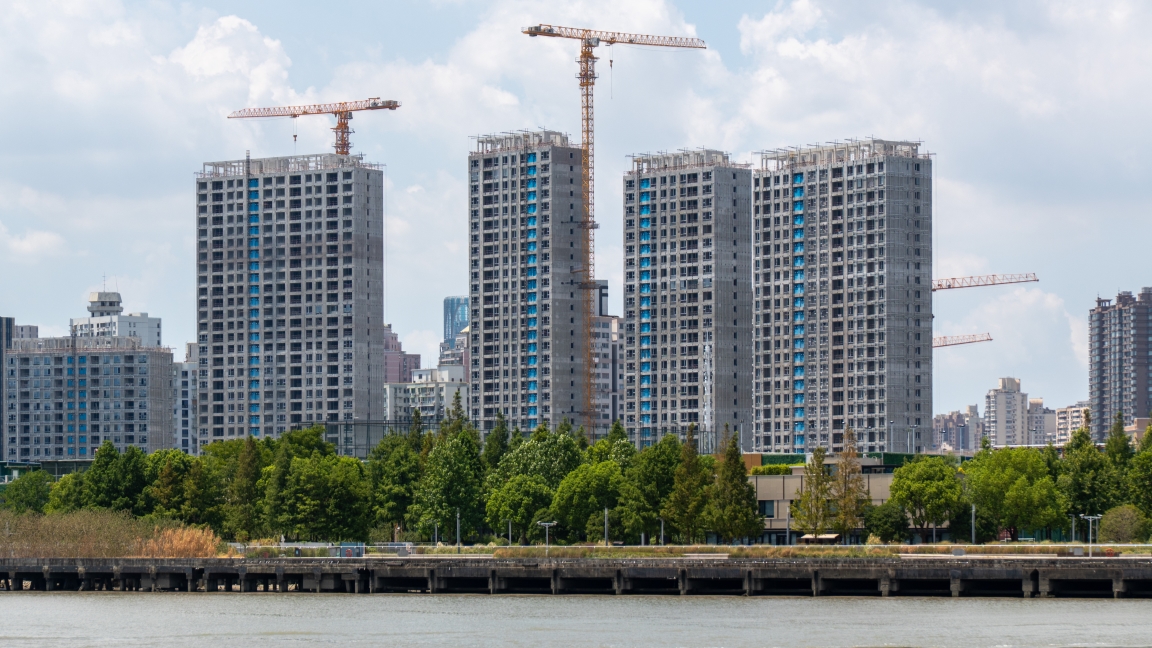
国家统计局10月19日公布的9月70城房价数据,给同样攒钱买房的家庭呈现了两幅不同的城市景象:上海新建商品住宅价格环比上升0.2%,北京下降0.2%;广州与深圳分别上涨0.2%和0.3%,三线城市整体仍下降0.2%。路透社计算,70城新房价格平均环比下跌0.1%、同比下跌2.8%,这是持续三年多的房价低迷又一个月份。
对已经交付首付款、背上数十年按揭的家庭,数字很难只被看作市场波动。一套房可能是全部积蓄的主要载体,在价格下跌时,贷款本金不会随房屋估值一起减少。正在考虑买房的年轻人同样被夹在中间:租房需要稳定收入,买房则要求相信未来的城市就业、公共服务与住房价值。房价越不稳定,推迟决定就越显得合理。
一线城市的微弱回暖不是全国性解困
上海今年放松限购政策,部分购买需求在条件允许后重新入市。北京同属一线,却未在9月新房环比指数上出现同样涨幅;更小的城市,人口外流、产业岗位不足及既有住房库存的问题仍在持续。官方采用的是70城统计指标,不能仅凭城市均价去推定某个具体社区、楼盘或家庭的损益,但城市分化已经足以解释为何全国统一的购房刺激很难直接抵达每一处市场。
人民银行与金融监管机构此前宣布在符合条件的低线城市实施房贷利息补贴,适用住房总价设有150万元的上限。对部分买家,这可能减少实际还款支出;它仍无法替代稳定的工资、开发商如期交房和地方财政能够提供的公共服务。购房者需要计算的是未来二十年或三十年的家庭资产负债,而非售楼处本周的利率优惠。
地方政府过去依靠土地出让收入支持项目和公共服务,房地产越难卖,地方财政越紧;地方财政越紧,居民对城市岗位、教育和医疗资源的预期也越容易受到影响。习近平政府推动的楼市改革包括收紧预售风险、鼓励现房交付,针对过去购房者支付房款却收不到房屋的困境具有明确现实意义。但改革让市场更谨慎,也可能让缺乏流动资金的中小开发商更难维持建设。
楼市数字最终落在门钥匙与月供之间。上海的0.2%上涨不足以证明全国楼市转暖,北京与三线城市的下跌也不能说明所有房子都失去价值。真正的社会代价,是普通家庭无法决定宏观金融规则与土地政策,却常常需要以多年工资承担市场错误投资留下的风险。
文章讨论
已验证会员可围绕报道公开交流,并自行管理自己的内容。
正在检查会员登录状态…