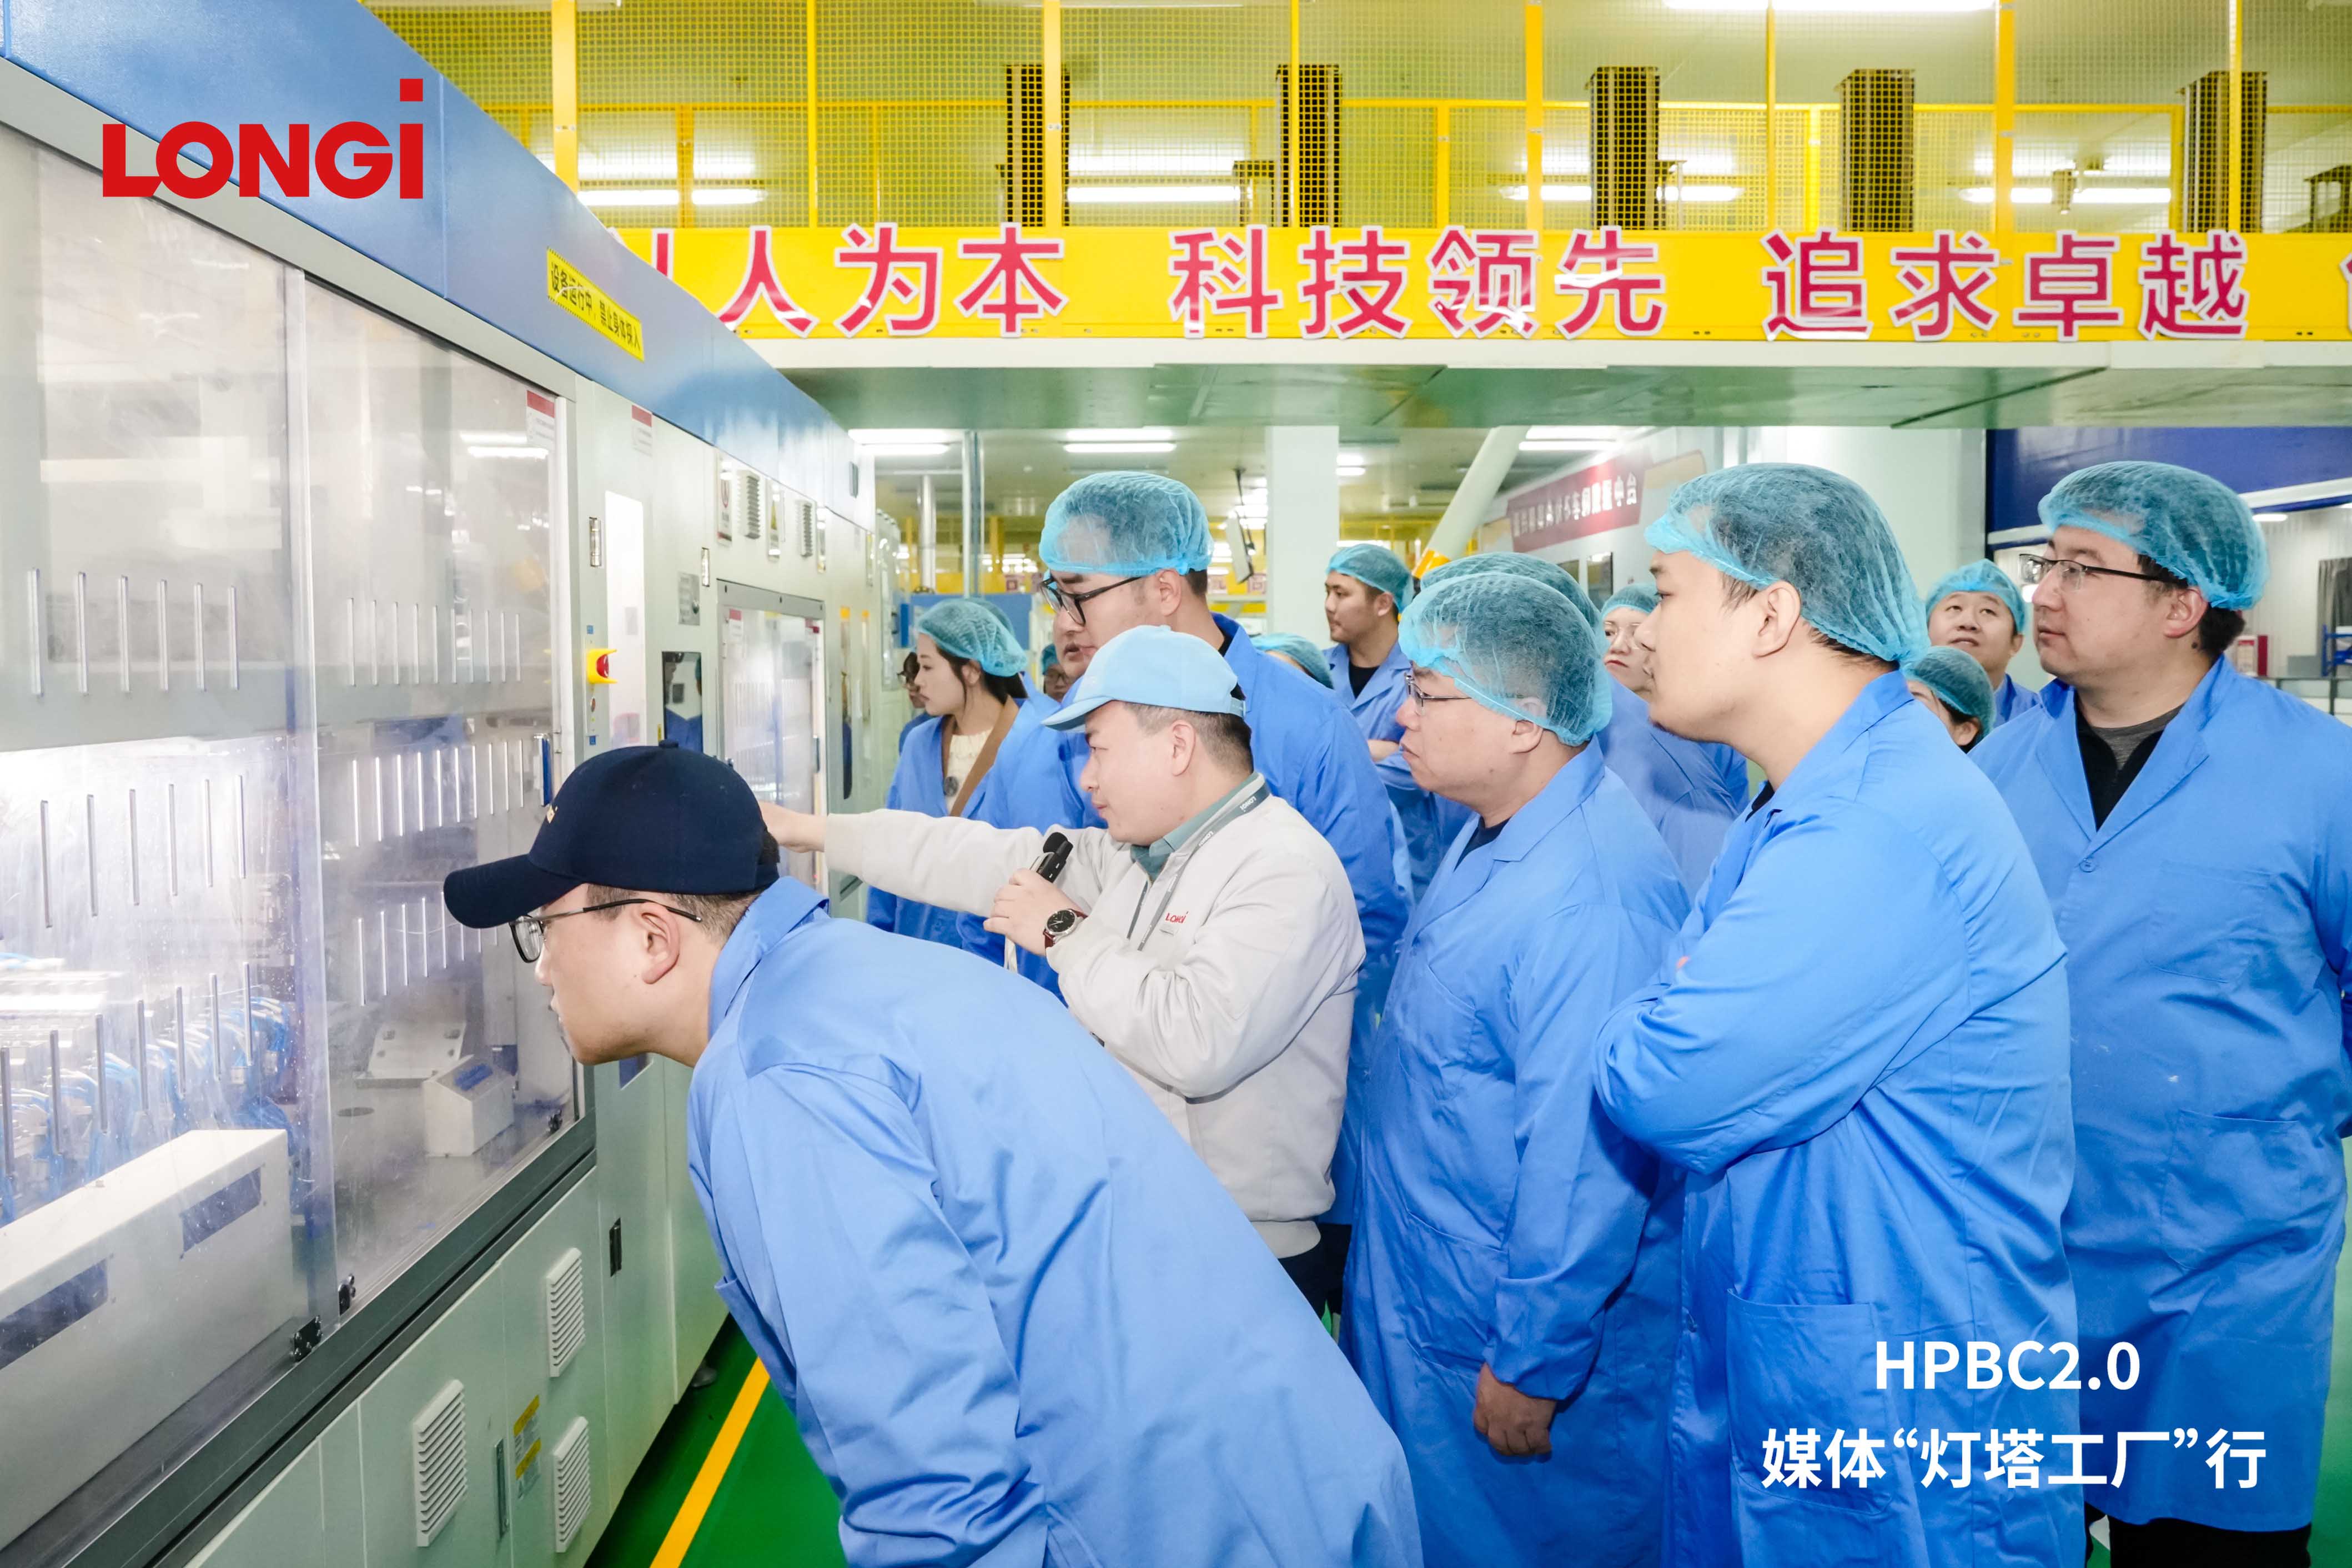
154061人。到2025年末,隆基绿能、天合光能、晶科能源、晶澳科技和通威股份五家中国光伏巨头合计只剩这么多员工。倒推一年,人数还要多40589人。路透社10月14日查阅上市公司披露文件后发现,这五家企业仅2025年员工总数就减少21%,而2024年已经减少31%。两年相加,昔日高增长行业的就业规模接近腰斩。
这里必须说明数字的边界:员工人数减少,不等于40589人全部遭到直接裁员。企业可能通过合同到期、自然流失、招聘冻结或主动离职缩减规模;五家公司均未公开宣布同期大规模裁员,也未回应路透社置评请求。但对于在光伏生产线上谋生的人而言,职位总量持续消失,是比企业宣传片更真实的产业信号。
世界需要更多太阳能,中国工厂却容不下原来的工人
光伏行业的悖论正在变得尖锐。能源转型带动太阳能装机增长,中国企业却因为长期扩张形成严重过剩:现有产能足以满足全球约两倍的需求。组件价格不断下降,企业以更低价格争夺订单,卖得越多不一定赚得越多。根据路透社援引的行业测算,五大制造商的组件平均售价从2019年的每千瓦350美元跌到2025年的130美元;平均息税前利润率从2024年的负8%恶化至2025年的负13%。
数字之间的因果关系十分残酷:价格战压缩利润,亏损迫使企业削减开支,员工首先感受到成本控制的压力。企业的生产规模、技术升级与市场份额,不能自动转化为劳动者稳定的工作。
天合光能此前介绍其210系列超级工厂时,特别强调自动化降低了每吉瓦生产所需人手。自动化本身并非错误,它可能提高效率、减少危险劳动;问题是当全行业在地方招商、融资扩产和政策激励下不断叠加产能时,技术节省的岗位与过剩淘汰的岗位会共同压缩就业,而地方政府和企业并未为这场调整提供同样可见的社会保障叙事。
从北京的“反内卷”到企业的账本
中共当局近年提出治理所谓“内卷式竞争”,试图制止企业无序压价。多晶硅厂商曾尝试行业整合、改善定价,但因参与不足而未能成功。2026年,中国调整可再生能源电价机制,以市场化竞价替代部分保障收益,进一步压低新增装机预期。Jefferies预计今年中国光伏新增装机为150至200吉瓦,低于2025年的315吉瓦纪录;今年前八个月,中国光伏电池与组件出口量同比下降10%。
政府一方面鼓励以规模和投资争夺全球产业主导权,另一方面在产能过剩时要求企业自行出清。这并不能免除企业管理层对扩张决策的责任,却说明地方财政、产业补贴、融资渠道和国家产业目标共同塑造了这场竞争。最终被要求承受调整的,不只是投资者,还有产业工人、供应商与依赖工厂税收的地方社区。
2027年1月起,中国将执行新的能耗与组件效率标准,可能淘汰一批竞争力较弱的项目。但标准升级解决不了已经失去的岗位,也不能保证幸存企业停止以低价抢夺市场。
如果中国光伏产业的成功只能用全球份额和装机量来衡量,四万多人的减少就容易被写成效率提升的附注。真正需要追问的是:当国家推动的产业竞赛失速,谁公开解释代价,谁负责保护被挤出生产线的人?
文章讨论
已验证会员可围绕报道公开交流,并自行管理自己的内容。
正在检查会员登录状态…